「最近金利が上がってきているが、不動産投資にとってリスクなのか」——2024年のマイナス金利解除以降、金利の動向を気にする投資家が増えています。
結論から言うと、金利上昇はローンを活用した不動産投資にとっては借入コストの増加というリスクがある一方、不動産はインフレに強い資産としての側面も持っています。現在、日本銀行は段階的に利上げを進め、2026年8月には政策金利を1.25%程度まで引き上げることを決定しました。本記事では、金利上昇が不動産投資のローンや価格などにどう影響するか、そしてインフレ環境下で不動産が選ばれる理由を解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 日銀の政策金利の推移(2024年のマイナス金利解除から2026年の利上げまで)
- 金利上昇が不動産投資ローンの返済額に与える影響
- 金利上昇・建築費上昇が不動産価格に与える影響
- インフレ環境下で不動産が資産として強いとされる理由
- 金利上昇時代の物件選びのポイントとよくある質問
金利上昇の背景|2024年~2026年の政策金利の推移
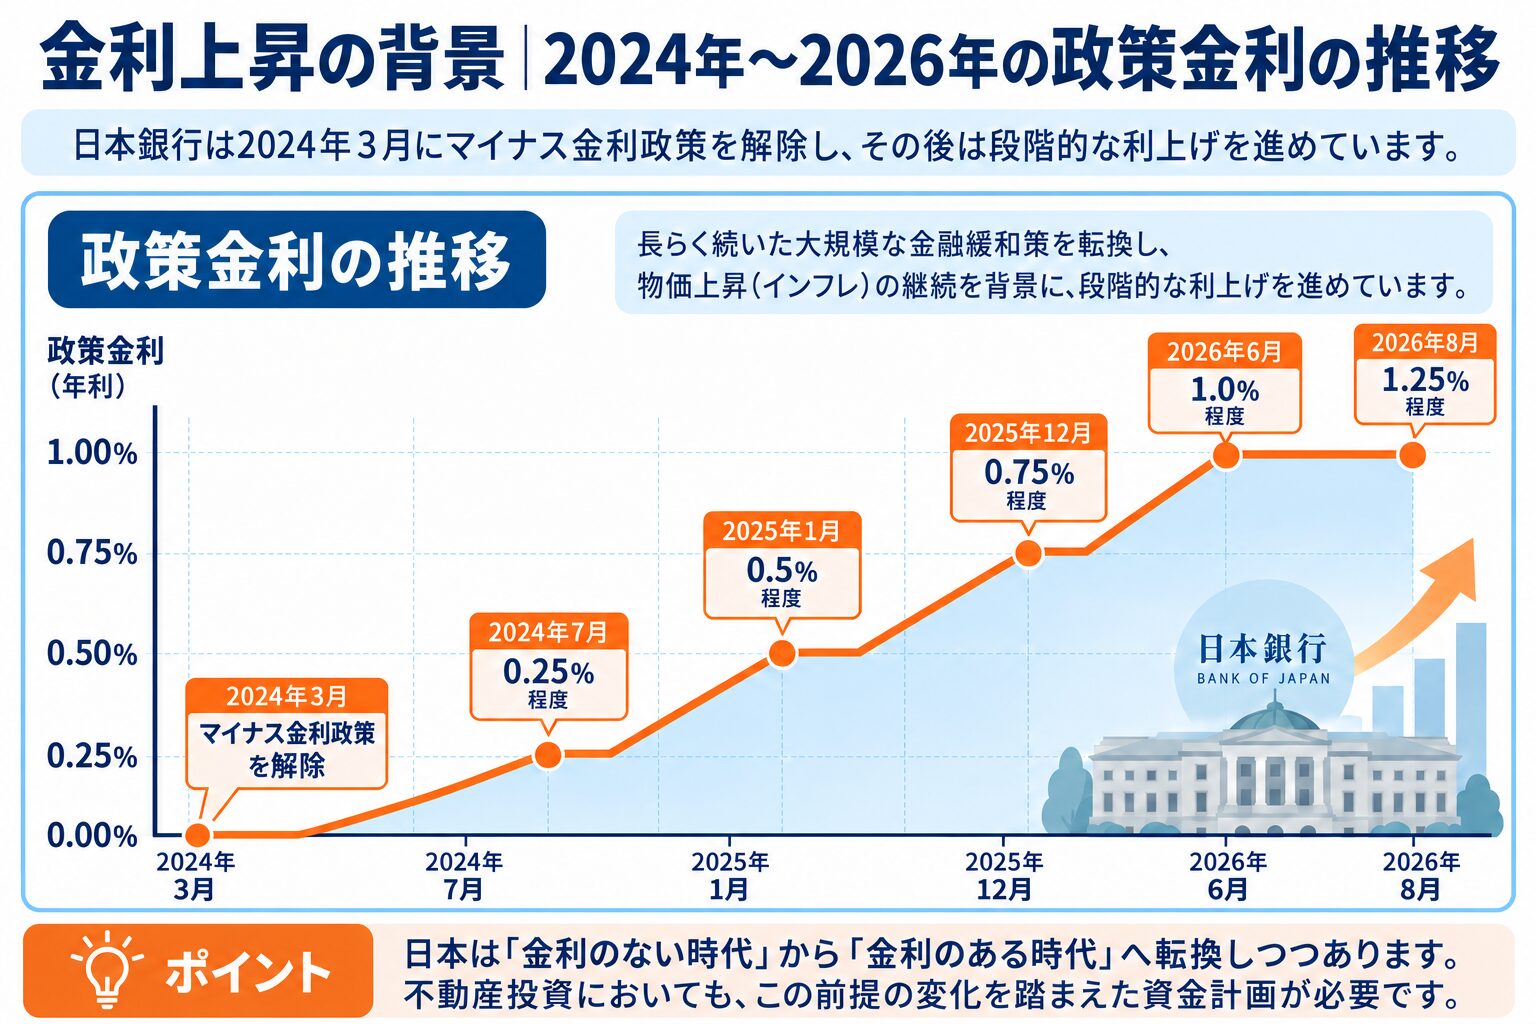
日本銀行は、長らく続けてきた大規模な金融緩和策を転換し、2024年3月にマイナス金利政策を解除しました。その後も物価上昇(インフレ)の継続を背景に、段階的な利上げを進めています。
| 時期 | 政策金利の動き |
|---|---|
| 2024年3月 | マイナス金利政策を解除 |
| 2024年7月 | 追加利上げ(0.25%程度) |
| 2025年1月 | 0.5%程度へ引き上げ |
| 2025年12月 | 0.75%程度へ引き上げ |
| 2026年6月 | 1.0%程度へ引き上げ |
| 2026年8月 | 1.25%程度へ引き上げ |
日本銀行の金融政策決定会合の公表資料からは、さらなる利上げの可能性も読み取れます(注1)。今後の金利動向は、日本銀行の公表資料で随時ご確認ください。
日本は「金利のない時代」から「金利のある時代」へ転換しつつあります。不動産投資においても、この前提の変化を踏まえた資金計画や投資判断が必要です。
金利上昇がローンの返済額に与える影響
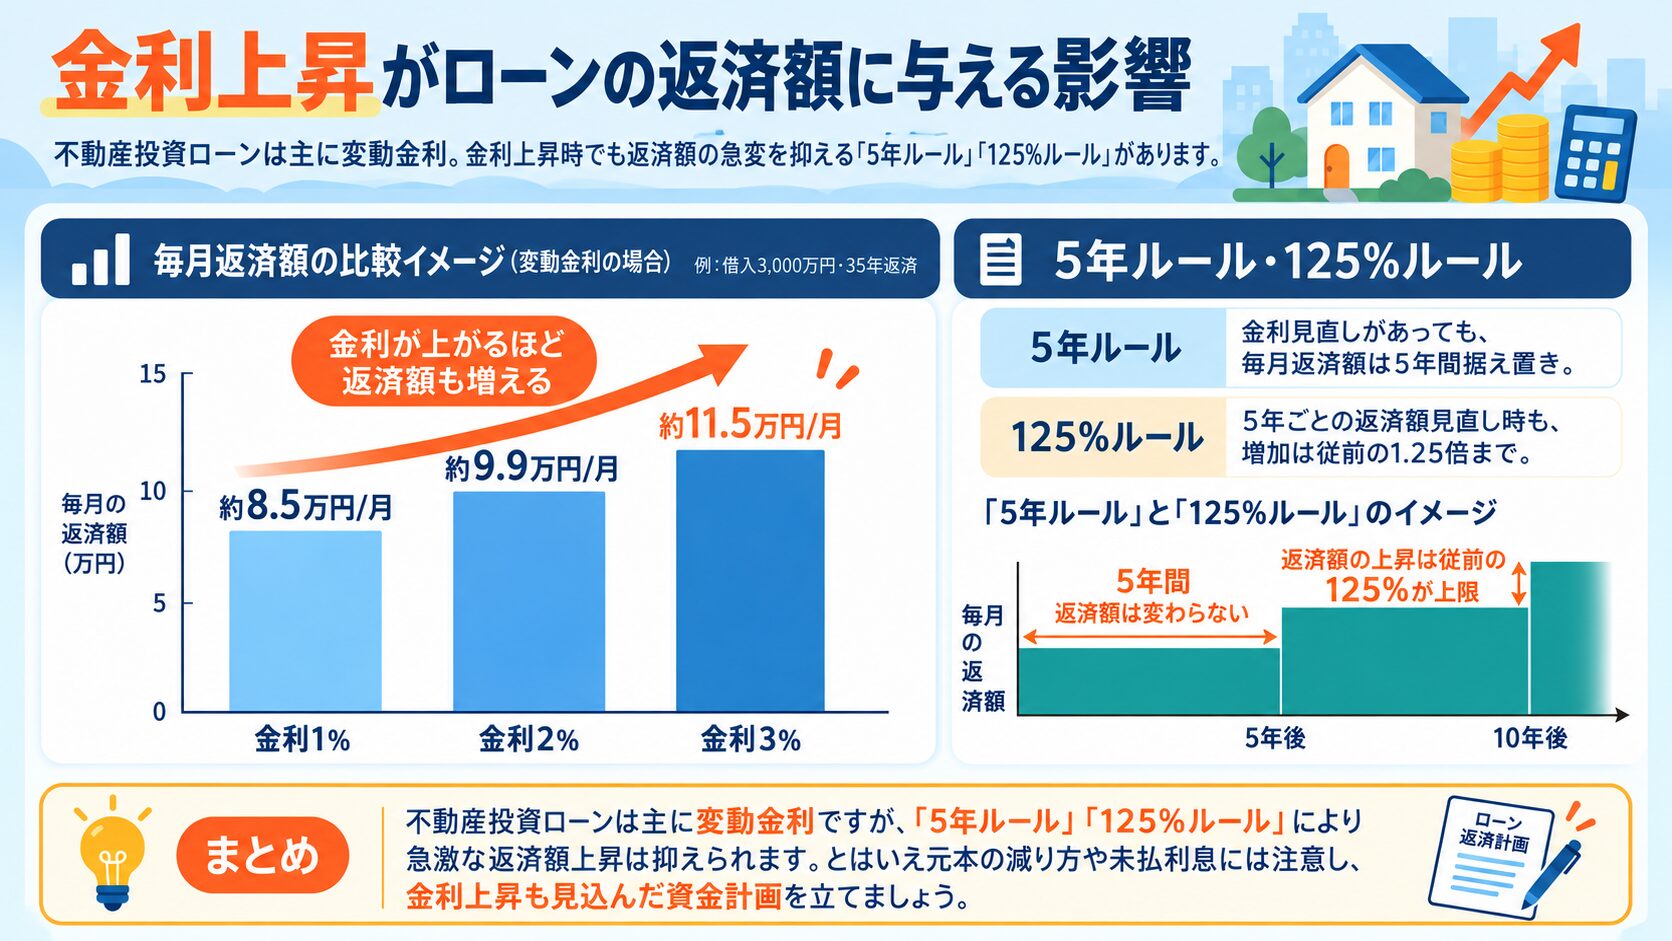
不動産ローンは変動金利の商品が多く、政策金利などの動向を受けて適用金利が上昇すると、月々の返済額が増える可能性があります。変動金利は半年ごとに適用金利を見直す商品が一般的ですが、見直し時期や返済額への反映方法は金融機関や商品によって異なります。
変動金利型のローンには、返済額の急激な上昇を抑える「5年ルール・125%ルール」(5年間は返済額を据え置き、見直し後の返済額も直前の1.25倍までとする仕組み)を採用している商品があります。不動産投資ローンでも、区分マンション向けローンなどではこれらのルールを採用している商品がある一方、適用されない商品もあります。 そのため、金利の見直し時期だけでなく、返済額がいつ、どの程度見直されるのかについても、借入先の契約内容を確認しておくことが重要です。
ローンの審査項目や、預貯金が少なくてもローンを活用できるかについては下記記事で詳しく解説していますので、あわせてご覧ください。

金利上昇は、とくに変動金利でローンを組んでいる方にとって直接的な影響があります。一方、金利や返済額の見直し時期、5年ルール・125%ルールの有無などを確認しておくことで、金利上昇時の影響をあらかじめ把握できます。 返済計画に一定の金利上昇のシナリオを織り込んでおくことが重要です。
金利上昇・建築費上昇が不動産価格に与える影響
金利が上昇すると、一般的にはローンを組んで不動産を購入する人の負担が増えるため、需要が抑制され、価格の上昇を抑える方向に働きます。一方で、建設資材や人件費の高騰による建築費の上昇は、新築物件の供給コストを押し上げます。採算性の低下などから新規供給が抑えられれば、既存物件の希少性が高まり、資産価値を下支えしたり、上昇させたりする要因となる可能性もあります。 つまり、金利上昇による需要の抑制と、建築費上昇や供給減少による価値の下支えという相反する力が同時に働いており、不動産価格は一律に下落するとは限らない、複雑な状況にあります。
インフレ環境下で不動産が資産として強いとされる理由
現金や預貯金は、インフレが進むと実質的な価値が目減りします。一方、不動産は「現物資産」であり、物価上昇にともなって家賃や不動産価格が上昇する可能性があるため、インフレヘッジ(インフレによる資産価値の目減りに対する備え)として位置づけられることがあります。インフレを背景とした金利上昇局面では、家賃や不動産価格の上昇が追い風となる可能性もあります。 とくに賃貸需要が安定している都心・駅近エリアの物件は、物価や賃金の上昇を背景に家賃を見直せる余地があり、インフレ局面でも資産価値や収益性を維持しやすいとされています。
金利上昇は借入コストの増加というマイナス面がある一方、不動産そのものはインフレに強い資産という側面も持ちます。金利と物価、両方の動向を踏まえた投資判断が重要です。
金利上昇時代の物件選びのポイント
立地の重要性がより高まる:金利上昇局面では、賃貸需要が安定した立地(都心・駅近)とそうでない立地の差が開きやすくなります。需要の強いエリアでは、家賃の値上げが受け入れられやすく、不動産価格にも上昇余地がある一方、需要の弱いエリアでは家賃や価格の引き上げが難しくなる可能性があります。
インカムゲイン・キャピタルゲインの両面から物件を選ぶ :金利環境の変化にあわせて、現在の利回りだけでなく、将来の 家賃収入(インカムゲイン)と売却益(キャピタルゲイン)の両面から物件を選ぶことが重要です。賃貸需要が安定し、家賃の上昇余地があるか、将来も資産価値を維持・向上できる立地や物件かを確認しましょう。 詳しくは下記記事を参照してください。

金利上昇時代の投資チェックリスト
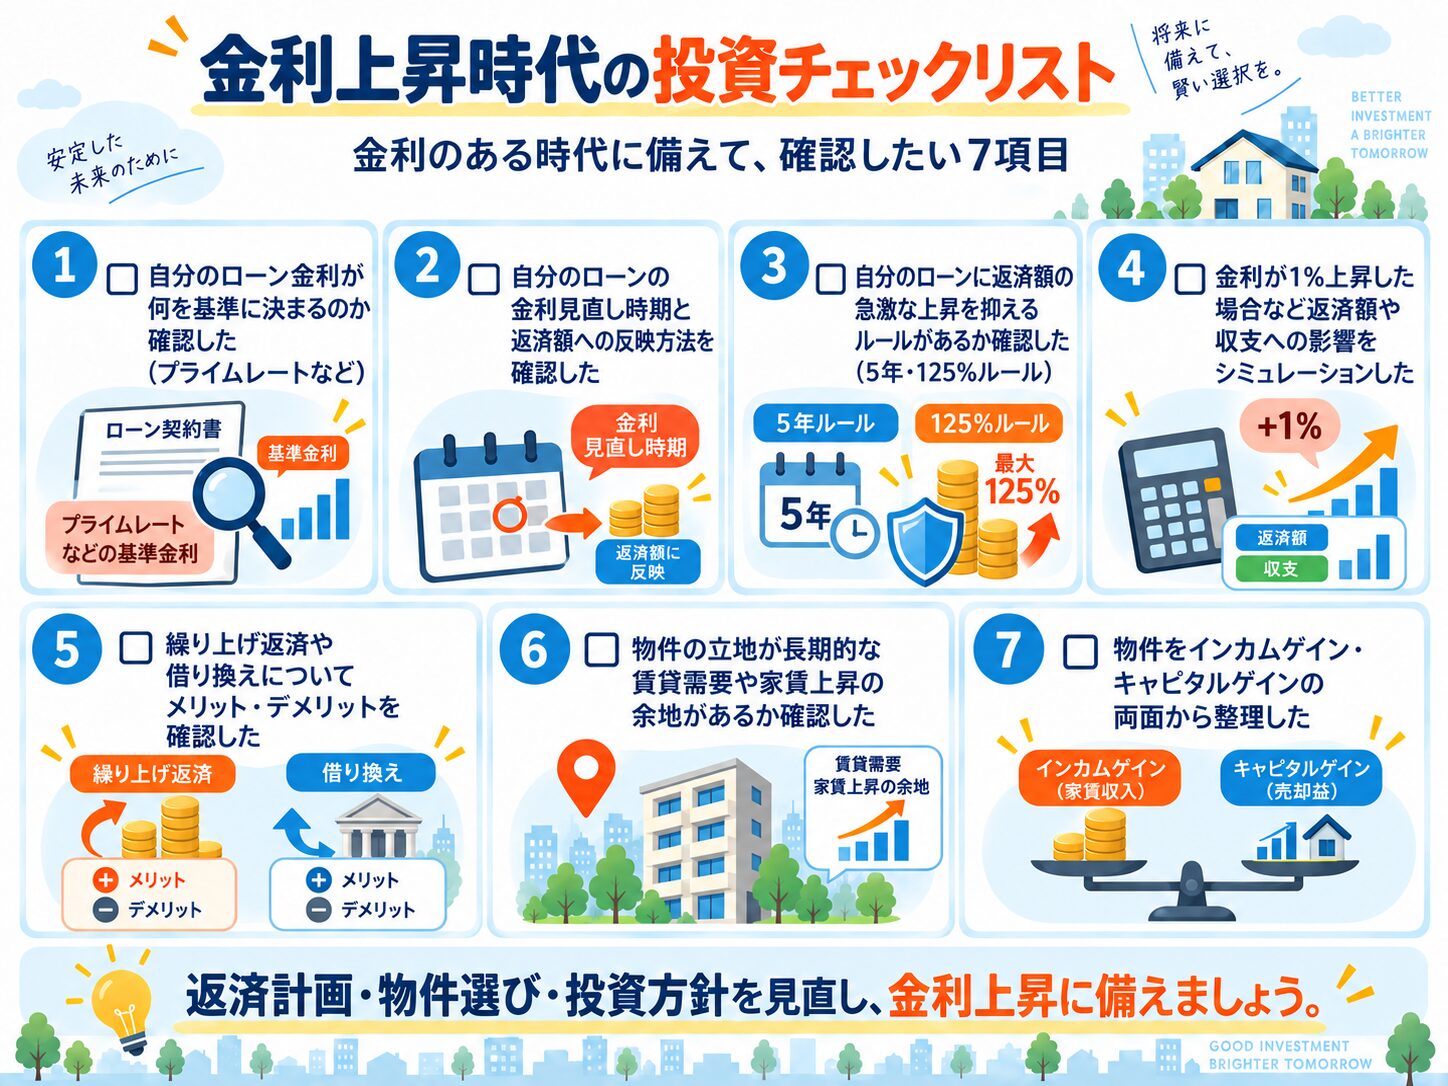
- 自分のローン金利が何を基準に決まるのか確認した (プライムレートなど)
- 自分のローンの金利見直し時期と返済額への反映方法を確認した
- 自分のローンに返済額の急激な上昇を抑えるルールがあるか確認した (5年・125%ルール)
- 金利が1%上昇した場合など返済額や収支への影響をシミュレーションした
- 繰り上げ返済や借り換えについてメリット・デメリットを確認した
- 物件の立地が長期的な賃貸需要や家賃上昇の余地があるか確認した
- 物件をインカムゲイン・キャピタルゲインの両面から整理した
よくある質問(FAQ)
- 金利が上昇すると不動産投資ローンにどのような影響がありますか?
-
変動金利の場合、金利上昇によって支払利息や返済額が増え、毎月の収支が悪化する可能性があります。ただし、金利が上昇する局面では、物価や賃料、不動産価格なども同時に変化することがあるため、「金利上昇=必ず不動産投資に不利」と単純には判断できません。また、ローン商品によっては、金利が上昇しても返済額を5年間据え置く「5年ルール」や、見直し後の返済額を従来の125%までに抑える「125%ルール」が設けられている場合があります。ただし、返済額の急増を抑える仕組みであり、利息そのものが減る制度ではありません。購入前には、現在の金利だけでなく、金利が1%、2%上昇した場合の収支も確認しておくことが重要です。
- 不動産投資ローンは、固定金利を選べますか?
-
金融機関や商品によっては固定金利を選択できる場合もありますが、不動産投資ローンでは変動金利型の商品が多くなっています。固定金利は、一定期間または返済期間中の金利が変わらないため、金利上昇時にも返済計画を立てやすい点がメリットです。一方、変動金利より当初の金利が高く設定される場合があります。変動金利を利用する場合は、金利の見直し時期や返済額への反映方法、5年ルール・125%ルールの有無などを確認し、金利が上昇した場合の返済額もシミュレーションしておくことが大切です。
- なぜ不動産はインフレに強いといわれるのですか?
-
不動産は実物資産であるため、一般的にインフレに比較的強い資産とされています。物価が上昇すると、土地・建物の価格や家賃も中長期的に上昇する可能性があります。一方、現金は同じ金額でも購入できるものが減るため、実質的な価値が低下します。また、ローンの借入額そのものはインフレによって増えるわけではないため、インフレ局面では実質的な債務負担が軽くなる側面もあります。ただし、金利や修繕費なども上昇する可能性があるため、家賃・資産価格・金利・コストを総合的に見ることが重要です。不動産投資スクエアでも、近年の金利上昇と不動産市況をこの関係から分析しています。
まとめ
日本銀行は2024年にマイナス金利を解除して以降、段階的な利上げを進め、2026年8月には政策金利を1.25%程度まで引き上げることを決定しました。
金利上昇は、とくに変動金利でローンを組んでいる場合、返済額の増加につながる可能性があります。金利の見直し時期や返済額への反映方法を確認し、金利上昇を想定した返済計画を立てておくことが重要です。
一方で、不動産はインフレを背景とした金利上昇局面では 家賃や価格の上昇が期待できる現物資産としての 側面もあります。建築費上昇や供給減少が価格を下支えする可能性もあり、金利上昇時代は、賃貸需要や家賃・資産価値の上昇余地を見極めた物件選びが、これまで以上に重要になります。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
(注1)日本銀行「金融政策決定会合」:https://www.boj.or.jp/mopo/mpmsche_minu/index.htm
国土交通省「主要建設資材需給・価格動向調査」:https://www.mlit.go.jp/toukeijouhou/chojou/mon.htm

※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。