「将来のために資産形成を始めたいけれど、不動産投資は種類があって分かりにくい」、「不動産投資を検討しているが、J-REITと現物のマンション投資、どちらが自分に合っているのか分からない」——このように考えたことがある方もいるのではないでしょうか。
結論から言うと、J-REITは証券取引所で売買できる「金融商品」、マンション投資は実際に物件を所有して家賃収入を得る「実物資産」という根本的な違いがあります。少額・高い流動性を重視するならJ-REIT、融資を活用した資産形成や相続対策を重視するならマンション投資が適している傾向があります。
本記事では、J-REITとマンション投資の仕組みの違いから、それぞれのメリット・デメリット、それぞれどのような方に向いているか、そして比較検討するためのポイントまで、投資初心者の方にも分かりやすく解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- J-REITとマンション投資、それぞれの仕組み
- 必要資金・融資(レバレッジ)・流動性・裁量・税制・相続対策としての違い
- それぞれどのような人に向いているかの判断ポイント
- J-REITとマンション投資の比較ポイントとよくある質問
J-REITの仕組み|証券取引所で売買される不動産の金融商品
J-REIT(不動産投資信託)は、投資家から集めた資金でオフィスビル・マンション・商業施設等の不動産を購入・運用し、その賃料収入や売却益を投資家に分配する金融商品です。
証券取引所に上場しており、株式と同じように市場価格で売買できます。現物不動産と比べて少額から投資しやすいことも特徴です。運用管理はすべて運用のプロに委託できるため、投資家は分配金が振り込まれるのを待つだけで済みます。また、一つの投資法人が複数の不動産を保有している場合が多く、一銘柄で複数物件への分散投資が期待できます。
マンション投資の仕組み|融資を活用でき、実物資産を保有する
マンション投資は、区分マンション等の実物の不動産を購入・保有して家賃収入を得る投資方法です。J-REITが「金融商品として不動産に間接投資する」仕組みであるのに対し、マンション投資は投資家自身が不動産の所有権を取得する点が大きく異なります。また、購入する不動産を担保に融資(ローン)を活用できるため、自己資金以上の規模の資産を保有・運用できる「レバレッジ効果」も期待できます。
投資家自身の信用力や物件の担保評価などをもとに融資を受けることで、少額の自己資金から数千万円単位の資産を運用できます。家賃収入をローンの返済に充てながら、着実にローン残高を減らし、不動産という資産を形成していくことができる点も特徴です。インカムゲイン・キャピタルゲインの考え方は下記記事をご参考ください。
J-REITとマンション投資の本質的な違い
J-REITとマンション投資のもっとも本質的な違いは、「不動産に間接投資する金融商品を保有するか」「不動産そのものを直接所有するか」という点です。J-REITでは、投資家は不動産そのものではなく、複数の不動産を保有・運用する投資法人の投資口を保有します。
投資口は証券取引所で売買される有価証券であり、その価格は保有不動産の収益性や資産価値だけでなく、金利動向や市場の需給、投資家心理などの影響も受けます。一方、証券取引所で売買できるため、現物不動産と比べて換金しやすいことは大きな特徴です。
マンション投資では、投資家自身が特定の不動産を所有します。物件の資産価値は、立地や賃貸需要、賃料、築年数、管理状態、周辺の売買相場、金利などさまざまな要因によって変動します。投資家自身が物件を選び、保有を続けるか売却するかを判断できるほか、購入する不動産を担保に融資を活用できる点もJ-REITとの大きな違いです。
J-REITとマンション投資の比較表
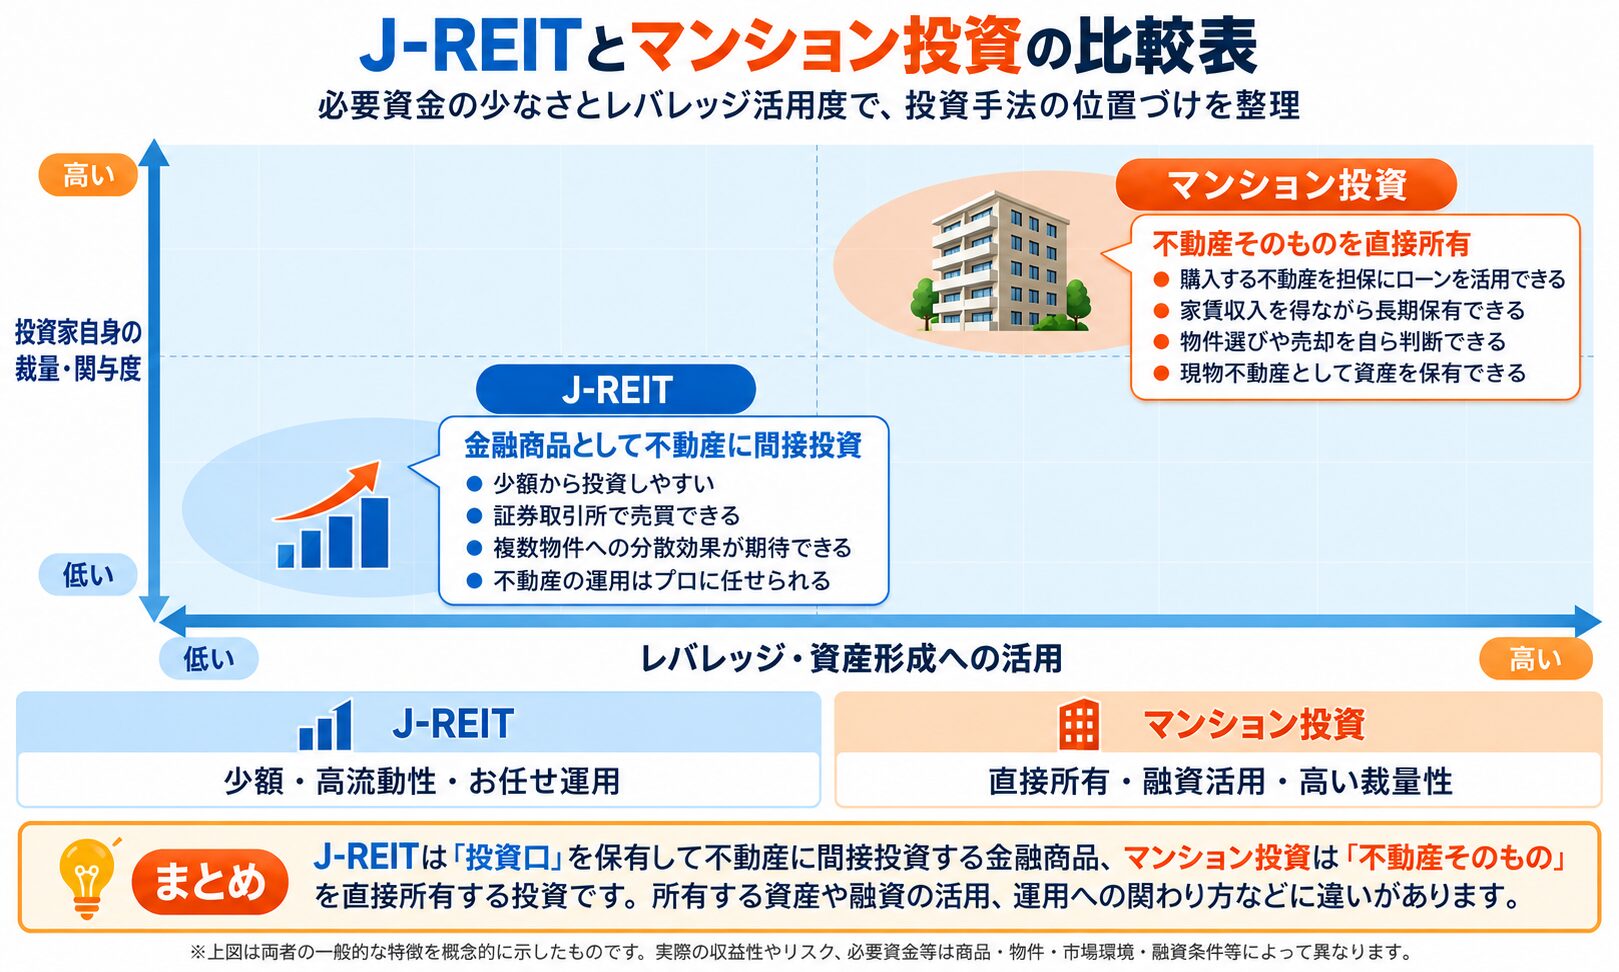
J-REITは少額から投資しやすく、証券取引所で売買できる流動性の高さが特徴です。一方、マンション投資は不動産そのものを所有し、融資を活用して自己資金以上の規模の資産を保有・運用できる点に特徴があります。
| 比較項目 | J-REIT | マンション投資 |
|---|---|---|
| 所有形態 | 投資法人の投資口を保有(不動産への間接投資) | 不動産そのものを直接保有(実物資産) |
| 必要資金 | 投資口価格に応じた資金が必要。現物不動産と比べて少額から投資しやすい | 物件価格や融資条件による(ローン活用が可能) |
| 運用の手間 | 不動産の運用・管理は運用会社等が行う | 賃貸管理等を管理会社に委託可能 |
| 主な収益源 | 分配金+投資口の売却による損益 | 家賃収入+不動産の売却による損益 |
| 価格変動の 主な要因 |
保有不動産の収益性・資産価値に加え、金利・市場需給・投資家心理など | 立地・賃貸需要・賃料・築年数・管理状態・周辺相場・金利など |
| 不動産に 対する裁量 |
投資家自身は個々の物件の取得・運用・売却をコントロールできない | 物件選びや運用・売却などを自ら判断できる |
| レバレッジ (融資活用) |
現物不動産のように、対象不動産を担保としたローンは利用できない | 購入する不動産を担保にローンを活用できる |
| インフレ耐性 | 賃料上昇等が投資法人の収益に反映される可能性がある一方、市場価格は金利等の影響も受ける | インフレ局面では家賃や物件価格が上昇する可能性がある |
| 流動性(売却の しやすさ) |
証券取引所の取引時間中に市場で売買可能 | 物件の条件や市場環境、仲介・買取などの売却方法によって異なる |
| 相続時の評価 | 上場投資口(金融資産)として評価 | 土地・建物を現物不動産として評価 |
J-REITは「少額から投資しやすい・流動性が高い・運用を任せられる」、マンション投資は「不動産そのものを所有できる・融資によるレバレッジを活用できる・物件の運用や売却を自ら判断できる」という違いがあります。特に「何を所有するのか」「融資を活用できるか」「流動性」「相続時の評価方法」は、両者を比較するうえで重要なポイントです。
J-REITのメリット・デメリット
メリット:数万円程度の少額から始められる点が最大のメリットといえます。運用管理はすべてプロが行うため投資家は分配金の受け取りを待つだけで手間がかかりません。ちなみに、一銘柄内に複数物件が含まれるため複数の不動産への分散効果が期待できる点も特徴です。
固定資産税の支払いや入居者対応といったオーナー特有の事務作業が発生しないことに加え、新NISAの成長投資枠を使って購入すれば、一定の要件のもとで分配金や売却益を非課税にできることもメリットといえるでしょう。
デメリット:上場している金融商品であるため、保有不動産の稼働率が高く安定していても、保有不動産の収益性や資産価値に加え、金利動向、市場の需給、投資家心理などによって投資口価格が大きく変動することがあります。
投資家自身が投資法人の保有する個々の物件の選定や取得・売却を決めることはできず、マンション投資のように対象不動産を担保とした融資を活用することもできません。また、相続時には現物不動産ではなく、上場投資口として評価される点もマンション投資との違いです。
マンション投資のメリット・デメリット
メリット:マンション投資の最も大きな強みは、「レバレッジ効果」を活用できることです。
つまり、購入する不動産を担保に融資を利用することで、自己資金以上の規模の資産を保有・運用できます。また、入居者からの家賃をローンの返済に充てることで、ローン残高を減らしながら長期的な資産形成を目指すことができます。
なお、家賃は株式などの市場価格のように日々変動するものでなく、比較的長期の契約に基づいて得られる収入であることや、ローンに付帯する団体信用生命保険(団信)により契約者が死亡または所定の高度障害状態などになった場合には、保険金によってローン残高が返済されるため、残された家族に無借金の不動産と継続的な家賃収入を引き継げるという点も特徴です。
加えて、現物不動産は現金や有価証券とは相続税評価の方法が異なり、賃貸状況などが評価に反映されることで相続税評価額の圧縮効果が期待できる場合があります。物件選びから運用・売却までを自分の裁量で決められる点もマンション投資の特徴です。
デメリット:空室が続くとその間の家賃収入が得られなくなります。そのため、賃貸需要が見込めるエリアや、入居者のニーズに合った物件を選ぶことが重要です。
都心の駅近のワンルームマンションなど、継続的な賃貸需要が期待できる物件を選ぶことは、空室リスクを抑えるための一つの考え方です。また、数万円から始められるJ-REITと比較すると、ローン契約の手続きや初期費用の準備など購入時の初期のハードルは高くなる傾向があります。
一方、融資を活用することで自己資金以上の規模の資産形成ができる点は、J-REITにはない特徴です。ローンを利用する場合には金利上昇によって返済負担が増える可能性があるほか、物件価格の下落や家賃下落、修繕費などの支出が発生するリスクにも注意が必要です。
どちらが向いている?判断する3つのポイント
①投資に充てられる資金規模:
少額から不動産に投資したいならJ-REITが選択肢となります。現物不動産を購入する必要がなく、投資口単位で購入できるため、マンション投資と比べて少ない資金から始めやすいことが特徴です。
一方、マンション投資では物件の購入にまとまった資金が必要になりますが、購入する不動産を担保にローンを利用できます。そのため、自己資金だけで購入するのではなく、融資を活用して自己資金以上の規模の資産を保有・運用したい場合には、マンション投資が選択肢となります。
②流動性と運用の裁量をどこまで重視するか:
換金のしやすさを重視するならJ-REITが向いています。証券取引所に上場しているため、取引時間中であれば市場で売買でき、現物不動産と比べて換金しやすいことが特徴です。また、個々の不動産の取得や管理、売却は投資法人や運用会社等が行うため、投資家自身が不動産を管理する必要もありません。
一方、マンション投資は売却まで一定の時間がかかる場合がありますが、どの物件を購入するか、どのくらい保有するか、いつ売却するかなどを自ら判断できます。長期保有を前提として、自分の判断で不動産を運用したい場合にはマンション投資が適しています。
③相続対策や資産承継としての活用:
将来、家族への相続や資産承継まで見据えている場合は、相続時の評価方法の違いも比較しておきましょう。
J-REITは不動産そのものを所有するのではなく、投資法人の投資口を保有するため、相続時には上場投資口として評価されます。
一方、マンション投資では土地・建物という現物不動産を所有するため、相続時には土地・建物として評価され、賃貸している場合にはその利用状況なども評価に反映されることがあります。そのため、単に現在の収益性だけを見るのではなく、「将来どのような形で資産を残したいか」まで含めて比較することが重要です。
少額・流動性・運用の手軽さを重視するならJ-REIT、融資を活用した長期的な資産形成や、不動産を直接所有することによる裁量性・資産承継まで重視するならマンション投資が選択肢となります。
J-REITとマンション投資の比較ポイント
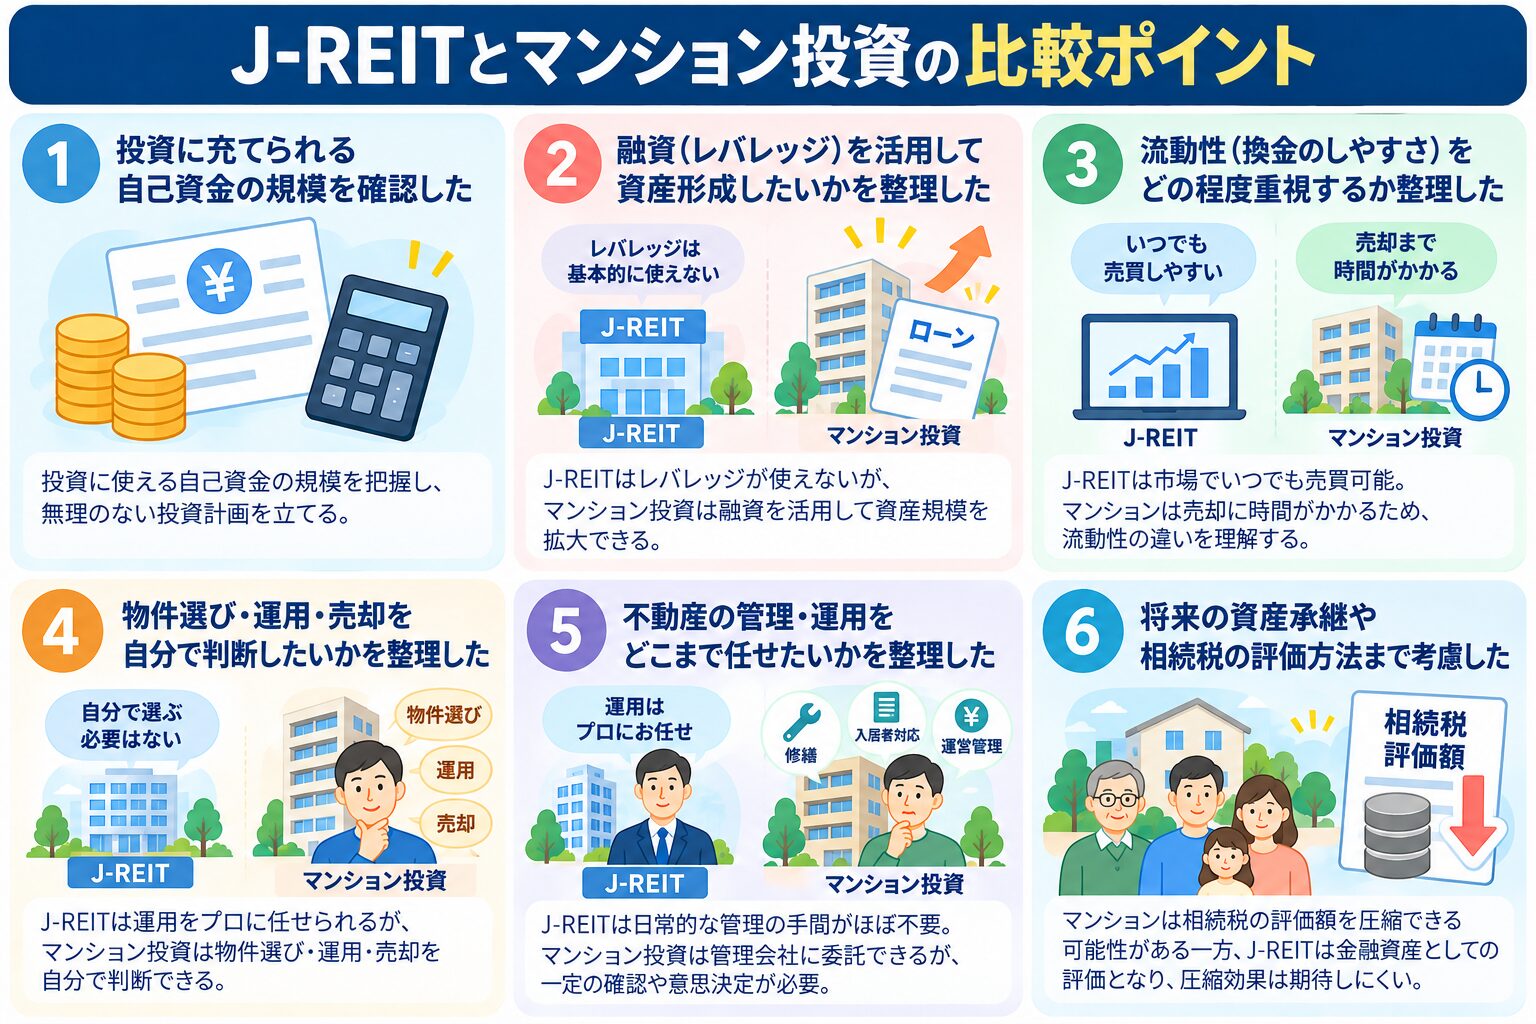
- 投資に充てられる自己資金の規模を確認した
- 融資(レバレッジ)を活用して資産形成したいかを整理した
- 流動性(換金のしやすさ)をどの程度重視するか整理した
- 物件選び・運用・売却を自分で判断したいかを整理した
- 不動産の管理・運用をどこまで任せたいかを整理した
- 将来の資産承継や相続税の評価方法まで考慮した
よくある質問(FAQ)
- マンション投資とJ-REITはどう違いますか?
-
J-REITは「不動産を対象とした金融商品」、マンション投資は「実際の不動産を所有する投資」という違いがあります。
J-REITは少額から購入でき、売買しやすい一方、市場価格の変動を受けます。マンション投資は自ら不動産を所有して家賃収入を得るため、ローンを活用でき、物件の選択や売却時期などを自分で判断できます。
また、団信や相続など実物不動産ならではのメリットもあります。手軽さや流動性を重視するならJ-REIT、実物資産を長期保有して資産形成したい場合はマンション投資というように、目的によって選びましょう。 - J-REITとマンション投資、初心者にはどちらがおすすめですか?
-
一概にどちらがおすすめとはいえません。少額から始めやすく、不動産の管理を任せたい方にはJ-REITが選択肢となります。
一方、融資を活用して自己資金以上の規模の資産を保有・運用したい方や、長期的な資産形成や相続対策まで見据える方にはマンション投資が選択肢となります。
投資目的や資金計画に合わせて選ぶことが重要です。 - J-REITとマンション投資では、相続時の評価にどのような違いがありますか?
-
J-REITは上場している投資口として評価されるのに対し、マンション投資では土地・建物を現物不動産として評価します。
賃貸している不動産では、その利用状況などが相続税評価に反映され、現金と比べて評価額を圧縮できる場合があります。
将来の相続や資産承継まで考える場合は、こうした評価方法の違いも比較しておきましょう。 - マンション投資の空室リスクを抑える方法はありますか?
-
空室リスクを完全になくすことはできませんが、賃貸需要が見込めるエリアや、入居者のニーズに合った物件を選ぶことが基本的な対策です。
例えば、都心・駅近のワンルームマンションなど、継続的な賃貸需要が期待できる物件を選ぶことは、空室リスクを抑えるための一つの考え方です。
また、不動産会社が物件を借り上げ、オーナーに一定の賃料を支払う「サブリース」を利用する方法もあります。
空室時の家賃収入減少リスクを抑えられる一方、保証賃料の見直しや契約条件などを事前に確認することが重要です。 - J-REITとマンション投資を両方持つことはできますか?
-
はい、可能です。J-REITは少額から投資しやすく流動性が高い一方、マンション投資は不動産を直接所有し、融資を活用した資産形成ができるという特徴があります。
両者は所有形態や流動性、融資の活用などが異なるため、それぞれの特徴を理解したうえで併用することも、資産形成の選択肢の一つです。
まとめ
J-REITは投資法人の投資口を証券取引所で売買する金融商品、マンション投資は不動産そのものを直接所有する実物資産への投資という根本的な違いがあります。
J-REITは少額から投資しやすく、流動性が高いことや、不動産の運用・管理を任せられることに強みがあります。一方、マンション投資は融資によるレバレッジを活用できることや、物件選び・運用・売却を自ら判断できること、現物不動産として資産を保有できることが特徴です。
マンション投資には空室リスクがありますが、都心・駅近エリアなど賃貸需要が見込めるエリアで、ワンルームマンションなどの入居者ニーズに合った物件を選ぶことが基本的な対策となります。また、サブリースを利用して空室時の家賃収入減少リスクを抑える方法もあります。
どちらが適しているかは、投資に充てられる自己資金の規模、融資を活用するか、流動性や運用の裁量をどの程度重視するか、将来の相続や資産承継まで考えるかなどによって異なります。それぞれの特徴やリスクを理解し、自分の投資目的や資金計画に合った方法を選ぶことが重要です。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
一般社団法人不動産証券化協会(ARES)「J-REIT(Jリート)」:https://www.ares.or.jp/learn/glossary/jreit.html
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。