不動産投資と言えば一棟アパートや一棟マンション、区分マンションを思い浮かべる方が多いでしょう。ですが、近年では「REIT」「不動産クラウドファンディング」「不動産小口化商品」など、不動産を小口化して複数の投資家で出資・購入する不動産投資も登場しています。
「少額から始められると聞いて不動産投資の小口化商品が気になっている」、「不動産投資を始めたいが、現物の物件を買うべきか、小口化商品にすべきかわからない」——このように考える方は少なくありません。
結論から言うと、まとまった資金や融資を活用して資産規模を拡大したい方には現物の不動産投資、少額から手間をかけずに始めたい方には不動産小口化商品が向いている傾向があります。本記事では、両者の違いを購入価格・融資・管理の手間・裁量・相続対策としての効果という観点から比較し、それぞれどんな人に向いているかを解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 一般的な不動産投資と不動産小口化商品の違い(購入価格・融資・管理・裁量・相続対策)
- それぞれどんな人に向いているか
- 選ぶ際のチェックリストとよくある質問
一般的な不動産投資と不動産小口化商品の違い
不動産小口化商品そのものの仕組み(契約形態の種類等)は下記の別記事をご参考ください。本記事では、一般的な不動産投資(現物)との違いに絞って比較します。
| 比較項目 | 一般的な不動産投資(現物) | 不動産小口化商品 |
|---|---|---|
| 必要な 自己資金の目安 |
数百万円~(融資を活用して自己資金を抑えることも可能) | 数万円~100万円程度など商品によって異なる |
| 融資 (ローン)の活用 |
可能(レバレッジ効果が期待できる) | 一般的に投資口を担保とした融資は受けにくい |
| 管理の手間 | 賃貸管理など一定の手間がかかる(管理会社に委託も可能) | 事業者が運用・管理するため、投資家自身の管理負担は比較的小さい |
| 不動産に 対する裁量 |
大きい(物件選び・運用方針・売却時期を自分で決められる) | 小さい(運用方針は事業者に委ねられる) |
| 所有権 | あり(単独所有) | 契約形態による(任意組合型・賃貸型は不動産を所有する形態、匿名組合型は所有権なし) |
| 相続税評価額の 圧縮効果 |
一定の要件のもと、土地・建物について相続税評価上の取扱いが適用される (貸家建付地・貸家評価減等) | 2026年度税制改正により、一定の商品は相続税評価の取扱いが見直される |
| 流動性 (売却のしやすさ) |
物件による(立地・築年数・市況等の影響を受ける) | 中途解約・売却が制限されている商品もある |
| 収益の種類 | 家賃収入(インカムゲイン)と売却益(キャピタルゲイン)の両方を狙える商品によって収益構造は異なる | 賃料収入や不動産の売却益などを原資とした分配金を受け取る 商品によって収益構造は異なる |
現物の不動産投資は「所有権・融資活用・裁量・大きな資産形成」に強みがあり、不動産小口化商品は「少額から始められる・管理負担を抑えられる」という特徴があります。特に現物不動産は、融資を活用することで自己資金以上の規模の不動産に投資できる点が大きな違いです。どちらが優れているかではなく、投資目的や資金規模、運用にかけられる手間によって適した選択肢は変わります。
2つの投資タイプ、どんな人におすすめ?
ここまでの比較を踏まえ、それぞれのタイプがどんな人に向いているのかを具体的に見ていきましょう。
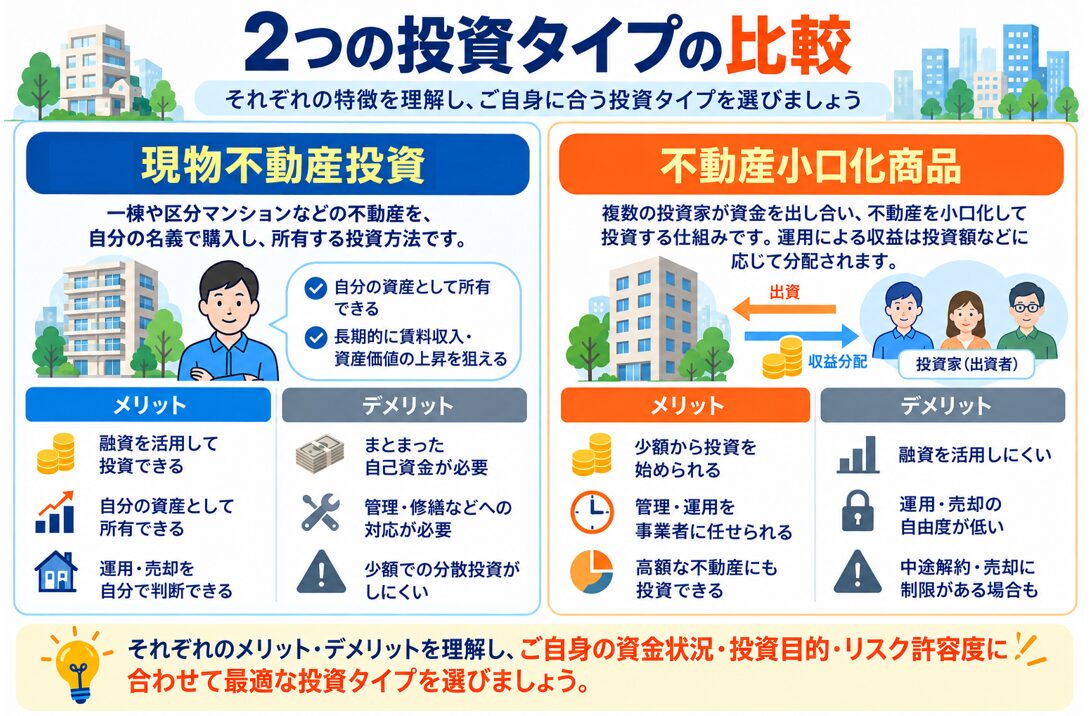
現物不動産投資と不動産小口化商品のメリット・デメリット比較表
| 現物不動産投資 | 不動産小口化商品 | |
|---|---|---|
| メリット① | 融資を活用して投資できる | 少額から投資を始められる |
| メリット② | 自分の資産として所有できる | 管理・運用を事業者に任せられる |
| メリット③ | 運用・売却を自分で判断できる | 高額な不動産にも投資できる |
| デメリット① | まとまった自己資金が必要 | 融資を活用しにくい |
| デメリット② | 管理・修繕などへの対応が必要 | 運用・売却の自由度が低い |
| デメリット③ | 少額での分散投資がしにくい | 中途解約・売却に制限がある場合も |
現物の不動産投資が向いている人
・融資を活用して資産規模を拡大したい人
・相続税評価上の特徴を活かし、相続・資産承継を検討したい人
・物件選びや運用方針を自分の裁量で決めたい人
・長期的に安定した家賃収入(インカムゲイン)と、将来の売却益(キャピタルゲイン)の両方を狙いたい人
なお、現物の不動産投資は融資を活用することで自己資金以上の規模の不動産に投資できる一方、修繕・空室対応など突発的な支出が発生する可能性もあるため、諸費用や急な出費に備えた資金的な余力を持っておくことも重要なポイントです。インカムゲイン・キャピタルゲインの考え方や、融資を活用する場合の審査項目は下記の別記事をご参考ください。
不動産小口化商品が向いている人
・まとまった資金を用意するのが難しく、少額から不動産投資を始めたい人
・物件の管理・運用に手間をかけたくない人
・複数の商品に資金を分散して投資したい人
資産形成の規模や融資によるレバレッジ、運用の裁量を重視するなら現物不動産、少額から始めやすく、管理の手間を抑えたい場合は不動産小口化商品が選択肢となります。それぞれ特徴やリスクが異なるため、投資目的や資金規模に合わせて選ぶことが重要です。
現物か小口化商品か選ぶ際のチェックリスト
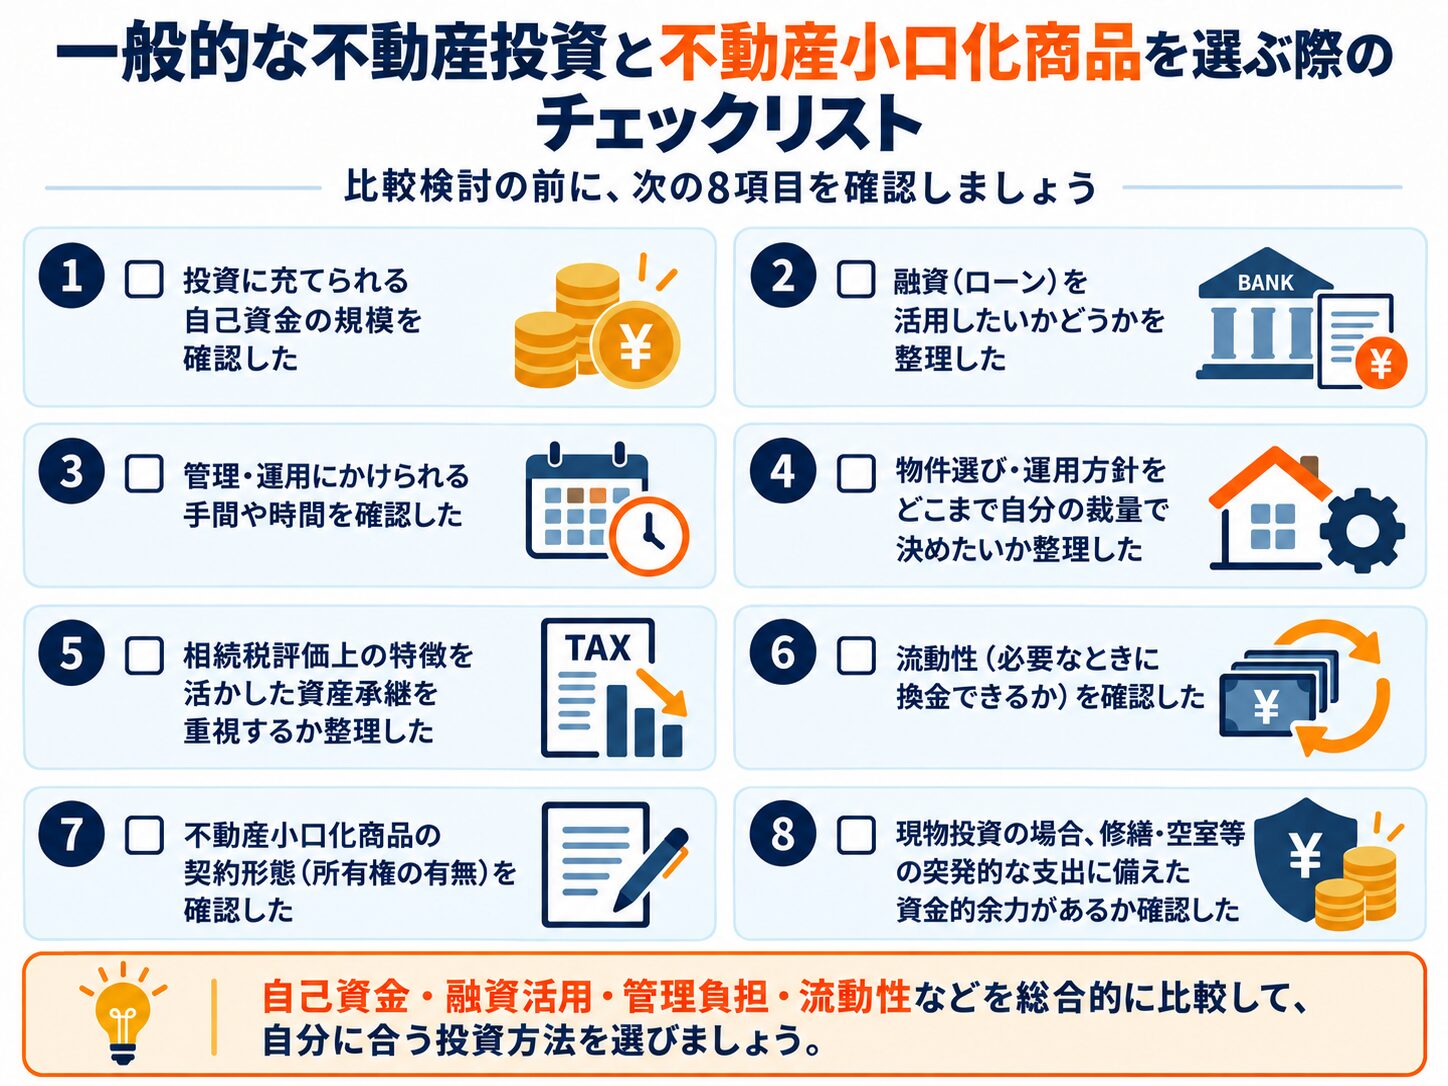
- 投資に充てられる自己資金の規模を確認した
- 融資(ローン)を活用したいかどうかを整理した
- 管理・運用にかけられる手間や時間を確認した
- 物件選び・運用方針をどこまで自分の裁量で決めたいか整理した
- 相続税評価上の特徴を活かした資産承継を重視するか整理した
- 流動性(必要なときに換金できるか)を確認した
- 不動産小口化商品の契約形態(所有権の有無)を確認した
- 現物投資の場合、修繕・空室等の突発的な支出に備えた資金的余力があるか確認した
よくある質問(FAQ)
- 不動産小口化商品は、現物の不動産投資と同じように融資を活用できますか?
-
いいえ、一般的に投資口を担保とした融資を受けにくく、自己資金で投資することが基本です。一方、現物の不動産投資では、購入する物件を担保に融資を受けることで、自己資金以上の規模の不動産に投資するレバレッジ効果が期待できます。
契約形態別の仕組みは「不動産小口化商品とは?」で詳しく解説しています。 - 初心者にはどちらがおすすめですか?
-
まとまった自己資金や融資の準備が難しい場合は、少額から始められる不動産小口化商品から検討するのも一つの方法です。
一方、融資を活用して資産規模を拡大したい場合や、現物不動産ならではの相続税評価上の特徴を活かした資産承継を検討したい場合、自分の裁量で物件の運用・売却をしたい場合は、現物の不動産投資が向いていることが多いです。
初心者かどうかだけでなく、投資目的や資金規模、許容できるリスクなどを踏まえて選ぶことが重要です。 - 現物の不動産投資と小口化商品を併用することはできますか?
-
はい、可能です。現物の不動産投資と不動産小口化商品を組み合わせ、投資先や投資金額を分散する方法もあります。
なかには、現物の不動産投資でまとまった資産形成を進めながら、余剰資金を小口化商品に分散投資するなど、組み合わせて活用する投資家もいます。
ただし、複数の商品に投資すれば必ずリスクが低下するわけではないため、対象不動産やエリア、事業者、商品の仕組みなども確認することが重要です。
まとめ
現物の不動産投資は「所有権・融資活用・運用の裁量」に加え、現金とは異なる相続税評価上の特徴を活かした資産承継ができる点に強みがあります。
不動産小口化商品は「少額から始められる・管理の手間を抑えられる」ことに強みがあります。
どちらが向いているかは、自己資金の規模、融資活用の意向、管理にかけられる時間、裁量の重視度、相続対策の重視度によって変わります。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
国土交通省「不動産特定共同事業法について」:https://www.mlit.go.jp/totikensangyo/const/1_5_bt_000043.html
国税庁 タックスアンサー No.4614「貸家建付地の評価」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。