最近「不動産クラウドファンディング」という言葉を耳にするようになりましたが、マンション投資と何が違うのか、考えたことがある方は多いのではないでしょうか。近年注目されている不動産投資の一つですが、仕組みやリスクの取り方は両者で大きく異なります。
結論から言うと、不動産クラウドファンディングは、一般的に投資家自身が不動産の所有権を持たず、事業者が運用する不動産事業にオンラインで少額から出資する投資、マンション投資は自ら物件の所有権を取得して家賃収入を得る実物資産への投資という違いがあります。少額・短期間で始めやすく、物件の管理・運用を事業者に任せたいなら不動産クラウドファンディング、自ら不動産を所有し、融資を活用した資産形成や相続対策まで見据えるならマンション投資が選択肢となります。
本記事では、不動産クラウドファンディングとマンション投資について、所有権の有無や必要資金、運用方法、融資、収益、リスクなどの違いを初心者向けにわかりやすく解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 不動産クラウドファンディングとマンション投資、それぞれの仕組みと所有権の違い
- 必要資金・融資(レバレッジ)・リスクとリターン・流動性・資産性・税制の違い
- それぞれどのような人に向いているかの判断ポイントとよくある質問
不動産クラウドファンディングとは
不動産クラウドファンディングとは、不動産特定共同事業法に基づき、インターネット上のプラットフォームを通じて、複数の投資家から少額の資金を集め、その資金で不動産を取得・運用する仕組みです。一般的には、不動産小口化商品の契約形態の一つである「匿名組合型」が多く、インターネット上で出資を募ります。小口化商品全体の分類は下記記事をご参考ください。
多くのサービスが1万円程度からの出資に対応しており、契約から分配金の受け取りまでオンラインで完結する手軽さが特徴です。注意が必要なのは、これが「事業への出資」であるという点です。匿名組合型では、投資家が対象不動産の所有権を取得するわけではありません。運用が終了しても、出資した不動産そのものが投資家の資産として残ることはありません。
マンション投資とは
マンション投資は、区分マンション等の物件を投資家自身が直接購入・所有し、賃貸に出すことで家賃収入(インカムゲイン)を得る投資方法です。不動産クラウドファンディングが「事業への出資」であるのに対し、マンション投資は「物件そのものの所有」である点が根本的に異なります。
また、購入する不動産を担保に融資(ローン)を活用できるため、自己資金以上の規模の資産を運用できる「レバレッジ効果」も特徴です。不動産クラウドファンディングとは異なり、売却するまでは不動産そのものを資産として保有し続けられる点も、大きな違いです。
不動産クラウドファンディングとマンション投資の比較表
| 比較項目 | 不動産クラウドファンディング | マンション投資 |
|---|---|---|
| 必要資金の目安 | 1万円程度からの商品もある | 物件価格や融資条件による(ローン活用が可能) |
| 運用期間 | 数ヶ月~数年程度で固定されていることが多い | 長期保有も可能(売却時期は自分で選べる) |
| 所有権 | 匿名組合型では、対象不動産の所有権を持たない | 投資家自身が不動産の所有権を持つ |
| 融資(レバレッジ) の活用 |
投資家個人が対象不動産を担保に融資を活用することは基本的にできない | 購入する不動産を担保にローンを活用することが可能 |
| 流動性 (換金のしやすさ) |
運用期間中の中途解約・譲渡が制限される商品が多い | 物件の立地・価格などの条件や、売却方法によって異なる(すぐに売れるとは限らない) |
| 資産性 | 匿名組合型では、運用終了後に不動産そのものは投資家の資産として残らない | 売却するまで不動産そのものを資産として保有できる |
| 所得の分類・税率 | 匿名組合型の分配金は、雑所得として扱われる | 家賃収入は不動産所得として、一定の費用を必要経費にでき、赤字の場合は給与所得などと損益通算が可能 |
| リスク低減の 仕組み |
「優先劣後方式」(事業者が一定の損失を先に負担する仕組み)を採用する商品もある | サブリース契約により、空室時にも契約条件に基づく賃料を受け取れる場合がある |
| 元本保証 | なし(優先劣後方式でもリスクがゼロになるわけではない) | なし |
| 相続税評価額 | 匿名組合型では、出資持分(契約上の権利)として評価 | 現物不動産として評価され、現金や預貯金とは異なる評価方法が適用される |
| 管理の手間 | 物件の管理・運用は事業者が行う | 自ら対応するか、管理会社等へ委託する |
不動産クラウドファンディングは「少額から始めやすい・管理の手間が少ない」、マンション投資は「不動産そのものを資産として保有できる・融資によるレバレッジを活用できる」という違いがあります。とくに「不動産所有権を持つか」「融資を活用できるか」「所得や相続時の税評価がどのように扱われるか」は、長期的な資産形成を考えるうえで重要な比較ポイントです。
不動産クラウドファンディングのメリット・デメリット
メリット:不動産クラウドファンディングの最大のメリットは、数万円程度の少額からでも不動産投資に参加できることにあります。マンション投資とは異なり、まとまった頭金や継続的なローン返済が不要なため、初心者でも始めやすい不動産投資です。また、不動産の購入・入居者対応・修繕管理などはすべて事業者が行うため、投資家に手間がかからない特徴があります。
さらに、投資案件はあらかじめ運用期間が設定されていることが多く、事前に想定利回りなどの情報も公開されているため、運用期間や収益の見通しを把握しやすい点も安心材料となっています。
デメリット:元本保証ではないため、不動産価格の下落や空室の発生などにより、分配金が減少したり元本割れが起きたりするリスクがあります。
運用期間中の中途解約が原則できない商品が多く、匿名組合型では運用終了後も不動産そのものは資産として残りません。分配金は一般的に雑所得として扱われ、マンション投資の不動産所得とは税務上の取扱いも異なります。
また、投資家自身が対象不動産を担保に融資を利用することは基本的にできないため、マンション投資のようなレバレッジ効果は得られないことや、元本保証もなく事業者の経営・運営状況による影響を受けるリスクがある点にも注意が必要です。
マンション投資のメリット・デメリット
メリット:マンション投資ではローンを組んで不動産を購入することができ、レバレッジを利かせた不動産投資が可能です。これにより投資規模を拡大できるため、自己資金に対して大きな収入や資産形成を狙うことができるようになります。また、不動産クラウドファンディングとは異なり運用期間に制限がないため、入居者が継続すれば、長期にわたって家賃収入を得られることも大きなメリットです。
加えて、不動産は実物資産であり、インフレ局面では物価上昇に伴って市場価格や家賃が上昇する可能性があるため、インフレ対策としても有効です。さらに、マンション投資では、減価償却などの一定の費用を経費計上でき、不動産所得が赤字となった場合には、一定の要件のもと給与所得などと損益通算ができます。
また、現物不動産は現金とは相続税評価の方法が異なり、賃貸状況なども評価に反映されるため、相続税評価額の圧縮などのメリットもあります。
デメリット:マンション投資では、空室リスクに注意が必要です。入居者が決まらず空室が続けば家賃収入が発生しないことに加え、ローン返済や不動産の管理費・維持費などの支出がかさむ原因になります。
また、購入するマンションの選定や頭金の用意、購入後の登記手続きなどが必要になるため、不動産クラウドファンディングよりも初期ハードルが高くなりがちです。
投資用マンションの流動性は、物件の立地や価格などの条件、仲介・買取といった売却方法によって異なります。仲介で売却する場合は買主が見つかるまで時間がかかることがある一方、買取を利用することで比較的早期に現金化できる場合もあります。
実際に売買契約から物件の引き渡しまでの手続きにも時間を要する点は注意が必要です。ローンを利用する場合は、変動金利の上昇によって返済負担が増える可能性もあります。
不動産クラウドファンディングとマンション投資の本質的な違い
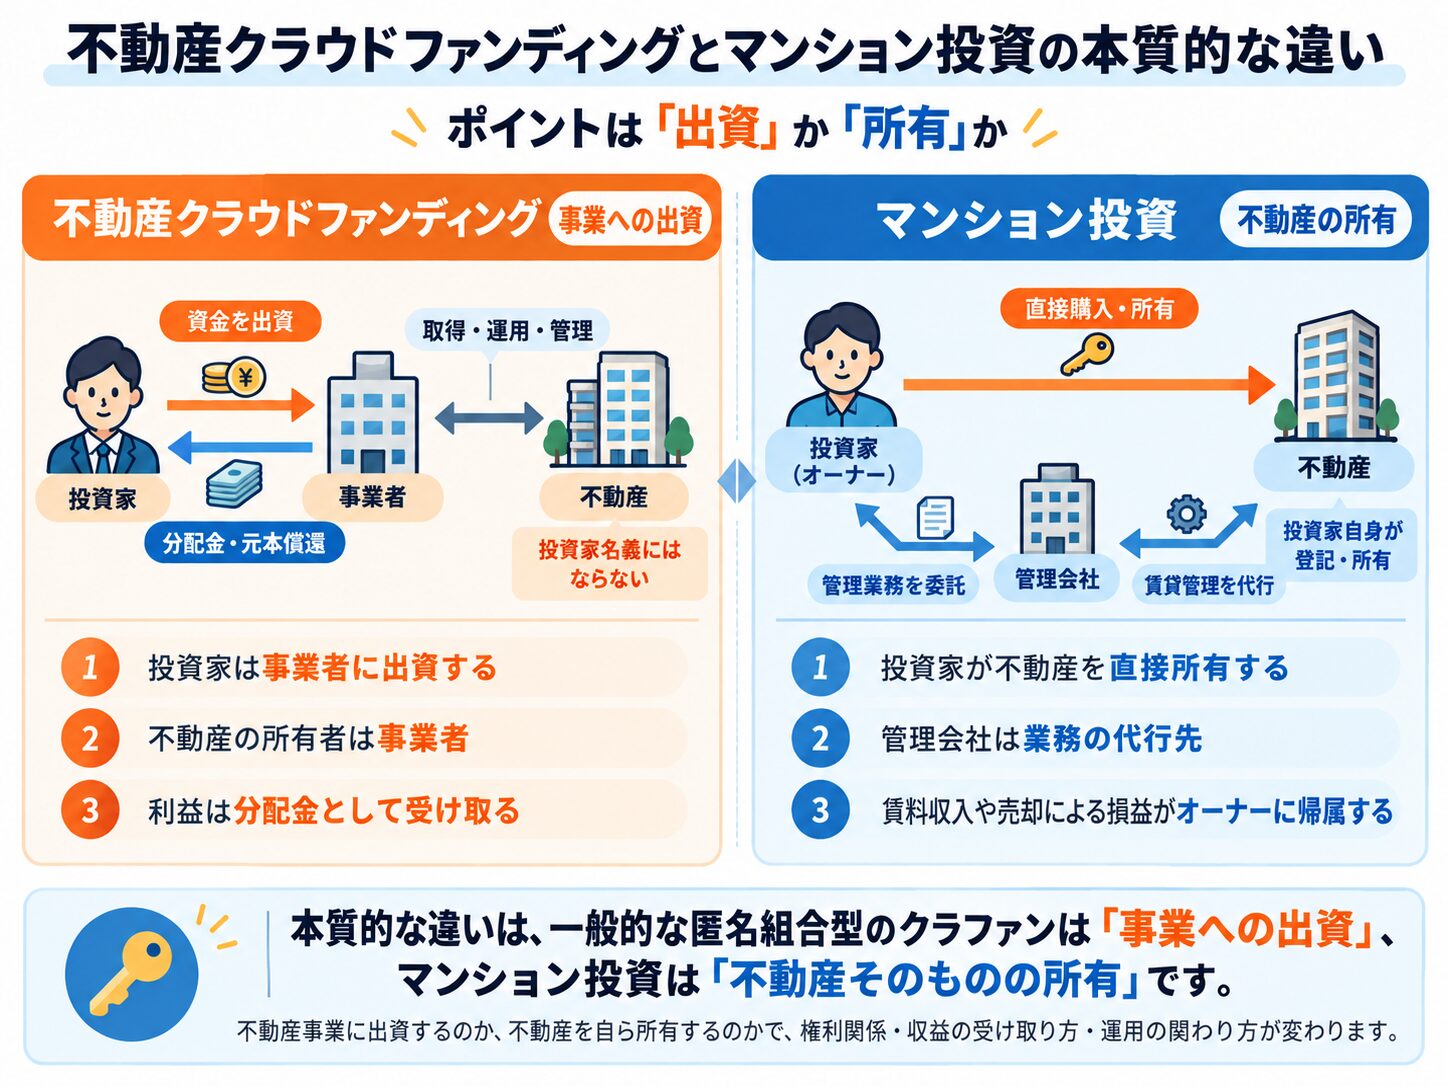
もっとも本質的な違いは、「出資」か「所有」かという点です。不動産クラウドファンディングは、一般的な匿名組合型では、事業者が運営する不動産事業への出資であり、投資家自身が物件を所有・管理することはなく、運用終了後に不動産そのものが手元に残ることもありません。
一方、マンション投資は投資家自身が物件を所有し、賃貸経営の主体となるため、不動産を担保に融資を活用(レバレッジ効果)できるほか、一定の費用を不動産所得の必要経費として計上でき、赤字となった場合には一定の要件のもと損益通算できる場合があります。また、現金とは相続税評価が異なるため、相続対策のメリットも得られます。
不動産クラウドファンディングが向いている人
不動産クラウドファンディングは、以下のような人に向いています。
・少額で不動産投資に参加してみたい人
・不動産の運用や管理に手間をかけたくない人
・短期~中期で資産運用をしたい人
先述の通り、不動産クラウドファンディングは数万円程度の少額から始められることに加え、不動産の取得・運用・管理は事業者に一任できます。そのため、まとまった資金を用意せずに不動産投資を始めたい人や、物件の管理に手間をかけずに運用したい人に適した投資方法となっています。
マンション投資が向いている人
マンション投資は、以下のような人に向いています。
・長期的に家賃収入を得ながら資産形成したい人
・ローンを活用して自己資金以上の規模の資産を保有・運用したい人
・実物資産を保有し、インフレへの備えも考えたい人
・将来、配偶者や子などに不動産という資産を残したい人
先述の通り、マンション投資は物件の選定・管理・運用などに一定の知識が必要であり、空室や家賃下落などのリスクもあります。しかし、入居者募集や家賃回収、建物・設備の管理などは管理会社へ委託することもできるため、信頼できる不動産会社とのパートナーシップや管理会社への委託によってオーナー自身の管理負担を軽減することも可能です。
そのため、不動産を自ら所有し、ローンを活用しながら長期的な資産形成を目指したい人や、実物資産としてのインフレ対策・相続対策などを考えたい人にはおすすめの投資方法です。
よくある質問(FAQ)
- 不動産クラウドファンディングは元本保証ですか?
-
いいえ、元本保証ではありません。「優先劣後方式」(一定の損失を事業者の劣後出資分から先に負担する仕組み)を採用することで投資家の損失リスクを抑える仕組みを設けている商品もあります。
ただし、損失が劣後出資分を上回った場合などには元本割れする可能性があります。優先劣後方式は元本を保証する仕組みではない点を理解しておきましょう。 - 不動産クラウドファンディングの分配金には、どんな税金がかかりますか?
-
一般的な匿名組合型では、分配金は原則として雑所得として扱われ、利益の分配時には20.42%の所得税等が源泉徴収されます。
ただし、20.42%が最終的な税率という意味ではなく、他の所得と合算して確定申告が必要になる場合があります。
マンション投資の家賃収入は不動産所得となるため、所得区分や必要経費、他の所得との損益通算などの税務上の取り扱いが異なります。 - 不動産クラウドファンディングは相続税対策になりますか?
-
一般的な匿名組合型では、投資家が対象不動産そのものを所有しているわけではなく、相続時には匿名組合契約に基づく出資持分等を相続財産として評価します。
一方、現物のマンションは土地・建物を不動産として評価するため、両者では相続税評価の方法が異なります。
そのため、相続を見据えて投資する場合は、期待できる節税効果だけで判断するのではなく、それぞれの評価方法や資産承継のしやすさを確認することが重要です。 - 初心者は不動産クラウドファンディングから始めるべきですか?
-
必ずしも不動産クラウドファンディングから始める必要はありませんが、少額で不動産投資の感覚を試してみたい方や、物件の管理に手間をかけたくない方には選択肢の一つになります。
ただし、運用期間中は原則として中途解約・譲渡が制限されている商品が多い点、一般的な匿名組合型では運用終了後に不動産そのものが資産として残らない点、投資家自身が対象不動産を担保に融資を活用できない点なども理解しておきましょう。
投資経験の有無だけではなく、投資目的や資金、運用期間などから選ぶことが重要です。
まとめ
不動産クラウドファンディングは「不動産事業への出資」、マンション投資は「不動産そのものの所有」という本質的な違いがあります。
一般的な匿名組合型の不動産クラウドファンディングは、投資家自身が不動産を所有するわけではないため、運用終了後に不動産そのものが資産として残りません。マンション投資では、投資家自身が不動産を所有し、ローンを活用した資産形成や、長期的な家賃収入、将来の相続などを見据えた運用が可能です。
また、両者では必要資金、運用期間、融資の活用、流動性、所得区分や相続時の評価方法などにも違いがあります。少額から始めやすく管理の手間を抑えたいのか、不動産を自ら所有して長期的な資産形成を目指したいのかなど、投資目的や資金計画に合わせて選ぶことが重要です。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
国土交通省「不動産特定共同事業法について」(電子取引業務・少額出資型の仕組み)https://www.mlit.go.jp/totikensangyo/const/1_5_bt_000043.html
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。