老後資金や将来の不安を軽減する資産形成として注目されている「新NISA」や「iDeCo」、家賃収入を得ながら長期的な資産形成を目指す「マンション投資」。資産形成の方法が多様化する一方で、「資産形成を始めたいが、新NISA・iDeCoとマンション投資、自分に向いているのはどれか分からない」こうした悩みを持つ方が増えています。
どちらも将来に備えるための投資手段ですが、仕組みやリスク、資産の増やし方は全く異なります。その違いを理解しないまま始めてしまうと、本来求めていた成果が得られず後悔するおそれがあります。
結論から言うと、新NISA・iDeCoは税制優遇を活用しながら 、金融商品(投資信託等)で資産形成する方法、マンション投資は融資を活用した、実物資産による資産形成という違いがあります。両者は対立する選択肢ではなく、併用することでそれぞれの強みを補い合うことも可能です。
本記事では、新NISA・iDeCoとマンション投資の特徴と仕組みの違いを、2026年の制度改正など最新の動向も踏まえながら、投資初心者の方にもわかりやすく解説します。この記事を読むことで、あなたに合った資産形成の方法が分かるようになるでしょう。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 新NISA・iDeCoの制度概要(非課税枠、掛金上限など)と2026年・2027年の制度改正
- 新NISA・iDeCoとマンション投資との違い(必要資金・レバレッジ・流動性・税制・相続対策)
- それぞれのメリット・デメリットと元本割れなどのリスク
- 新NISA・iDeCoとマンション投資、それぞれどのような人に向いているか
- 併用する場合の考え方とチェックリストとよくある質問
新NISAとは
新NISA(少額投資非課税制度)は、2024年から始まった制度で、株式・投資信託等の運用益が非課税になる仕組みです。「つみたて投資枠」(年間120万円)と「成長投資枠」(年間240万円)があり、両方を併用すると年間360万円まで投資できます。生涯にわたる非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限、制度自体も恒久化されています(注1)。
また、2027年1月から始まる「こどもNISA」では、つみたて投資枠の年齢要件が見直され、0~17歳にも年間60万円、非課税保有限度額600万円のつみたて投資枠が設けられる予定です。これにより、NISAは老後資金だけでなく、子どもの将来に向けた資産形成にも活用できる制度へと拡充されます(注2)。
参考文献・出典
(注1)金融庁「NISAを知る」:https://www.fsa.go.jp/policy/nisa2/know/index.html
(注2)金融庁「令和8(2026)年度税制改正について」https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
iDeCo(個人型確定拠出年金)とは
iDeCoは、自分で拠出した掛金を自分で運用し、原則60歳以降に受け取る私的年金制度で、月5,000円という少額から始められます。
掛金が全額所得控除の対象になる、運用益が非課税になる、受取時にも税制優遇があるという3段階の税制メリットが特徴です。掛金の上限額は、自営業者で月額6.8万円、会社員は企業年金の加入状況により月額1.2万円〜5.5万円(企業年金がない場合は2.3万円)などと、職業・加入状況によって幅があります(2026年9月時点)。
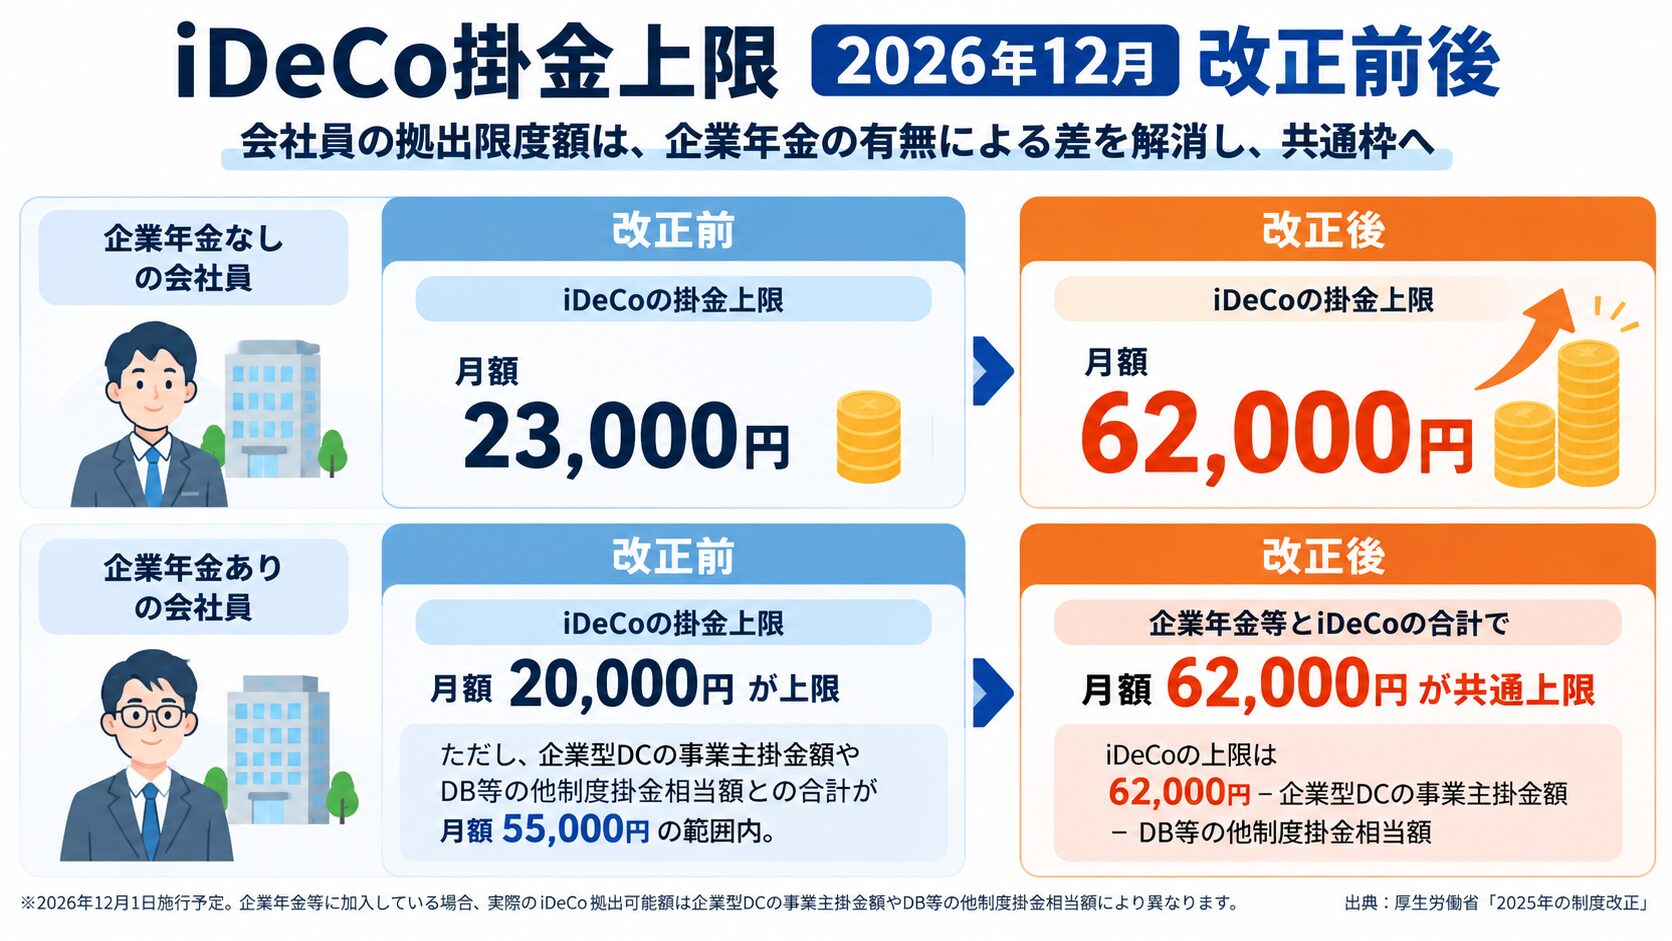
2026年12月の制度改正に注意:2026年12月1日から、会社員等のiDeCoの拠出限度額が月額6.2万円に引き上げられる予定です。
ただし、企業型DB・企業型DCに加入している会社員は、その掛金相当額を6.2万円から差し引いた額が実際の拠出限度額となるため、全員が一律で6.2万円を拠出できるわけではありません。自営業者(第1号被保険者)の上限も、iDeCoと国民年金基金を合わせて 月額6.8万円から7.5万円程度に引き上げられる予定です。あわせて、加入可能年齢もこれまでの65歳未満から70歳未満に引き上げられる予定です(注3)。あわせて、一定の要件を満たす60歳以上70歳未満の方にも加入対象が拡大されます。
制度改正の詳細は、公的機関の最新情報でご確認ください。
参考文献・出典
(注3)iDeCo公式サイト(国民年金基金連合会):https://www.ideco-koushiki.jp/
マンション投資とは
マンション投資は、区分マンション等の物件を実際に購入し、賃貸に出すことで家賃収入(インカムゲイン)を得る投資方法です。
物件価格は数千万円以上かかることが多いですが、購入する物件そのものを担保にローンを活用できるため、自己資金以上の規模の資産を運用できる「レバレッジ効果」が特徴です。また、ローン利用時には一般的に団体信用生命保険(団信)に加入し、契約者が死亡または所定の高度障害状態などになった場合、保険金によってローン残高が返済されます。
ローンのないマンションを家族に残し、賃貸を続ければ家賃収入を得ることもできるため、資産形成とあわせて生命保険に近い保障機能を持たせられる点も特徴です。
新NISA・iDeCoとマンション投資の比較表
| 比較項目 | 新NISA | iDeCo | マンション投資 |
|---|---|---|---|
| 投資金額 | 少額から可能 | 月数千円~ | 数千万円~ (ローン利用なら初期費用 数十万円~) |
| 投資対象 | 株式・投資信託 | 投資信託・定期預金 | 実物不動産 |
| 税制メリット | 運用益非課税 | 掛金所得控除 +運用益非課税 |
減価償却・損益通算 ・相続評価圧縮 |
| 収益源 | 値上がり益・配当 | 運用益 | 家賃収入 + 売却益 |
| ローンの活用 | ローンは使えない | ローンは使えない | ローンの活用ができる |
| 価格変動 | 市場変動の 影響が大きい |
市場変動の 影響が大きい |
入居者ニーズに 連動しやすい |
| 流動性 | いつでも売却可 | 原則60歳まで 引出し不可 |
手続き含め売却に 多少時間がかかる |
| インフレ対応 | 商品次第 | 商品次第 | 家賃や価格上昇の 可能性 |
新NISA・iDeCoは「少額・低管理負担での資産形成」、マンション投資は「レバレッジ活用による大きな資産形成・相続対策」に強みがあります。どちらも元本保証がない点は共通しており、リスクを正しく理解したうえで選ぶことが重要です。
新NISA・iDeCoのメリット・デメリット
メリット:新NISA・iDeCoは、どちらも月数千円レベルという少額から投資が可能です。手数料がかかる場面があるものの、マンション投資と比較すると、投資が初めての方でも始めやすいといえます。
投資信託を通じて複数の株式や債券にまとめて投資ができるため、投資先を分散することで、特定の資産や銘柄の値下がりによる影響を抑えやすい点も特徴です。ただし、分散投資をしても市場全体が下落する場合などには、資産全体が値下がりする可能性があります。
さらに、新NISAでは投資した株式や投資信託等から得られる売却益や配当・分配金が非課税となります。iDeCoでは、掛金が全額所得控除となるほか、運用益が非課税となり、受取時にも一定の所得控除を利用できます。こうした税制上の優遇を受けながら、長期的な資産形成を目指せる点は大きなメリットです。
投資対象は制度によって異なりますが、新NISAのつみたて投資枠やiDeCoでは、一定の基準を満たした商品から選択できる ため、商品選びや運用の手間を抑えやすい点もメリットといえます。投資に多くの時間を割けない人でも、取り組みやすい仕組みです。
デメリット:新NISA・iDeCoは、株式や投資信託などの金融商品に投資する仕組みのため、元本が保証されているわけではありません。場合によっては、投資した金額を下回る、いわゆる「元本割れ」が起こる可能性があります。短期的に資産を減らす可能性がある点には注意が必要です。
株価の下落や為替変動など、市場の値動きの影響も受けやすいです。そのため、長期間投資を続けていても必ず利益が出るとは限らず、思ったように資産が増えない期間が続くこともあります。また、新NISAで生じた損失は、特定口座や一般口座で生じた利益との損益通算や、翌年以降への繰越控除ができません。
新NISA・iDeCoは、いずれもマンション投資のようにローンを活用して自己資金以上の規模の資産に投資することはできません。基本的には手元にある資金から拠出・投資するため、レバレッジを活用した資産形成ができない点はマンション投資との大きな違いです。またiDeCoに関しては、原則として60歳まで資産を引き出すことができません。これは、老後資金の準備を目的とした制度であるためであり、急に資金が必要になった場合でも柔軟に使うことはできません。
マンション投資のメリット・デメリット
メリット:マンション投資のメリットとしてまず挙げられるのが、継続的な家賃収入が期待できる点です。貸し出したマンションに入居者がいる限り、定期的な家賃収入を得られるため、老後を見据えた資産形成にも活用できるでしょう。ローンを活用することもできるので、手元の自己資金に金融機関の融資を組み合わせて、自己資金以上の規模のマンションに投資できる「レバレッジ効果」も魅力の一つといえます。
また、ローン利用時には一般的に団体信用生命保険(団信)に加入し、契約者が死亡または所定の高度障害状態などになった場合には、保険金によってローン残高が返済されます。ローンのないマンションを家族に残し、賃貸を続ければ家賃収入を得ることもできるため、資産形成とあわせて生命保険に近い保障機能を持たせられる点も特徴です。
また、マンションそのものに価値がある「実物資産」であるため、インフレ局面では、物価や賃金、賃貸需要などを背景に、家賃や物件価格が上昇する可能性があります。その場合、家賃収入の増加や、将来の売却による売却益(キャピタルゲイン)も期待できます。
税制面では、家賃収入から管理費や修繕費、固定資産税、減価償却費、借入金の利息など、一定の費用を必要経費として差し引いた不動産所得として計算します。また、マンションは現金とは相続税評価の方法が異なり、賃貸している場合には権利関係などを反映して評価額が圧縮されるため、資産承継の面でも特徴があります。
デメリット:マンション投資は、投資を始めるハードルがやや高い点がデメリットの一つです。
ローンを活用できる一方で、初期費用は新NISAなどと比べ高額で、購入代金以外にも諸費用がかかるなど、購入時には一定の自己資金が必要です。また、継続的な収入が期待できる一方、入居者がいない空室状態になると収入が得られず、ローンの支払いや管理費なども自分で支払わなければなりません。そのため、物件選びではニーズに応えた立地や間取りなど、多角的な面から検討する必要があります。
金融商品と比べると、手続きなどで売却に時間がかかる傾向にあるため、急な資金需要に対応しにくい点も見逃せません。物件によっては、思うような価格で売却できず、ローン残債を下回ることもあるため、将来の売却のことも考えて、購入を判断する必要があります。
どちらが向いている?
投資目的やライフステージ、資金状況によって、向いている手段は変わります。それぞれのタイプ別に見ていきましょう。
少額から投資・資産形成を始めたい方は「新NISA・iDeCo」
まとまった資金がなくても始められ、税制優遇を活用しながら長期的にコツコツ資産形成したい方には、新NISA・iDeCoが選択肢となります。ただし元本保証がない点に加え、iDeCoは原則60歳まで資産を引き出せない点も理解しておきましょう。
融資を活用した資産形成・家賃収入・相続対策を考える方は「マンション投資」
融資を活用して自己資金以上の規模の資産形成を目指したい方、家賃収入という形で継続的な収入源を作りたい方、現金とは異なる相続税評価額の圧縮効果まで見据える方には、マンション投資が選択肢となります。ローン利用時には団体信用生命保険(団信)による保障機能を持たせられる点も特徴です。
併用という選択肢
新NISA・iDeCoとマンション投資は、必ずしもどちらか一方を選ぶ必要はありません。新NISA・iDeCoで金融資産を積み立てながら、マンション投資で実物資産を保有し、家賃収入を得るという組み合わせも可能です。金融資産と実物資産に投資先を分けるという観点から、目的や資金状況に応じて併用を検討することも有効な選択肢です。
併用を検討する場合のチェックリスト
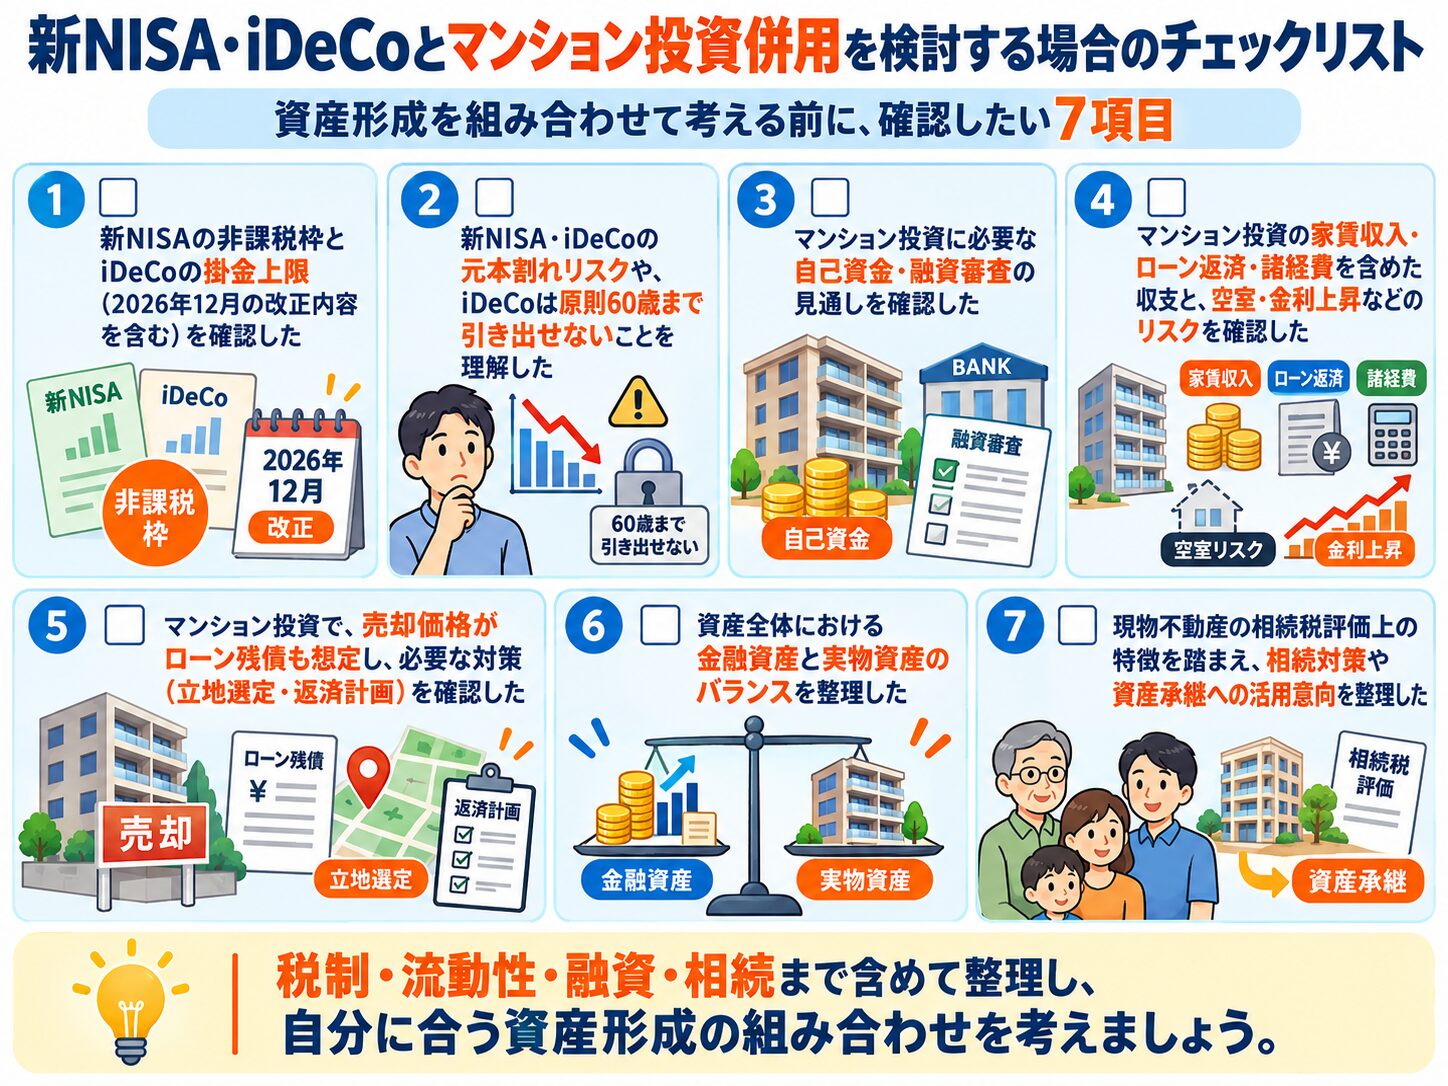
- 新NISAの非課税枠とiDeCoの掛金上限(2026年12月の改正内容を含む)を確認した
- 新NISA・iDeCoの元本割れリスクや、iDeCoは原則60歳まで引き出せないことを理解した
- マンション投資に必要な自己資金・融資審査の見通しを確認した
- マンション投資の家賃収入・ローン返済・諸経費を含めた収支と、空室・金利上昇などのリスクを確認した
- マンション投資で、売却価格やローン残債も想定し、必要な対策(立地選定・返済計画)を確認した
- 資産全体における金融資産と実物資産のバランスを整理した
- 現物不動産の相続税評価上の特徴を踏まえ、相続対策や資産承継への活用意向を整理した
よくある質問(FAQ)
- 新NISA・iDeCoとマンション投資、どちらから始めるべきですか?
-
少額から始められる新NISA・iDeCoを先に始め、資金や知識が整った段階でマンション投資を検討する、という順番で進める方も多くいます。
ただし、マンション投資は物件を担保にローンを活用できるため、必ずしも自己資金が貯まるのを待つ必要はありません。
また、新NISAは比較的自由に売却・換金できますが、iDeCoは原則60歳まで資産を引き出せないため、必要となる時期が近い資金を充てないことも重要です。
目的や状況に応じて判断しましょう。 - 新NISA・iDeCoは必ず利益が出ますか?
-
いいえ、必ず利益が出るとは限りません。新NISA・iDeCoで株式や投資信託などを運用する場合、元本が保証されているわけではなく、市場の値動きなどによって投資した金額を下回る「元本割れ」が起こる可能性があります。
長期・積立・分散投資によって価格変動リスクを抑えることは期待できますが、元本割れを完全に防げるわけではありません。 - iDeCoの掛金上限は2026年12月からどう変わりますか?
-
2026年12月1日から、会社員等(第2号被保険者)のiDeCoの拠出限度額 は、企業年金の有無による区分がなくなり、企業年金と共通で月額6.2万円程度に引き上げられます。
ただし、企業年金に加入している場合は、企業型DCの事業主掛金額やDB等の他制度掛金相当額を6.2万円から差し引いた額が、実際のiDeCoの拠出限度額となります。
そのため、すべての会社員が月額6.2万円を拠出できるわけではありません。また、自営業者等(第1号被保険者)は、iDeCoと国民年金基金等を合わせた拠出限度額が月額6.8万円から7.5万円に引き上げられます。
加入可能年齢についても、一定の要件を満たす60歳以上70歳未満の方まで対象が拡大されます。
制度改正の詳細は、公的機関の最新情報でご確認ください。 - マンション投資は新NISA・iDeCoのような税制優遇はありますか?
-
新NISA・iDeCoのような直接的な非課税制度はありませんが、家賃収入から管理費や修繕費、固定資産税、 減価償却費等の費用を必要経費として計上できるため、不動産所得が赤字になった場合、一定要件のもと、損益通算によって給与所得の所得税・住民税の負担を軽減できる場合があります。
また、マンションは現金とは相続税評価の方法が異なり、賃貸している場合には権利関係などを反映して評価額が調整されます。
そのため、一定の条件では相続税評価額が時価より低くなる場合があり、資産承継の面でも特徴があります。
まとめ
新NISA・iDeCoは税制優遇を活用しながら株式や投資信託等の金融商品で資産形成する制度、マンション投資は融資を活用した実物資産を保有し、家賃収入を得ながら行う資産形成です。
どちらも元本保証はなく、新NISA・iDeCoは運用する金融商品の価格変動による元本割れ、マンション投資は売却額がローン残債を下回るなどのリスクがあります。マンション投資のリスクは、賃貸需要が見込める立地や物件を選び、無理のない返済・収支計画を立てることが重要です。
また、iDeCoは2026年12月に掛金上限の引き上げ・加入可能年齢の拡大が行われ、NISAも2027年から対象年齢が拡大されます。 制度を利用する際は、こうした最新の改正内容も確認しておきましょう。
マンション投資には、融資によるレバレッジ効果や団体信用生命保険(団信)による保障機能、現金とは異なる相続税評価上の特徴もあります。 新NISA・iDeCoとマンション投資は必ずしも対立する選択肢ではなく、目的や資金状況に応じて併用することで金融資産と実物資産の双方を保有することもできます。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。