「資産運用を始めたいが、株式・投資信託・預金・債券・不動産投資、どれが自分に合っているのか分からない」——投資を検討し始めた方の多くが、まずこの疑問にぶつかります。
結論から言うと、投資に向き不向きを分けるのは、「何を目的に運用するか」「どれだけのリスクを許容できるか」「運用にどれだけ時間をかけられるか」「どれだけの資金を用意できるか」という4つの軸です。本記事では、代表的な5つの投資商品(株式投資・投資信託・定期預金/積立預金・債券・不動産投資)の特徴を比較し、それぞれどんな人に向いているかをタイプ別に解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 5つの投資商品(株式・投資信託・預金・債券・不動産投資)の特徴と違い
- それぞれの投資に向いている人とタイプ別診断
- 必要な初期資金やリスク・リターン、運用の手間の比較
- 自分に合った投資を選ぶためのチェックリストとよくある質問
①5つの投資の特徴を一覧で比較
まず、5つの投資商品の特徴を一覧表で比較してみましょう。
| 投資対象 | 向いている人 | 必要な初期資金の目安 | リスク・リターン | レバレッジ活用 | 管理の手間 |
|---|---|---|---|---|---|
| 株式投資 | 値動きを許容でき、企業や市場の動向に関心がある人 | 数百円程度から(単元未満株など) | 市場・銘柄によっては値動きが激しく、ハイリスク・ハイリターン、元本割れの可能性あり | 基本的に不可(信用取引などで可能) | 個別銘柄の選定・売買判断などが必要 |
| 投資信託 | 少額から分散投資を始めたい人、運用の手間を抑えたい人 | 数百円程度から | 低~高リスク・リターン(商品によって異なる)、分散投資でリスク軽減が可能 | 一般的に利用しない | 比較的少ない |
| 定期預金・ 積立預金 |
元本の安全性を重視し、着実に資金を貯めたい人 | 1,000円程度から | ローリスク・ローリターン、預金保険制度による保護あり、インフレ局面では目減りの可能性あり | 一般的に利用しない | ほとんどない |
| 債券 | 堅実さをベースに、定期的な利息収入や満期時の償還を重視する人 | 1万円程度から(個人向け国債の場合) | 低~中程度のリスク・リターン(国債・社債などで異なる)、社債は信用リスク価格変動リスクあり | 一般的に利用しない | 比較的少ない |
| 不動産投資 | 家賃収入や長期的な資産形成を重視し、融資によるレバレッジも活用したい人 | 数十万円程度から(物件価格や融資条件によって異なる) | 中~高リスク・リターン、空室・家賃下落などのリスクあり、インフレ局面では価格・家賃上昇の可能性あり | 物件を担保にして融資を活用できる | 管理会社への委託で軽減可能 |
※初期資金は商品や金融機関によって異なります。株式・投資信託の少額投資は取扱サービスによって利用条件が異なります。
株式投資は値上がり益や配当・投資信託は少額からの分散投資、定期預金・積立預金は元本の安全性・債券は利息収入、不動産投資は家賃収入や融資活用など、それぞれに特徴があります。どれが「正解」ということはなく、投資目的・リスク許容度・資金規模・運用にかけられる時間によって、向いている商品は異なります。
ここからは、それぞれの投資について詳しく見ていきましょう。
②株式投資に向いている人
向いている人の特徴
企業や市場の動向に関心があり、株価の変動によるリスクを許容できる人に向いています。大きなリターンを期待できる一方、損失が発生する可能性もあるため、値動きを理解しながら資産形成に取り組みたい人に適した選択肢です。
株式投資とは
株式会社が発行する株式を購入し、「株価の変動による売買差益(キャピタルゲイン)」と「配当収入(インカムゲイン)」で利益を得る方法です。ただし、配当の有無や回数は企業によって異なります。
主な特徴
- 短期間で利益を得られる可能性がある
- 比較的ハイリスク・ハイリターン
- 元本割れするリスクあり
- 個別銘柄への投資では、企業や市場の情報収集・売買判断が重要
- 基本的に自己資金の範囲で投資するが、信用取引ではレバレッジを活用できる
必要な初期資金
単元未満株を利用すれば、数百円程度から購入できる場合があります。通常の株式の売買単位は100株ですが、必要な資金は銘柄の株価によって異なります。
③投資信託に向いている人
向いている人の特徴
投資初心者で、運用に時間を割きにくい人に向いています。それでも、少額から分散投資を始めたい人や、長期的な資産形成を目指す人に適した選択肢です。新NISAの対象商品としても広く活用されています。
投資信託とは
投資家から集めた資金をひとつにまとめ、運用の専門家が国内外の株式・債券などに投資する仕組みです。運用成果は基準価額に反映され、ファンドによっては分配金が支払われる場合もあります。
主な特徴
- 専門家が運用を担うため、個別銘柄の選定などの手間を抑えられる
- 国内外の株式・債券・不動産投資信託(J-REIT)など、さまざまな資産に分散投資できる
- 投資対象によってリスクの程度が異なり、市場下落時には損失が生じる可能性がある
- 元本保証なし
- 新NISA※を活用すれば、運用益が非課税になる
- 一般的には借入によるレバレッジを利用しない
ファンドによっては決算時に分配金が支払われるものもありますが、分配金を出さず運用収益をファンド内で再投資する「無分配型」の商品もあります。長期的に運用することで、複利効果が期待できます
※新NISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。
必要な初期資金
数百円程度から始められる商品もあります。
④定期預金・積立預金に向いている人
向いている人の特徴
安全性を最優先し、大きなリスクは避けたい人に向いています。学費や住宅資金など、使う時期や目的が決まっている資金を計画的に貯めたい人にも適しています。
定期預金・積立預金とは
一定期間、まとまった現金を預ける「定期預金」と、毎月など定期的に一定額を積み立てる「積立預金」です。一般的に普通預金より高い金利が設定される商品もありますが、金利や引き出し条件は金融機関によって異なります。
主な特徴
- 預金保険制度の対象となる預金は、一定の範囲で元本と利息が保証される
- 定期預金は途中解約すると、適用金利が低くなる場合がある
- 積立預金は引き出し可能だが、引き出し条件は商品によって異なる
- 比較的ローリスク・ローリターン
- インフレが進むと、お金の実質的な価値が目減りする可能性がある
金利の動向(2026年9月時点)
日本銀行が2024年3月にマイナス金利政策を解除して以降、段階的な利上げが進み、2026年6月に政策金利が1.0%程度へ、さらに同年9月には1.25%程度(31年ぶりの高水準)へと引き上げられました(注1)。
これに伴い、メガバンクの定期預金(1年)も年0.4~0.5%程度まで上昇し、ネット銀行や新規口座向けの優遇金利では年1%を超える商品も登場しています。金利水準は金融政策や各金融機関の判断によって変動するため、最新の金利水準は各金融機関の公式情報でご確認ください。
参考文献・出典
(注1)日本銀行「金融政策決定会合における決定内容」:https://www.boj.or.jp/mopo/mpmdeci/index.htm
必要な初期資金
1,000円~1万円程度から始められる商品が多くあります。なお、預金保険制度(ペイオフ)では、一般預金等について、1金融機関につき預金者1人あたり元本1,000万円までとその利息等が保護されます。
⑤債券に向いている人
向いている人の特徴
定期的な利息収入を重視し、比較的安定した運用を目指す人に向いています。特に、満期まで保有することを前提に、資金の運用期間を計画できる人に適した選択肢です。
債券とは
国・地方公共団体・企業などが資金調達のために発行する有価証券です。投資家は、一般的に「定期的な利息の支払い」と「満期日における償還金」によって収益を得るほか、途中で売却することによる売買差益も狙えます。
主な特徴
- 国債など信用力の高い発行体の債券は、相対的に安全性が高い
- 固定利付債は、原則として利率や満期が発行時に決まっているため、受け取り利息を見通しやすい
- 定期預金より高い利率で運用できる場合が多い
- 市場価格の変動による売買差益も期待できる
- 外国債券には、為替変動による損失リスクがある
- 発行体が財政難等に陥った場合、債務不履行(デフォルト)のリスクがある
- 満期前に売却すると、市場金利の変動などにより損失が生じる場合がある
金利の動向(2026年9月時点)
個人向け国債の金利は、市場金利の動向を反映して変化するため、日本銀行の利上げを背景に金利が上昇しています。2026年9月募集分では、変動10年債で年1.95%程度、固定5年債で年2.2%程度の金利となっており(注2)、2024年半ば以前の「0.5%に届かない水準」が続いていた時期と比べると、個人向け国債の魅力は大きく増しています。
適用利率は募集時期によっても異なるため、最新の金利水準は財務省の公式情報をご確認ください。
参考文献・出典
(注2)財務省「個人向け国債」:https://www.mof.go.jp/jgbs/individual/kojinmuke/
金融庁「NISAを知る」:https://www.fsa.go.jp/policy/nisa2/know/index.html
必要な初期資金
1万円程度から購入できます(個人向け国債の場合)。
⑥不動産投資に向いている人
向いている人の特徴
老後の収入や家族の生活保障を重視する人、家賃収入を得ながら長期的な資産形成を目指したい人に向いています。また、株式や投資信託などとは異なる特徴を持つ実物資産を保有し、資産の分散を図りたい人にも適しています。融資を活用することで、自己資金以上の規模の資産を運用できる点も特徴です。
不動産投資とは
マンション・住宅・土地といった不動産を購入し、「毎月の家賃収入(インカムゲイン)」と「将来の売却差益(キャピタルゲイン)」で収益を得る方法です。融資や団体信用生命保険(団信)の活用など、金融商品とは異なる特徴を持っています。
主な特徴
- 毎月の家賃収入による、継続的な収益が期待できる
- 融資を活用することで、自己資金以上の規模の資産を運用できる(レバレッジ効果)
- 団体信用生命保険付きのローンでは、死亡・高度障害など所定の条件に該当した場合、ローン残債が保障される
- ローン完済後は、返済負担がなくなり、 家賃収入から得られる手残りが増える
- 不動産価格が上昇した局面で売却すれば、キャピタルゲインも期待できる
- 予算に応じて物件タイプを選べる(区分マンションから一棟物件まで幅広い選択肢がある)
- インフレ局面では家賃や物件価格が上昇しやすく、インフレ対策としての側面もある
- 株式や債券とは価格変動の仕組みが異なるため、資産分散の選択肢となる
- 相続税評価額が市場価格より低く算定されやすいため、相続対策として活用されることもある
詳しくは別記事で解説していますので、あわせてご参照ください。
一方で、次のようなリスクも存在します。
- 空室や家賃下落、修繕コストなどのリスクがある
- 変動金利でローンを組んでいる場合、金利が上昇すると返済負担が増える可能性がある
- 売却時の価格がローン残債を下回る可能性がある
- 現物資産であるため、株式等に比べて売却までに時間がかかりやすく、流動性が低い
これらのリスクはありますが、賃貸需要が見込める立地の物件を選び、無理のない返済計画を立て、管理会社のサポートを受けながら運用することで、リスクの軽減を図ることができます。初心者にはワンルームマンションなどの区分マンションや新築・築浅物件が向いている理由は下記記事で詳しく解説しています。

必要な初期資金
ローンを利用することで、数十万円程度から始められます。ただし、必要な自己資金は物件価格や融資条件によって異なります。購入時の諸費用や購入後の予備資金も考慮することが大切です。
不動産投資は、融資を活用して自己資金以上の規模で資産形成を目指せる点、家賃収入による継続的な収入が期待できる点、株式・債券とは異なる特徴を持つ実物資産に投資できる点が大きな魅力です。一方で、空室や修繕、金利上昇などのリスクもあるため、無理のない資金計画が重要です。
⑦どの投資が自分に向いている?タイプ別診断
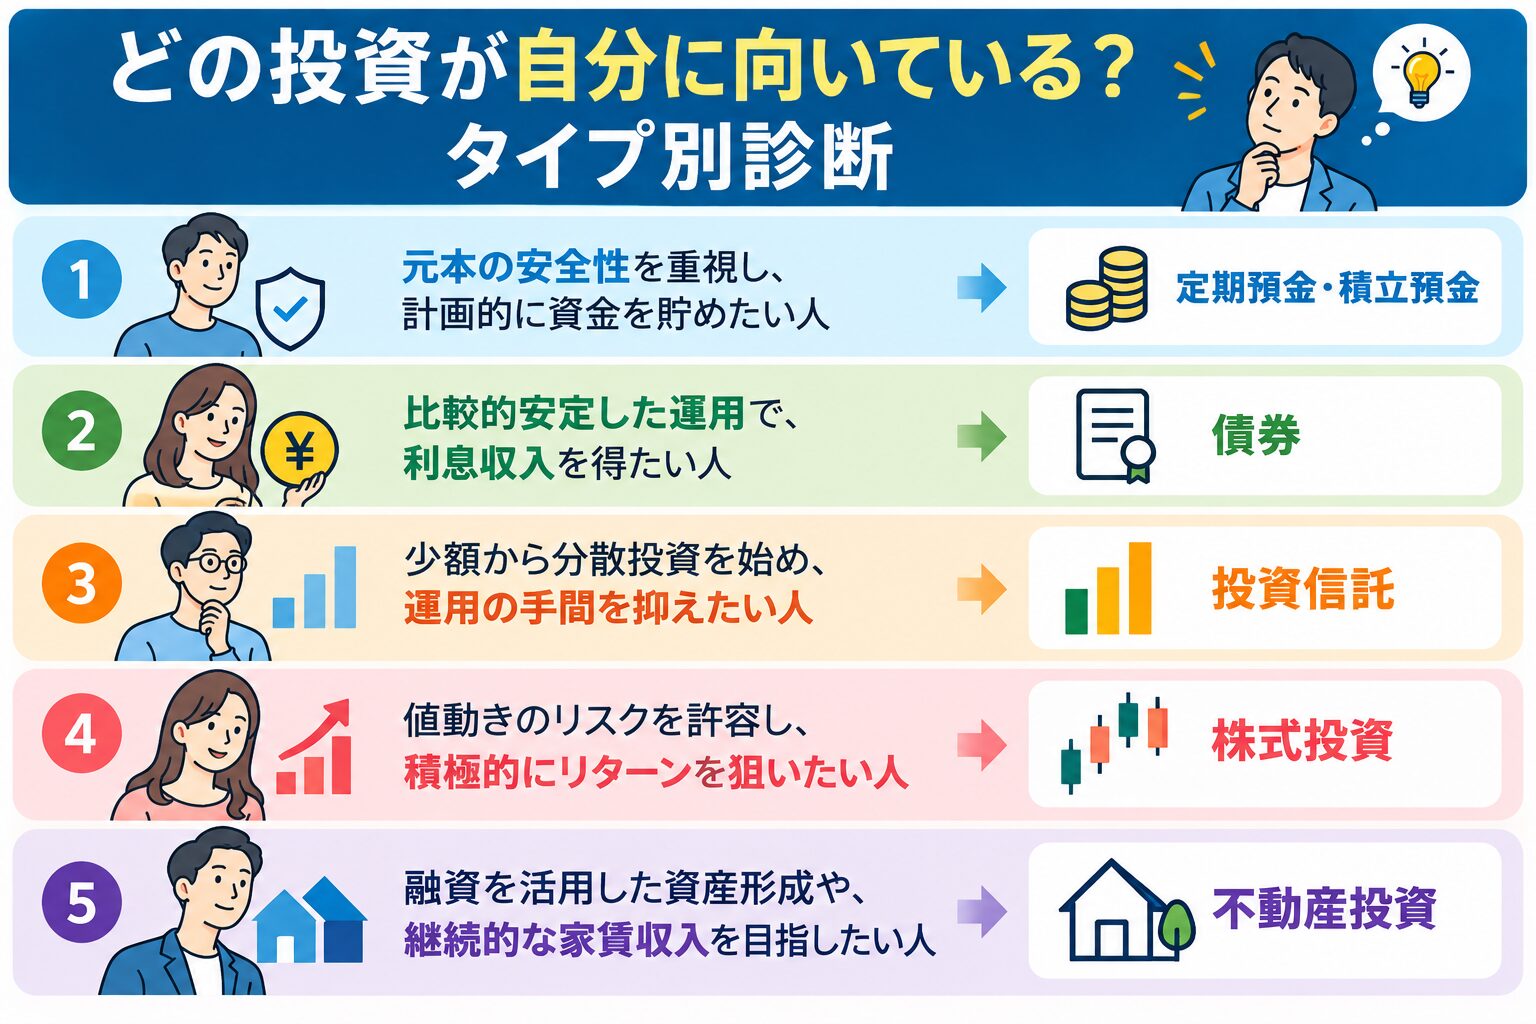
ここまでの内容を踏まえ、投資の目的や重視する条件に応じて、向いている投資商品を5つのタイプに整理しました。
元本の安全性を重視し、計画的に資金を貯めたい人 → 定期預金・積立預金
比較的安定した運用で、利息収入を得たい人 → 債券
少額から分散投資を始め、運用の手間を抑えたい人 → 投資信託
値動きのリスクを許容し、積極的にリターンを狙いたい人 → 株式投資
融資を活用した資産形成や、継続的な家賃収入を目指したい人 → 不動産投資
必ずしも一つの投資商品に絞る必要はありません。それぞれの特徴を活かして複数の商品を組み合わせることで、リスクの分散を図ることもできます。たとえば、新NISAを活用して投資信託を積み立てながら、資金計画や融資条件を確認したうえで、不動産投資にも取り組む、という方法も選択肢の一つです。新NISA・iDeCoと不動産投資の違いについては下記記事で詳しく比較しています。
自分に向いている投資商品は、投資目的・リスク許容度・資金規模・運用にかけられる時間によって異なります。まずは自分が何を重視するのかを整理し、それぞれの特徴を理解したうえで、必要に応じて複数の投資を組み合わせることも検討しましょう。
⑧投資選びのチェックリスト&よくある質問(FAQ)
投資選びの自己診断チェックリスト
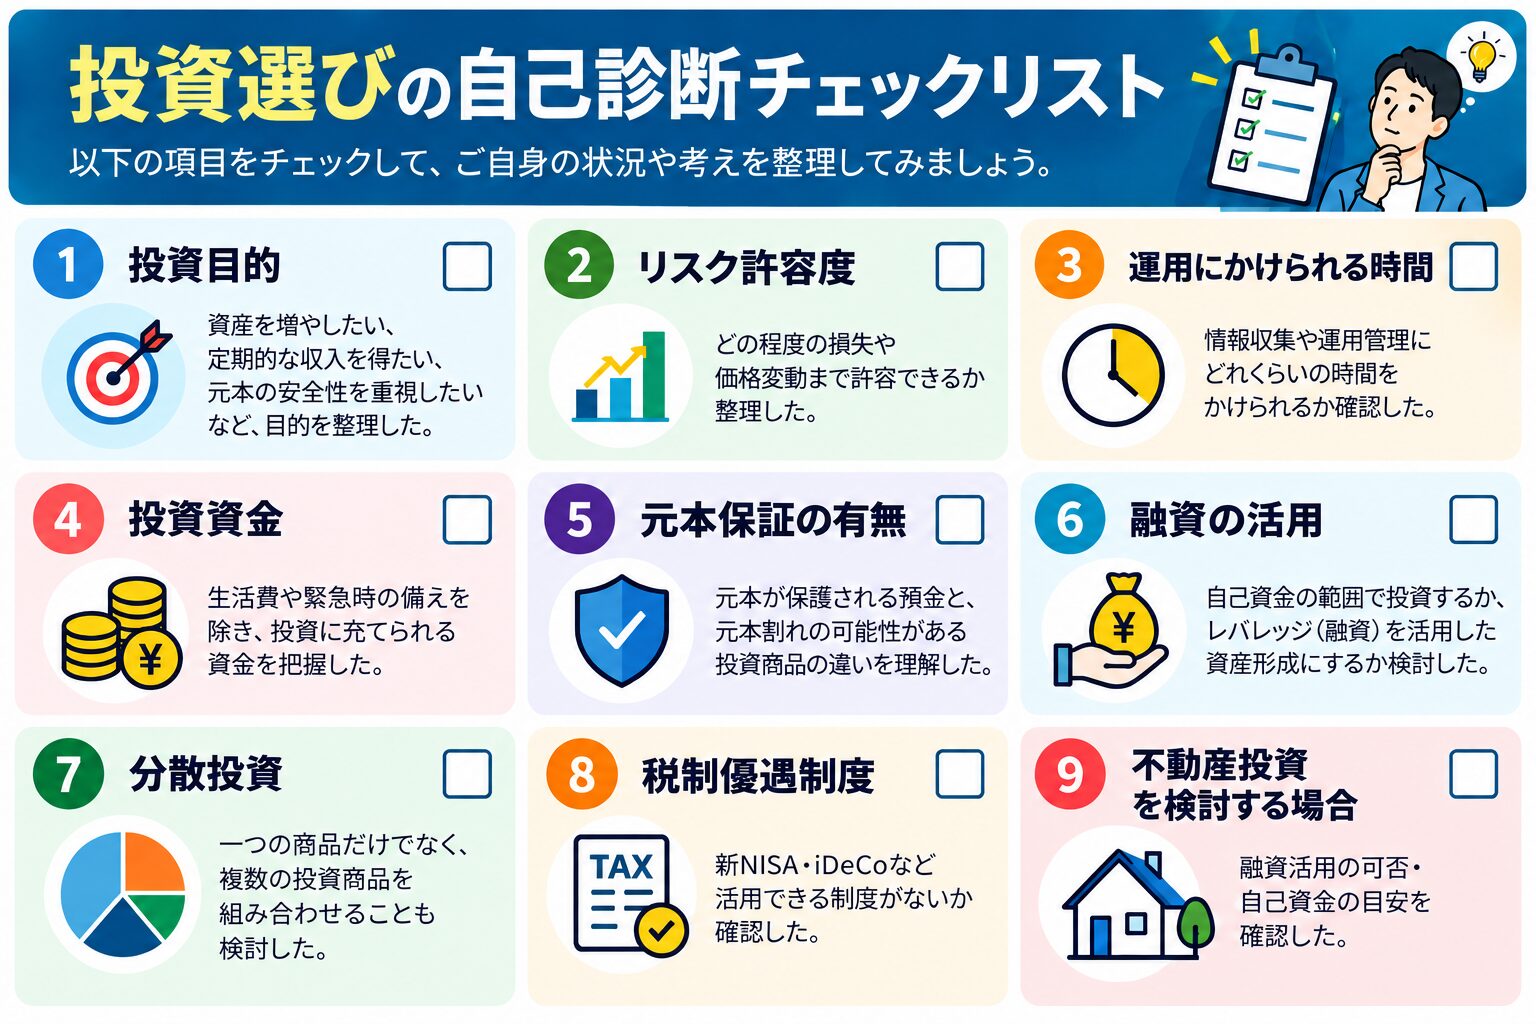
- 投資目的:資産を増やしたい、定期的な収入を得たい、元本の安全性を重視したいなど、目的を整理した
- リスク許容度:どの程度の損失や価格変動まで許容できるか整理した
- 運用にかけられる時間:情報収集や運用管理にどれくらいの時間をかけられるか確認した
- 投資資金:生活費や緊急時の備えを除き、投資に充てられる資金を把握した
- 元本保証の有無:元本が保護される預金と、元本割れの可能性がある投資商品の違いを理解した
- 融資の活用:自己資金の範囲で投資するか、レバレッジ(融資)を活用した資産形成にするか検討した
- 分散投資:一つの商品だけでなく、複数の投資商品を組み合わせることも検討した
- 税制優遇制度:新NISA・iDeCoなど活用できる制度がないか確認した
- 不動産投資を検討する場合、融資活用の可否・自己資金の目安を確認した
よくある質問(FAQ)
- 投資初心者には、どの投資から始めるのがおすすめですか?
-
運用の手間をかけずに少額から始めたい場合は、新NISAを活用した投資信託が選択肢になります。
一方、継続的な収入源や融資を活用した資産形成を重視する場合は、区分ワンルームマンションなどの不動産投資も選択肢になります。
具体的な始め方は「不動産投資の始め方は6ステップ|初心者が気を付けたいポイントとおすすめの物件タイプ」で解説しています。
いずれも、自分の投資目的・資金状況・リスク許容度に合わせて選ぶことが大切です。 - 定期預金や債券は、2026年現在もリターンが低いままですか?
-
以前よりは改善しています。日本銀行が2024年3月にマイナス金利政策を解除して以降、段階的な利上げが進み、預金や債券の金利も上昇してきました。
金利動向の詳細な推移は「金利上昇は不動産投資のリスク?金利・インフレが市場に与える影響を解説」で解説しています。
ただし、定期預金は元本の安全性が高い一方、期待できるリターンは比較的小さく、債券は種類によって利回りやリスクが異なります。
最新の金利水準は各金融機関や財務省の公式情報をご確認ください。 - 不動産投資は、株式・投資信託・預金・債券と比べてどんな違いがありますか?
-
大きな違いの一つは、投資する物件を担保に融資を活用できる点です。
株式・投資信託・預金・債券は基本的に自己資金の範囲での投資になりますが、不動産投資は自己資金以上の規模の資産を運用できます。
また、家賃収入という形で継続的な収入が得られる点や、団体信用生命保険付きのローンでは、所定の条件に該当した場合にローン残債が保障される点も、他の投資にはない特徴です。
家賃収入(インカムゲイン)と、売却益(キャピタルゲイン)の違いについては「インカムゲインとキャピタルゲインの違いは?今実践すべき投資戦略」で詳しく解説しています。 - 複数の投資を組み合わせることにメリットはありますか?
-
はい。異なる種類の資産を組み合わせることで、特定の資産が値下がりした際の影響を抑える効果(リスク分散)が期待できます。
たとえば、株式や投資信託などの「金融資産」と、不動産という「実物資産」を組み合わせることで、資産全体の安定性を高めやすくなります。
なお、投資信託を通じて不動産に投資する方法としては、上場不動産投資信託(J-REIT)という選択肢もあります。
現物の不動産投資との違いは「J-REITとマンション投資の違いとは?メリット・デメリットを比較」で解説しています。 - 新NISAやiDeCoを使えば、不動産投資は不要になりますか?
-
必ずしもそうとは限りません。新NISA・iDeCoは税制優遇制度であり、株式や投資信託などを活用した資産形成を税制面から支援する仕組みです。
一方、不動産投資は融資を活用した実物資産の保有や、家賃収入を目指せる点に特徴があります。目的や資金状況によっては、NISA・iDeCoと不動産投資を併用することでそれぞれの強みを補い合うことができます。
詳しくは「新NISA・iDeCoとマンション投資の違い|資産形成の考え方を比較」で比較しています。
⑨まとめ
自分に向いている投資商品は、「投資目的」「リスク許容度」「運用にかけられる時間」「資金規模」によって異なります。
株式投資は積極的なリターンを狙いたい人、投資信託は少額から分散投資を始めたい人、定期預金・積立預金は元本の安全性を重視する人、債券は利息収入を重視する人に向いています。一方、不動産投資は、融資を活用した資産形成や継続的な家賃収入を目指せる点が特徴です。空室や金利上昇などのリスクはありますが、長期的な資産形成や将来の収入確保を考える人にとって、有力な選択肢の一つとなります。
必ずしも一つの投資商品に絞る必要はありません。それぞれの特徴を理解し、自分の目的や資金状況に応じて、複数の投資を組み合わせることも検討しましょう。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。