SNSや動画サイトを開くと、「月利10%」「元本保証」「著名人も実践」といった言葉で投資を勧める広告や投稿を目にする機会が増えました。手軽に情報が得られる一方で、SNSをきっかけとした投資トラブルや被害も深刻化しています。
警察庁によると、2025年のSNS型投資詐欺の認知件数は9,523件、被害額は約1,288億円で、いずれも前年を大きく上回りました(注1)。2026年上半期の暫定値でも、5,893件・約798億円の被害が確認されています(注2)。
投資を検討するとき、「どれだけ儲かるか」「どれだけ利益が得られるか」に目が向きがちです。しかし、それと同じくらい大切なのが、「自分が何に投資しているのかを、自分で確かめられるか」という視点です。本記事で押さえたいポイントは次の3つです。
- 「誰にお金を渡し、何に投資し、利益は何から生まれるのか」を説明できない投資は避ける
- 不動産は、現地・登記情報・賃料相場・売買相場など、複数の情報源から投資対象を確認できる
- ただし、「見えるから安全」とは限らない。確認できる情報を活用し、リスクも含めて判断することが大切
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
・SNSを使った投資勧誘で注意したい表現と、それが問題になる理由
・投資する前に確認しておきたい「投資対象の実態」と利益の仕組み
・不動産投資で確認できる5つの情報(立地・建物・賃貸・権利・価格)と、その調べ方
・投資先の信頼性とリスクを考えるための7つのチェックポイント
SNS時代に増える「よく分からない投資」
SNS型投資詐欺は2025年に9,523件・約1,288億円
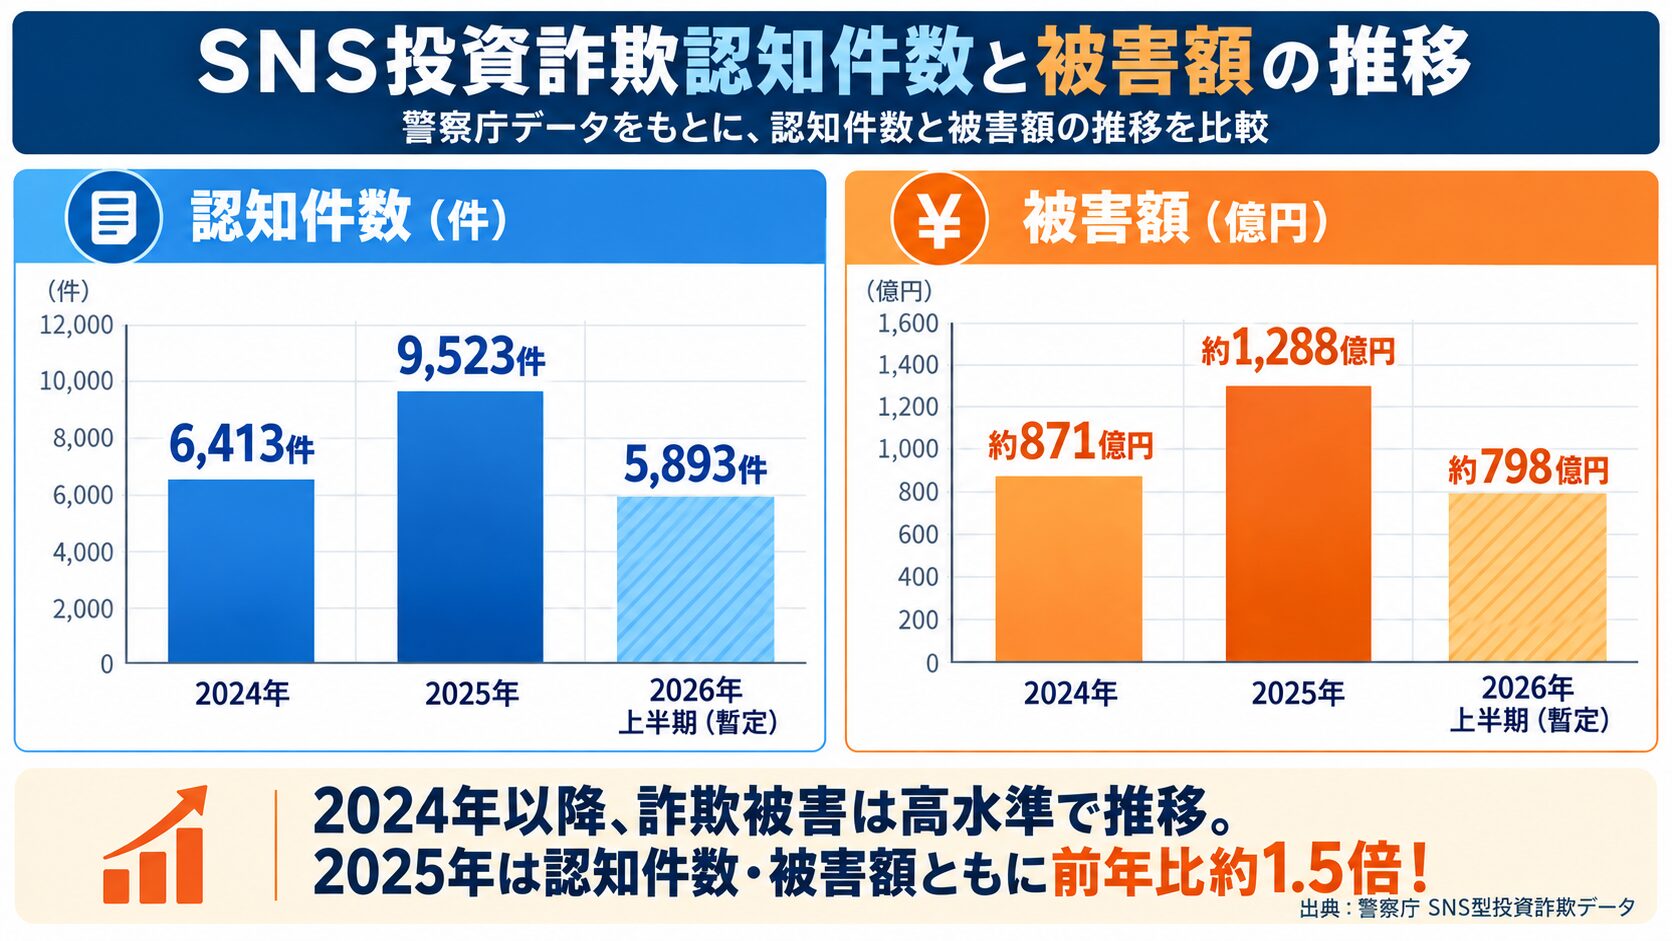
SNS型投資詐欺とは、SNSなどを通じて投資を勧め、投資金や利益の出金手数料などの名目でお金をだまし取る詐欺です。
警察庁が2026年6月に公表した、2025年のSNS型投資詐欺の認知件数は9,523件(前年6,413件から48.5%増)、被害額は約1,288億円(前年約871億円から47.9%増)でした(注1)。2026年上半期の暫定値でも、認知件数5,893件、被害額約798億円にのぼっています(注2)。
犯人との最初の接点は、2025年の統計で、SNS上のバナー広告などが3,785件、ダイレクトメッセージが3,549件でした。著名人の画像や動画を無断で使用した広告から、LINEグループなどに誘導する手口もみられるようです。
典型的な手口の一つが、最初は少額の入金で「利益が出た」と思わせ、信用させたうえで追加の入金を求めるものです。出金しようとすると、手数料や税金などの名目でさらに送金を要求されることもあります。画面上に表示された数字や利益を信じて、実際の運用成果を示しているとは限りません。投資先や資金の運用実態を確認できないまま送金することは、大きなリスクがあります。
なお、クレアスライフが2023年に不動産投資経験者573名を対象に行った調査では、投資を始める際に参考にした情報源は「不動産会社のホームページ」が45.4%で最多となり、「SNS(YouTube、Facebookなど)」は11.2%でした(注3)。
参考文献・出典
(注1)警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」(2026年6月公表):https://www.npa.go.jp/bureau/safetylife/sos47/new-topics/260605/01.html
(注2)警察庁「令和8年上半期における特殊詐欺の認知・検挙状況等について(暫定値)」(2026年7月公表):https://www.npa.go.jp/bureau/safetylife/sos47/new-topics/260731/01.html
(注3)クレアスライフ「不動産投資の成功者が頼るのはSNSより不動産会社!」(調査期間:2023年6月23日~7月2日、対象:不動産投資経験者573名、インターネット調査):https://www.clearthlife.com/example/enquate/8278
「必ず儲かる」「元本保証」は要注意!法律上で禁止される勧誘も
投資の勧誘で次のような表現が使われていたら、いったん立ち止まりましょう。利益を確実に得られると誤解させる説明や、強引に契約を迫る勧誘などは、取引の内容や状況によって法律で禁止されている場合があります。
| 勧誘の表現 | なぜ注意が必要か | 関係する主な法律 |
|---|---|---|
| 「必ず儲かる」 「絶対に値上がりする」 |
将来の利益や価格上昇を確実とする説明は、投資判断を誤るおそれがある。 | 金融商品取引法第38条・宅地建物取引業法第47条の2、消費者契約法第4条など |
| 「元本保証」 「元本は必ず返す」 |
不特定多数から元本保証や返還を約束して出資金を集める行為などは、法律で禁止されている。 | 出資法第1条・第2条など |
| 「短期間で資産が○倍」 「月利○%確定」 |
高い利回りを確実に得られるかのような説明には注意が必要。 特に利益を保証する表現は問題となり得る。 |
金融商品取引法第38条など |
| 「有名投資家も推奨」 「著名人が運営する 投資グループ」 |
著名人の名前や画像を無断で使ったなりすまし広告の可能性がある。 | 刑法第246条(詐欺罪)、不当景品類及び不当表示防止法など |
| 「利益を出金するには税金・ 手数料の先払いが必要」 |
架空の利益を表示し、出金を口実に追加送金を求める手口の可能性がある。 | 刑法第246条(詐欺罪) など |
| 「運用先は企業秘密」 「投資先の詳細は 教えられない」 |
投資対象や収益の仕組みを確認できず、実態のない投資である可能性がある。 | 金融商品取引法の説明・開示に関する規定など |
| 「登録はないが、 特別な投資案件なので 問題ない」 |
必要な登録を受けずに金融商品取引業を行っている可能性がある。 | 金融商品取引法第29条(登録)など |
| 「今日中に決めないと 枠が埋まる」 |
契約内容を十分に確認する時間を与えず、判断を急がせる勧誘には注意が必要。 | 宅地建物取引業法施行規則第16条の11など |
| 「毎月必ず配当が入る」 「実績があるから安心」 |
新たな出資金を既存の出資者への配当に回している可能性もあり、配当実績だけでは運用の実態を確認できない。 | 刑法第246条(詐欺罪)、金融商品取引法など |
※関連する法律は取引内容や勧誘方法によって異なり、
記載した表現・行為が直ちに違法となるとは限りません。
金融商品取引法や宅地建物取引業法では、利益が確実に得られると誤解させるような勧誘などが禁じられています。また、消費者契約法では、事業者の断定的な説明によって誤認して結んだ契約を、一定の条件のもとで取り消せると定めています。「必ず儲かる」「元本保証」といった利益の保証だけでなく、著名人のなりすまし、無登録での営業、出金時の追加請求などにも注意が必要です。
投資する前に説明できるようにしたい3つの問い
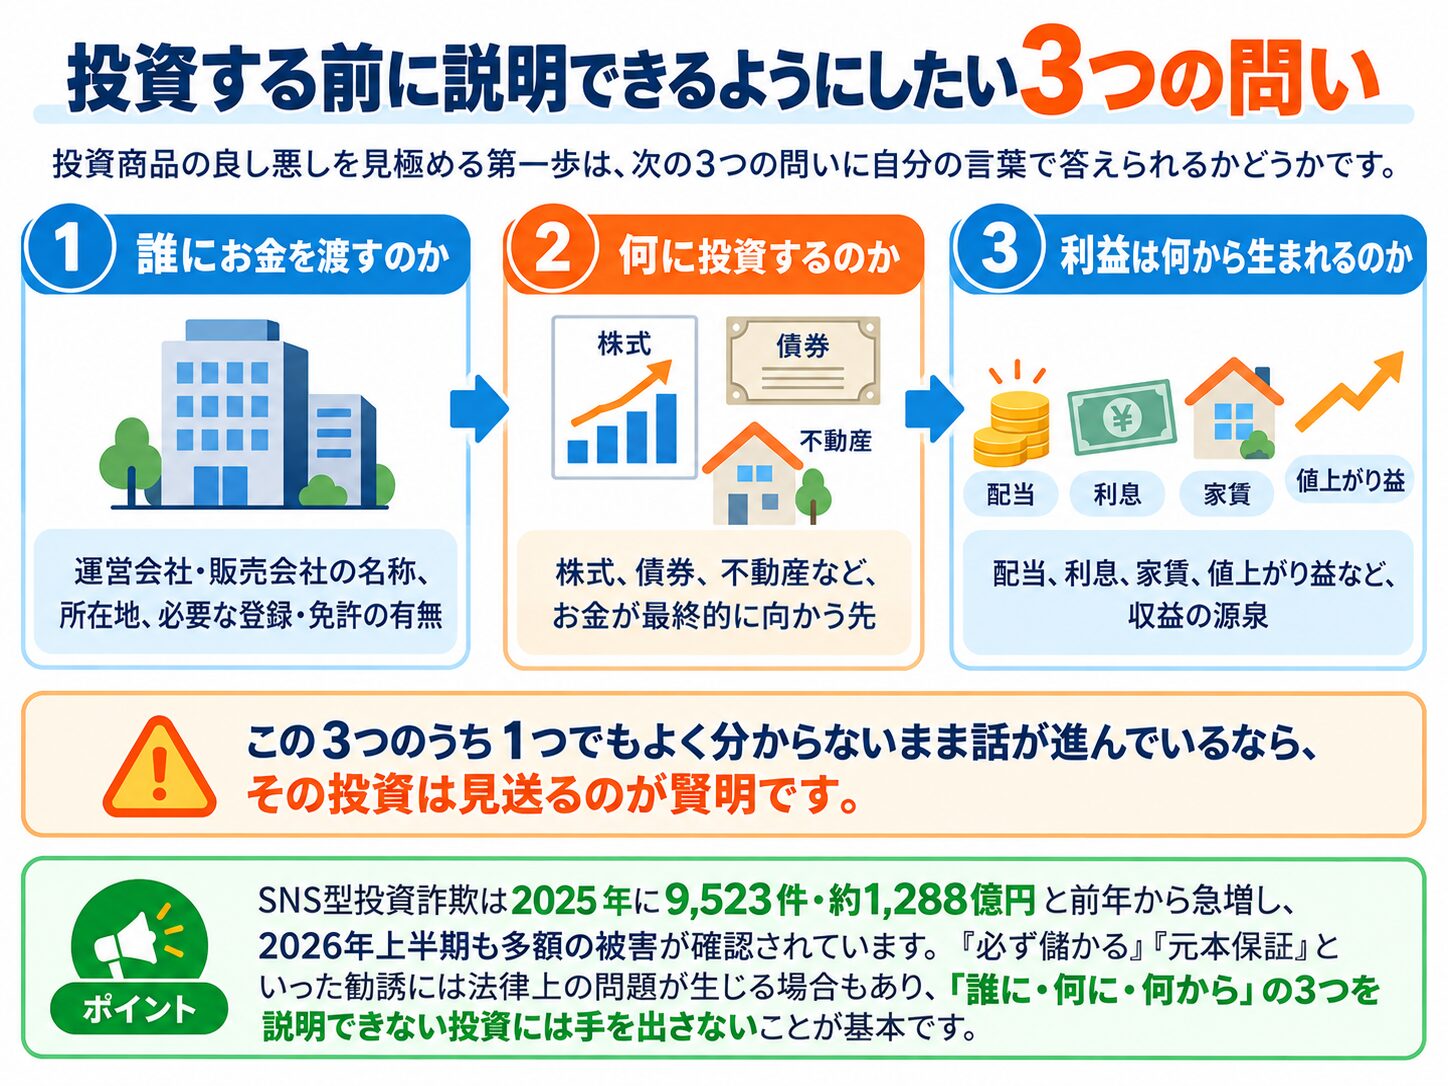
投資商品の良し悪しを見極める第一歩は、次の3つの問いに自分の言葉で答えられるかどうかです。
誰にお金を渡すのか:運営会社・販売会社の名称、所在地、必要な登録・免許の有無
何に投資するのか:株式、債券、不動産など、実際の投資対象やお金の使い道
利益は何から生まれるのか:配当、利息、家賃、値上がり益など、収益の源泉
この3つのうち1つでも「よく分からない」まま話が進んでいるなら、十分に確認できるまで投資を控えるのが賢明です。
SNS型投資詐欺は2025年に9,523件・約1,288億円と前年から急増し、2026年上半期も多額の被害が確認されています。「必ず儲かる」「元本保証」といった勧誘には注意が必要で、「誰に・何に・何から」の3つを説明できない投資には手を出さないことが基本です。
投資で重要なのは「その資産は本当に存在するのか?」
本記事でいう「見える資産」とは、投資対象が実在するか、公的な記録で権利関係を確認できるか、価格は妥当かなどを、販売会社の説明だけでなく、現物や公的データなどの複数の情報源から自分で確かめられる資産のことです。現物の不動産はその代表例です。
「見えない=危険」ではない
株式や投資信託のように、手に取れない資産がすべて危険というわけではありません。上場株式は企業の決算情報が開示され、証券会社には顧客資産の分別管理が義務づけられています。目に見えない資産にも、その実在や運用状況を確かめるための制度が整えられています。
問題は、投資対象や仕組みを理解しないまま、確かめる手段のない相手にお金を渡してしまうことです。資産の種類ごとに、「何に投資しているか」と「それを確かめる方法」を整理すると、次のようになります。
| 資産 | 何に投資しているか | 第三者の情報で確かめる主な方法 |
|---|---|---|
| 上場株式 | 企業の株式 | 有価証券報告書・決算短信、取引所の株価情報 |
| 投資信託 | ファンド(運用会社)が組み入れる株式・債券など | 目論見書・運用報告書、基準価額や組入資産の情報 |
| 現物不動産 | 土地・建物 | 現地、登記事項証明書、周辺の取引価格・賃料相場 |
| 実態が不明な 「高利回り投資案件」 |
投資対象や資金の使い道が不明確 | 事業者の免許や登録状況・契約書・運用実態の確認が必要。 |
不動産は「自分で調べられる」材料が多い
不動産の大きな特徴は、投資対象を自分の目と、公的な情報の両方で確かめられる点にあります。
現地や周辺環境を確認できる:実際に足を運び、建物の状態や街並み、駅からの道のりなどを確かめられる
所在地が特定できる:住所や地番から場所を確認でき、地図やハザードマップと照らし合わせられる
登記上で権利関係を確認できる:登記事項証明書で、登記上の所有者や、抵当権の設定状況などを確認できる
家賃相場や入居需要を調べられる:周辺の募集賃料や周辺の人口動向などから、賃料水準や入居需要を調べられる
売買価格の妥当性を調べられる:周辺の取引事例や公的な価格情報を参考にできる
売主や仲介会社の情報を確認できる:会社の所在地や法人登記、宅建業免許、行政処分歴などを調べられる
販売会社の説明を鵜呑みにせず、現地で確認した事実や公的なデータなど複数の情報源を通じて、投資対象だけでなく取引相手についても検証できること。これが、不動産が「見える資産」といわれる理由です。
見えない資産がすべて危険なのではなく、仕組みを理解せず、確かめる手段もないまま投資することが危険です。不動産は、現地と公的データを通じて、投資対象の実態や価値、売主や仲介会社の情報まで自分で調べられる材料が多い資産です。
「見える資産」不動産投資で確認できる5つの情報
不動産投資で確認できる情報は、大きく「立地」「建物」「賃貸」「権利」「価格」の5つに分けられます。
| 確認項目 | 具体的に見るポイント | 主な情報源 | 具体的な確認方法 |
|---|---|---|---|
| 立地 | 最寄り駅からの距離、周辺環境、人口・世帯数の推移、再開発計画、災害リスク | 現地確認、自治体の人口統計、都市計画情報、ハザードマップポータルサイト | 現地を歩き、自治体や国交省の公開情報を検索する |
| 建物 | 築年数、構造、設備、管理状態、修繕計画 | 現地確認、重要事項説明書、長期修繕計画、管理組合の総会議事録 | 現地を確認し、販売会社・仲介会社に管理資料を確認する |
| 賃貸 | 現在の家賃、周辺の家賃相場、空室状況 | 賃貸借契約書、レントロール、賃貸ポータルサイトの募集事例 | 契約内容を確認し、類似物件の募集賃料と比較する |
| 権利 | 登記上の所有者、抵当権などの権利関係、売主・仲介会社の情報 | 登記事項証明書(法務局)、登記情報提供サービス、法人登記・宅建業免許情報 | 登記情報を取得し、売主との関係や事業者の免許情報を照合する |
| 価格 | 周辺の売買事例、市場価格の水準 | 不動産情報ライブラリ、レインズ・マーケット・インフォメーション | 周辺の取引事例を調べ、立地・築年数・面積などを比較する |
立地:駅距離・人口・災害リスク
立地は、①駅からの実際の徒歩距離、②人口・世帯数の推移、③災害リスクの3点を、現地確認・自治体の統計・ハザードマップで確かめます。駅からの距離は地図上の数値だけでなく、実際に歩いて坂道や夜間の明るさも確かめましょう。自治体が公表する人口・世帯数の推移を見れば、そのエリアに住む人が増えているか減っているかが分かります。洪水や土砂災害のリスクは、国土交通省の「ハザードマップポータルサイト」で住所から確認できます(注4)。
参考文献・出典
(注4)国土交通省「ハザードマップポータルサイト」:https://disaportal.gsi.go.jp/
建物:築年数・構造・管理状態
建物は、築年数・構造・管理状態を、現地確認と管理組合の資料で確かめます。
区分マンションの場合は、建物全体の管理状態が重要です。エントランスやごみ置き場の清掃状況は、現地で誰でも確認できる管理状態の判断材料の一つです。購入を検討する段階では、長期修繕計画や修繕積立金の残高、総会議事録で大規模修繕や積立金の値上げが予定されていないかも確認しましょう。
賃貸:現在の家賃と周辺相場
賃貸は、提示された家賃が周辺相場と比べて妥当かを、賃貸ポータルサイトの募集事例で確かめます。同じエリア・同程度の広さと築年数の物件がいくらで募集されているかを調べれば、おおよその相場が分かります。
ただし、ポータルサイトに載っているのは募集時の賃料で、実際の成約賃料とは異なる場合があります。複数の募集事例を比較し、相場は幅を持って捉えることが大切です。現在の家賃が相場より高く設定されている場合、入居者が入れ替わったときに家賃が下がる可能性があります。
権利:登記事項証明書で所有者と担保を確認
権利は、法務局の登記事項証明書(登記簿謄本)で確かめます。登記事項証明書は、所有者でなくても誰でも取得できます。手数料は請求方法によって異なります(注5)。証明書としての効力が不要で内容を確認したいだけなら、一般財団法人民事法務協会の「登記情報提供サービス」を使うと、インターネット上ですぐに登記情報を閲覧できます。
登記事項証明書は主に3つの欄で構成されています。
表題部:所在、地番・家屋番号、構造、床面積など、不動産そのものの情報
権利部(甲区):所有権に関する事項。現在の所有者は誰か、いつ・どのような原因で所有権の登記がされたか
権利部(乙区):抵当権など所有権以外の権利に関する事項。抵当権などの設定状況
売主と登記上の所有者が一致しているかは、取引の安全を確かめる基本です。一致しない場合は、その理由を必ず確認しましょう。たとえば相続手続きの途中である場合や、売主である不動産会社が所有者から物件を取得する契約を結んだうえで転売する場合などがあります。
なお、建築中の新築マンションなどは、建物の登記がまだ行われていない場合があります。その場合は、土地の登記や建築確認済証などで物件の情報を確認するとともに、売主の権利関係や販売権限についても確認することが重要です。
また、売主や仲介会社についても、法人登記や宅地建物取引業の免許情報などを確認できます。
監修者コメント
不動産取引では、物件だけでなく、取引相手の確認も重要です。宅地建物取引業者は、犯罪収益移転防止法に基づき、対象となる取引について本人確認などの「取引時確認」を行い、疑わしい取引を把握した場合には届出を行う義務があります。
また、実務上は反社会的勢力との関係がないかを確認するなど、登記情報だけに頼らないチェックも行われています。
参考文献・出典
(注5)法務省「登記手数料について」:https://www.moj.go.jp/MINJI/TESURYO/index.html
価格:周辺の売買事例と市場価格
価格は、周辺の取引事例と比較し、立地や築年数、面積などの条件差も踏まえて妥当性を検討します。国土交通省の「不動産情報ライブラリ」では、実際に取引された不動産の価格情報や地価公示などを地図上で確認できます(注6)。また、レインズ(不動産流通標準情報システム)の成約情報をもとにした「レインズ・マーケット・インフォメーション」でも、マンションの成約価格を調べられます(注7)。
「立地・建物・賃貸・権利・価格」という5つの情報を現地や公的データなどで確かめ、突き合わせて投資判断できること。投資対象の実態や価値を自分で検証するための材料が多い点は、不動産投資の特徴の一つです。
参考文献・出典
(注6)国土交通省「不動産情報ライブラリ」:https://www.reinfolib.mlit.go.jp/
(注7)国土交通大臣指定の不動産流通機構「レインズ・マーケット・インフォメーション」:https://www.contract.reins.or.jp/
「見える」から安全というわけではない
一方で、実物が存在するからといって、不動産投資にリスクがないわけではありません。主なリスクには、次のようなものがあります。
空室リスク:入居者が見つからず、家賃収入は途絶える可能性がある
価格下落リスク:需要や市況の変化により、売却価格が購入価格を下回る可能性がある
災害リスク:地震・火災・水害などで建物が損傷する可能性がある
金利上昇リスク:変動金利でローンを組んでいる場合、返済額が増える可能性がある
「見える資産」の価値は、リスクがないことではなく、公開情報などを活用してリスクを自分で調べ、投資判断に役立てられることにあります。

不動産投資では「立地・建物・賃貸・権利・価格」の5つを、現地や各種資料・公的データで確認できます。ただし、空室・価格下落・災害・金利上昇といったリスクはあり、確認できる情報を使ってリスクを見積もることが大切です。
SNSで不動産投資の話を持ちかけられたときの注意点
不動産投資であっても、SNSやマッチングアプリなどを通じて不適切な勧誘を受けるケースがあります。物件が実在していても、取引相手が信頼できるとは限りません。次の点を確認しましょう。
宅建業免許・事業者情報を確認する:売主や仲介会社の名称・所在地、必要な免許の有無などを調べましょう。国土交通省の「建設業者・宅建業者等企業情報検索システム」などで確認できます(注8)。過去の行政処分の有無は、国土交通省の「ネガティブ情報等検索サイト」で確認できます。
重要事項説明・契約内容を確認する:宅地建物取引業者が関与する売買では、原則として契約前に宅地建物取引士による重要事項説明の義務があります(宅地建物取引業法第35条)。権利関係や契約条件は入念に確認し、説明を省略したり、契約を急がせたりする業者には注意しましょう。
クーリング・オフの条件を確認する:宅地建物取引業者が売主となる取引では、申込みや契約をした場所などの条件によって、クーリング・オフが認められる場合があります(宅地建物取引業法第37条の2)。また宅地建物取引業者は、契約しない意思を示した相手に勧誘を続けることや、迷惑な時間帯に電話や訪問で勧誘することも禁じられています(同法第47条の2第3項、同法施行規則第16条の11)。
小口化・ファンド型商品の仕組みを確認する:不動産特定共同事業法や金融商品取引業における必要な許可や登録の有無に加え、投資家が取得する権利や運営会社の財務状況を確認しましょう。現物不動産とは異なり、投資家が物件を直接所有するとは限りません。
不正な融資申請には応じない:「年収を多めに申告する」「預金残高を改ざんする」などの提案があった場合は断りましょう。融資契約上の問題だけでなく、法的責任を問われるおそれもあります。
不安を感じたら、ひとりで判断せず、警察相談専用電話(#9110)や消費者ホットライン(188)などに相談しましょう。
不動産投資の勧誘でも、宅建業免許の有無や重要事項説明の内容、小口化商品に必要な許可・登録などを確認し、クーリング・オフの適用条件も理解しておきましょう。書類の改ざんなどの提案は、どれほど魅力的な条件でも断ることが大切です。
参考文献・出典
(注8)国土交通省「建設業者・宅建業者等企業情報検索システム」:https://etsuran2.mlit.go.jp/TAKKEN/
投資先の「信頼性とリスク」を考える7つのチェックポイント
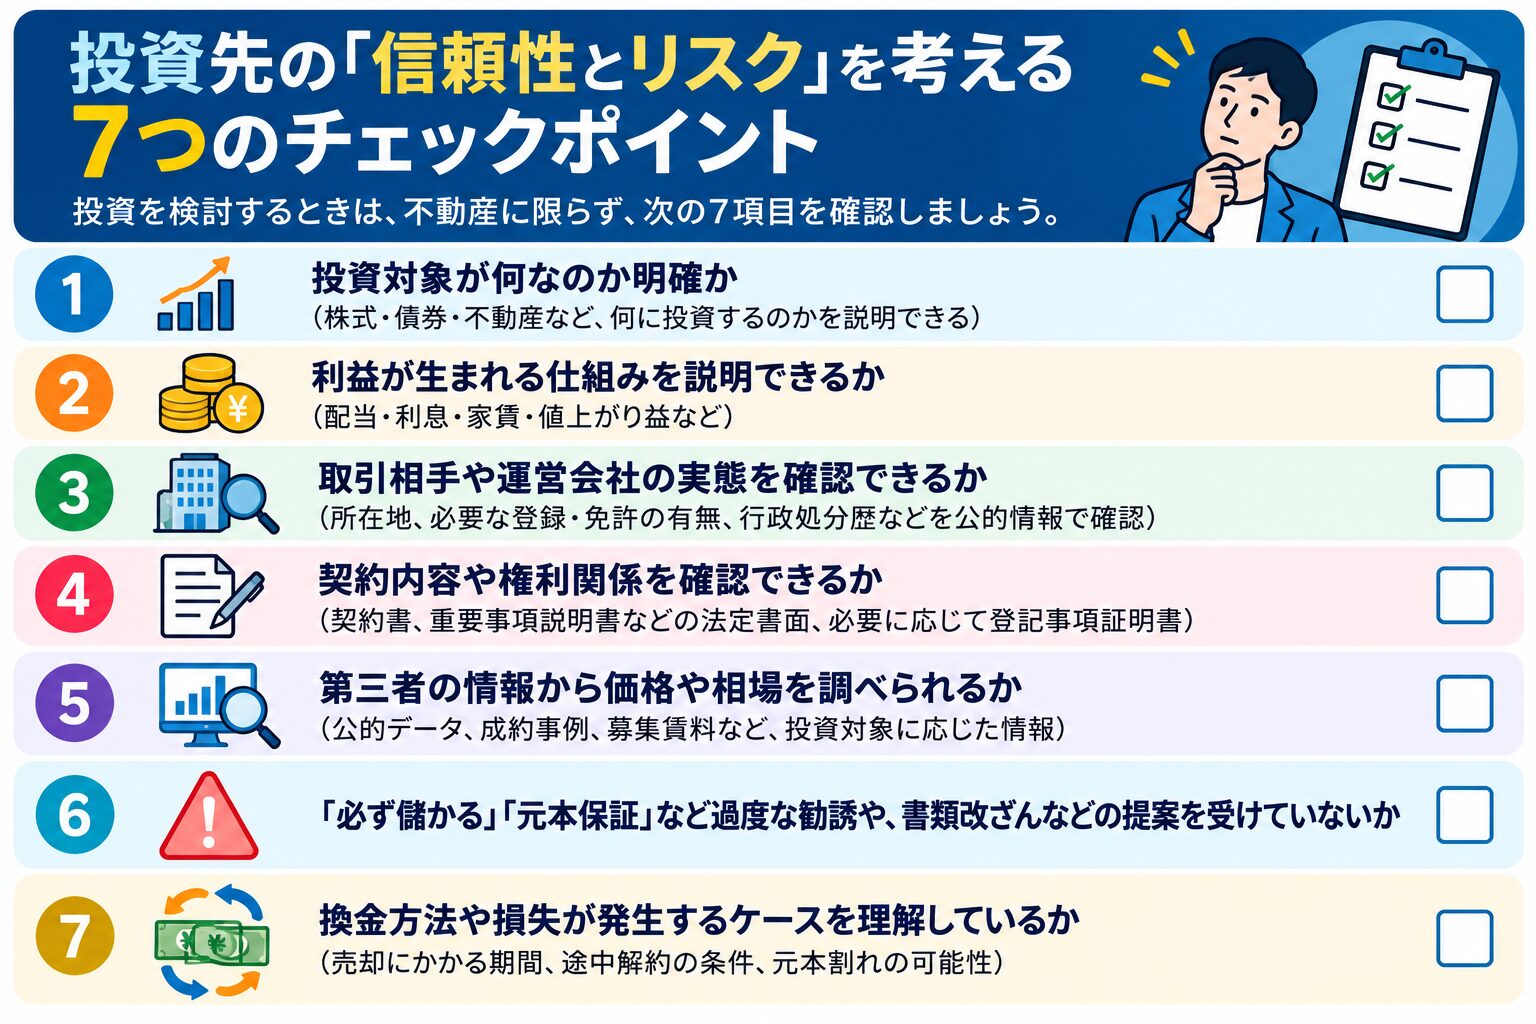
投資を検討するときは、不動産に限らず、次の7項目を確認しましょう。
- 投資対象が何なのか明確か(株式・債券・不動産など、何に投資するのかを説明できる)
- 利益が生まれる仕組みを説明できるか(配当・利息・家賃・値上がり益など)
- 取引相手や運営会社の実態を確認できるか(所在地、必要な登録・免許の有無、行政処分歴などを公的情報で確認)
- 契約内容や権利関係を確認できるか(契約書、重要事項説明書などの法定書面、必要に応じて登記事項証明書)
- 第三者の情報から価格や相場を調べられるか(公的データ、成約事例、募集賃料など、投資対象に応じた情報)
- 「必ず儲かる」「元本保証」など過度な勧誘や、書類改ざんなどの提案を受けていないか
- 換金方法や損失が発生するケースを理解しているか(売却にかかる期間、途中解約の条件、元本割れの可能性)
よくある質問(FAQ)
- SNSで紹介されている投資商品は危険ですか?
-
SNSで紹介されているというだけで危険とは限りませんが、注意は必要です。警察庁によると、2025年のSNS型投資詐欺は9,523件・被害額約1,288億円にのぼり、著名人になりすました広告やダイレクトメッセージが入り口になっています。
紹介者や運営会社の必要な登録・免許の有無、投資対象、利益の源泉を自分で確認できない商品には投資しないことが基本です。 - 「元本保証」「必ず儲かる」と言われた場合はどうすればよいですか?
-
その場で契約や送金をせず、勧誘内容や事業者の実態を確認しましょう。金融商品取引法や宅地建物取引業法では、利益が確実に得られると誤解させるような勧誘などは法律で禁止されています。
また、出資法では、不特定かつ多数の者に対し、元本の全額以上を払い戻すことを示して出資金を受け入れる行為などが禁止されています。
すでにお金を渡してしまった場合でも、警察相談専用電話(#9110)や消費者ホットライン(188)に早めに相談してください。 - 不動産が本当にその人・会社の所有物か確認できますか?
-
登記情報から、登記上の所有者を確認できます。登記事項証明書は所有者でなくても誰でも法務局やオンラインで取得でき、「権利部(甲区)」で登記上の所有者を、「権利部(乙区)」で抵当権などの権利の設定状況を確認できます。
売主と登記上の所有者が一致しない場合は、その理由を必ず確認しましょう。ただし、建築中の新築マンションなどは建物の所有権の登記が行われていない場合があるため、土地の登記や建築確認済証などで物件の情報を確認するとともに、売主の権利関係や販売権限も確認する必要があります。 - 不動産価格や家賃が適正か、自分でも調べられますか?
-
調べられます。売買価格は国土交通省の「不動産情報ライブラリ」や「レインズ・マーケット・インフォメーション」で周辺の取引・成約事例を確認できます。
家賃は、同じエリア・同程度の広さと築年数の物件が賃貸ポータルサイトではいくらで募集されているかを見れば、おおよその相場が分かります。
ただし、募集賃料と実際の成約賃料は異なる場合があるため、複数の事例を比較することが大切です。 - 現物不動産なら元本割れしないのでしょうか?
-
いいえ、元本割れする可能性はあります。不動産の価格は立地の需要や市況、金利などで変動し、売却価格が購入価格を下回ることがあります。
また、空室が続けば家賃収入が途絶え、ローン返済や管理費を自己資金で補う必要が生じます。現物不動産の特徴は元本が保証されることではなく、価格や賃料の水準を自分で調べ、リスクを見積もったうえで判断できる点にあります。 - 不動産の契約をしてしまった後でも取り消せますか?
-
条件によっては、取り消しできる場合があります。売主が宅地建物取引業者で、申込みや契約をした場所などが法律上の条件に該当する場合は、クーリング・オフが認められます。
原則として、クーリング・オフができる旨を法定の方法で告げられた日から8日以内であれば、書面または電磁的記録によって申込みの撤回や契約の解除ができます(宅地建物取引業法第37条の2)。
ただし、物件の引渡しを受け、かつ代金の全部を支払った後はクーリング・オフできません。また、「必ず値上がりする」などの断定的な説明を信じて契約した場合は、契約内容や勧誘の状況によって、消費者契約法による取消しが認められる可能性もあります。
早めに消費者ホットライン(188)などに相談してください。
まとめ
SNS型投資詐欺は2025年に9,523件・約1,288億円と急増し、2026年上半期も多額の被害が確認されています。「必ず儲かる」「元本保証」といった勧誘には注意が必要で、内容によって法律に抵触する場合もあります。「誰にお金を渡し、何に投資し、利益は何から生まれるのか」を説明できない投資には手を出さないことが基本です。
不動産は、現地・登記・賃料相場・売買相場など、現地や公的データなどを通じて投資対象の実態や価値を確かめられる材料が多い資産です。
ただし「見えるから安全」ではありません。空室や価格下落などのリスクも含めて、自分で調べ、納得したうえで判断することが大切です。
SNSでさまざまな投資情報が流れる時代だからこそ、「理解できる資産に投資する」という原点を意識しましょう。物件の立地や賃料の調べ方、リスクの見積もり方について、個別相談・資料請求で確認することもおすすめします。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。

※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。