「まとまった預貯金がないと、不動産投資は始められないのでは」——このように思って一歩を踏み出せずにいる方は少なくありません。
結論から言うと、不動産投資は、預貯金が少なくても不動産投資ローンを活用することで始められます。投資用マンションのなかでは、物件の評価などによって物件価格の満額まで融資可能、つまり頭金なし(フルローン)に近い形で始めることも可能です。一方で、築古の中古物件や地方エリア、相場と比べて割高な物件などは融資上限が100%を下回る(担保評価が物件価格を下回る)ケースもあり、その場合、差額分の頭金が必要になることもあります。こうした物件に対する金融機関の担保評価は将来の売却や資産価値にも影響するため、物件選びの判断材料としても重要です。
本記事では、不動産投資ローンの審査で見られる項目と、資産形成における預貯金と不動産投資の違いを解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 不動産投資でローンを活用するメリットと注意点
- 不動産投資ローンの審査で見られる主な項目
- 資産形成における預貯金と不動産投資の比較
- 不動産投資ローン活用のチェックリストとよくある質問
不動産投資ローンを活用するメリットと注意点
ローン活用のメリット
少ない自己資金で始められる: 不動産投資において、ローンを活用する最大のメリットは、少額の自己資金で物件を取得できる点です。
例えば現金購入は金利の影響を受けにくく、返済リスクがないというメリットがあり、資金に余裕がある場合は選択肢に入る投資手段です。ただし、限られた資金で投資する場合は自己資金を多く投じることになるため、他の投資との両立が難しくなる側面もあります。ローンの場合は一度の投資金額が少ないため、分散投資が可能になるという利点があるといえるでしょう。
団体信用生命保険(団信)が付帯されている:多くの不動産投資ローンには団信が付帯しており、契約者に万一のことがあった場合、ローン残債が保険金で完済されるため、結果として、家族に借入れのない不動産を残せる保険的な役割も果たすことができ、生命保険の代わりとしての側面もあります。ただし、団信への加入には健康状態の告知が必要で、持病等の内容によっては加入できない(=ローンを組めない)場合がある点に注意しましょう。
レバレッジ効果:借入金をうまく活用することで、自己資金以上に大きな金額の物件に投資できたり、複数の物件に投資できたり、自己資金に対する収益率(自己資金効率)を高める効果や分散投資の効果も期待できます。
ローン活用の注意点
諸費用には自己資金が必要:投資用マンションを購入する際にはローンの頭金とは別に諸費用(登記費用、金融機関手数料、損害保険料など)が必要になります。
物件によっては諸費用の借り入れも可能なケースがありますが、金融機関や不動産会社の方針によって条件は異なりますので、事前にローンの適用対象を確認しておくことも重要です。不動産投資に必要な頭金、諸費用に関しては以下の記事をご参考ください。
ローンを活用すれば預貯金が少なくても始められますが、金利上昇・空室という2つのリスクを踏まえた資金計画が欠かせません。
不動産投資ローンの審査項目
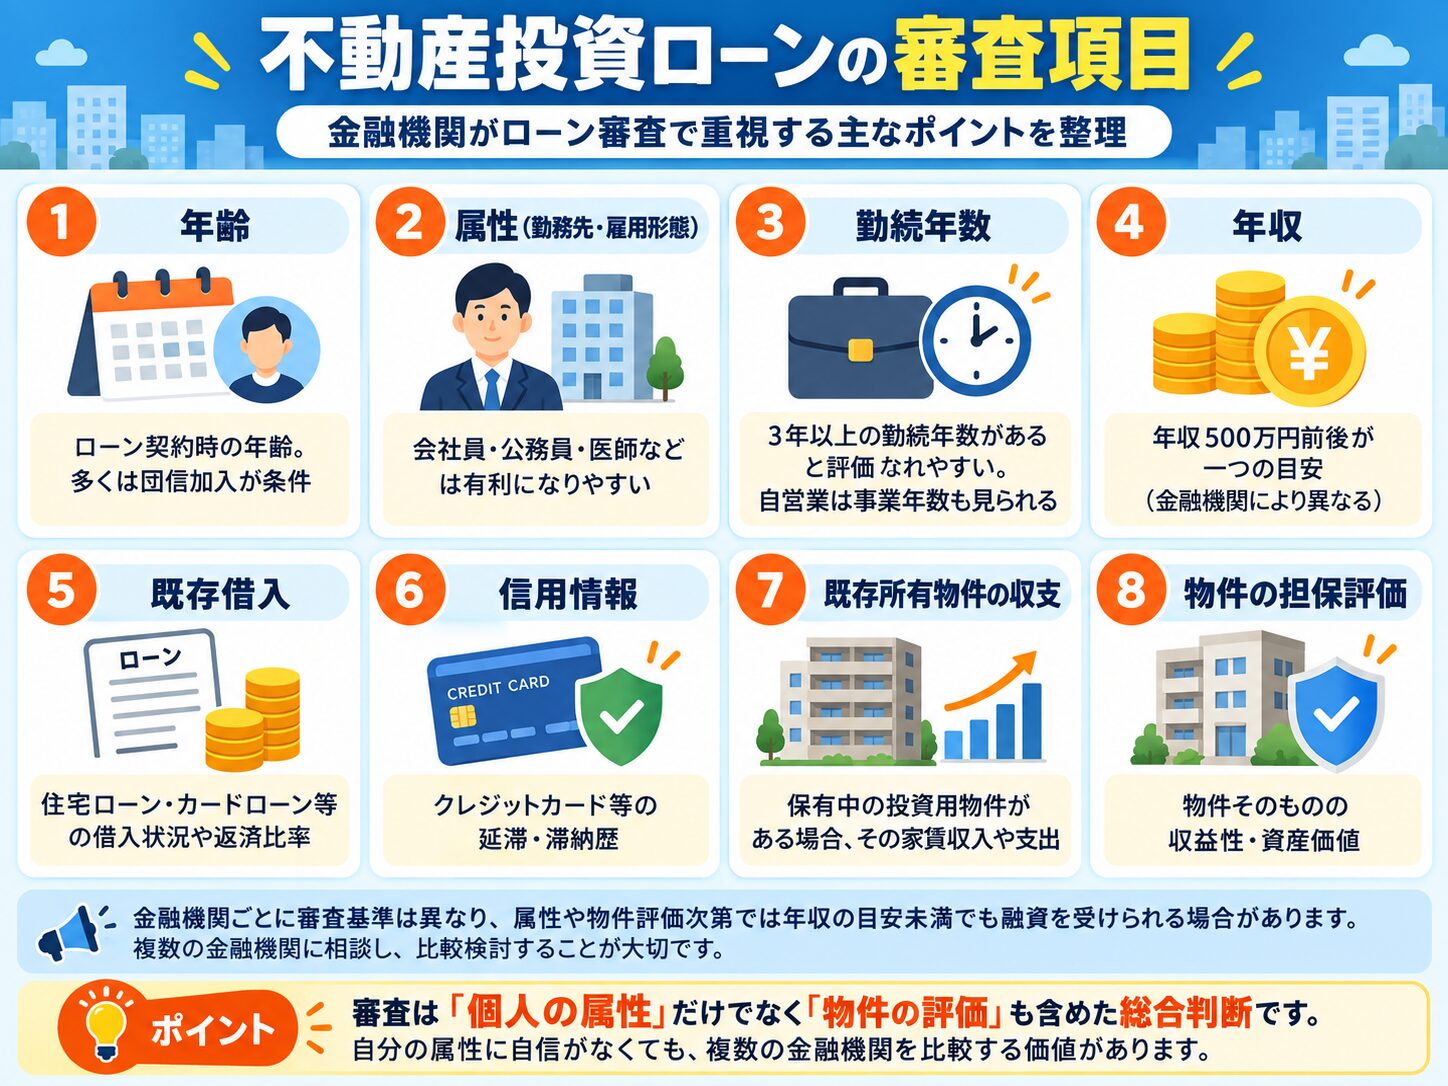
金融機関がローン審査で重視する主な項目は、次のとおりです。
| 審査項目 | 見られるポイント |
|---|---|
| 年齢 | ローン契約時の年齢 (多くは団信加入が義務のため) |
| 属性(勤務先 ・雇用形態) |
会社員・公務員・医師等は有利になりやすい 自営業は慎重に判断される |
| 勤続年数 | 3年以上の勤続年数があると評価されやすい 自営業は事業年数によって信用度は変わる |
| 年収 | 年収500万円前後が一つの目安 (金融機関により異なる) |
| 既存借入 | 住宅ローン・カードローン等の既存の借入状況、 年間の収入と返済の比率 (返済比率) |
| 信用情報 | クレジットカード等の延滞・滞納歴 |
| 既存所有物件の 収支 |
すでに投資用物件を持っている場合、 その物件の家賃収入や支出 |
| 物件の担保評価 | 物件そのものの収益性・資産価値 |
これらの項目は金融機関によって基準が異なり、属性や物件の評価次第では、年収の目安に満たなくても融資を受けられるケースがあります。複数の金融機関に相談し、比較検討することをおすすめします。
審査は「個人の属性」だけでなく「物件の評価」も含めた総合判断です。自分の属性に自信がなくても、複数の金融機関に相談して、比較してみる価値があります。
不動産投資ローンの審査・申込に必要な書類
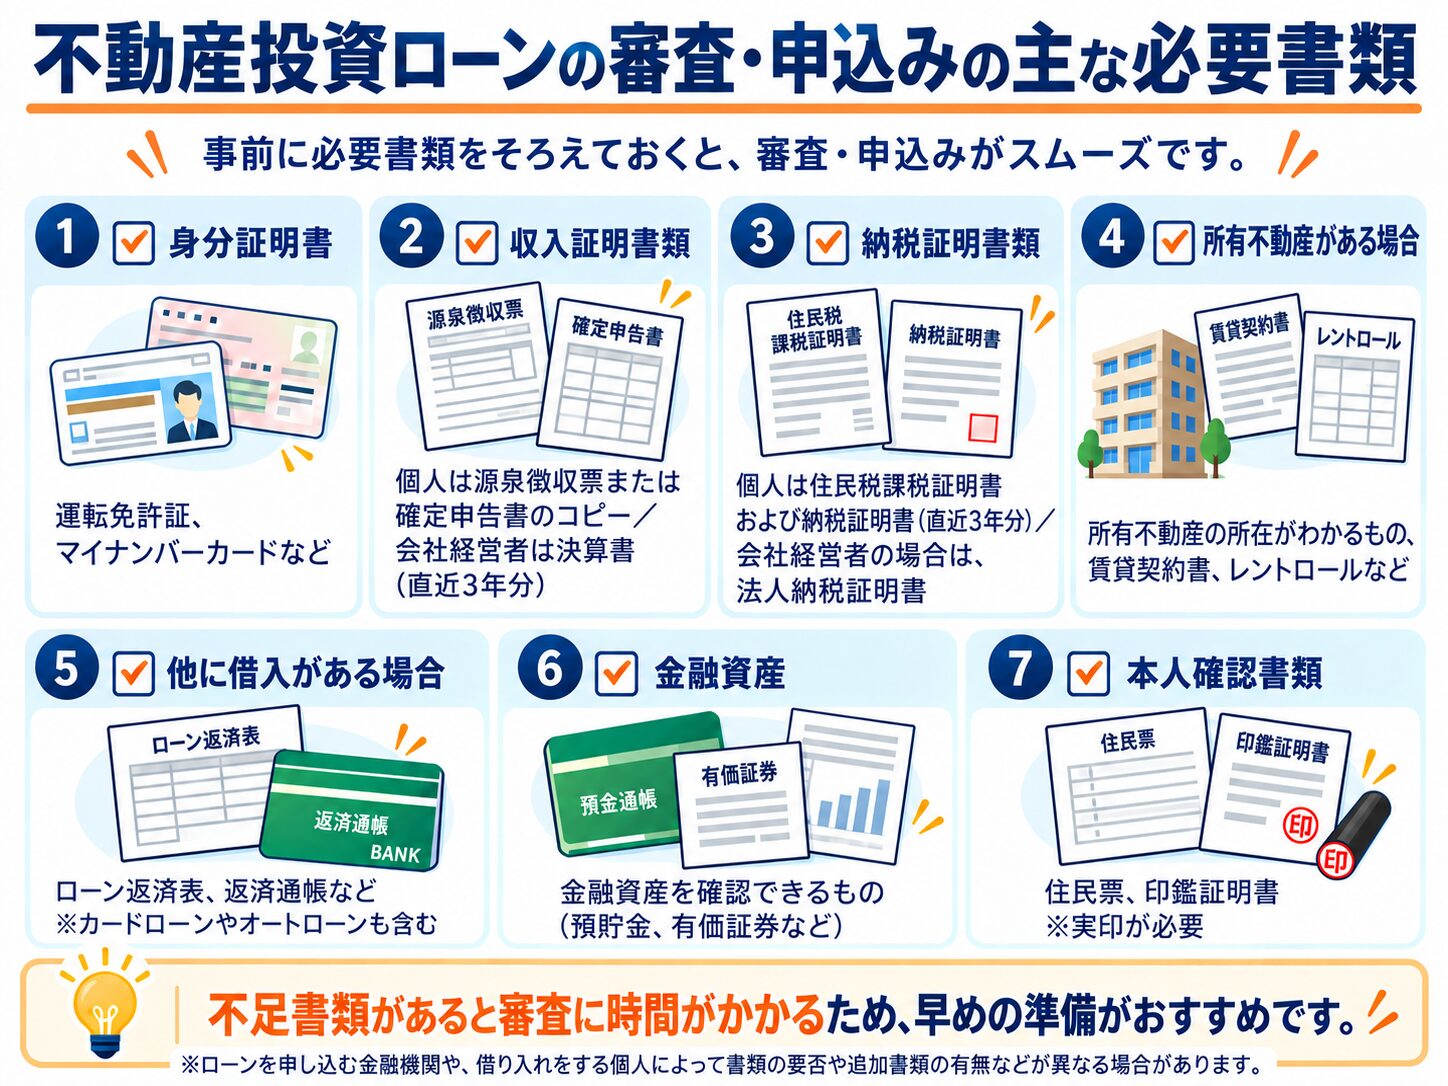
【不動産投資ローンの審査・申込みの主な必要書類】
- 身分証明書 (運転免許証、マイナンバーカードなど)
- 源泉徴収票もしくは確定申告書のコピー (直近3年分) / 会社経営者の場合、決算書
- 住民税課税証明書および納税証明書 (直近3年分) / 会社経営者の場合は、法人納税証明書
- (所有不動産がある場合) 所有不動産の所在がわかるもの、賃貸契約書、レントロールなど
- (他に借入がある場合) ローン返済表、返済通帳など ※カードローンやオートローンも含む
- 金融資産を確認できるもの(預貯金、有価証券など)
- 住民票、印鑑証明書 ※実印が必要
預貯金と不動産投資、資産形成にはどちらが有利?
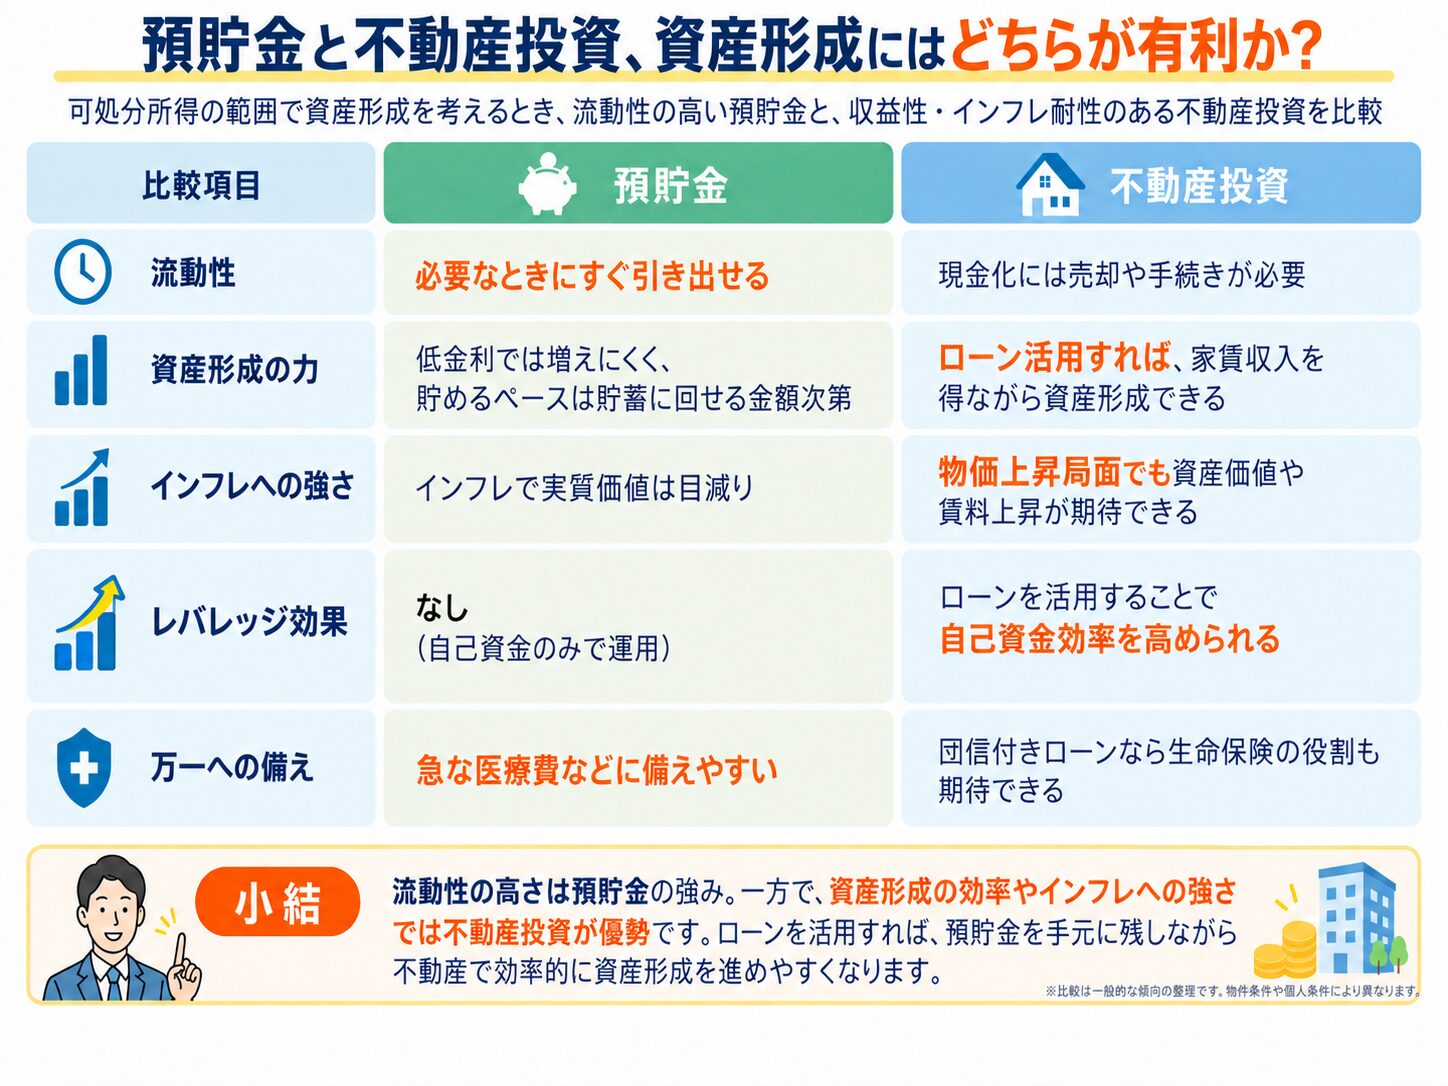
可処分所得(税金や社会保険料などを差し引いた後の、自由に使えるお金の範囲)内での資産形成においては不動産投資の方が有力な選択肢の一つです。預貯金は医療費など急にまとまったお金が必要になった際にすぐ使えるというメリットがあります。一方、不動産投資では、ローンを活用することで、一定の預貯金を手元に残しながら不動産を保有し、家賃収入を得ながら資産形成を進めることができます。
将来のために預貯金を積み立てるのも一つの手ですが、長寿化が進む時代においては、「お金を持っていること」以上に、「お金が入ってくる仕組みを持っていること」が重要になります。不動産投資は、その仕組みを作る一つの手段になり得ます。預貯金だけでなく、収益を生む資産の活用も視野に入れながら、これからの資産設計を考えていきましょう。
よくある質問(FAQ)
- 預貯金がなくても不動産投資は始められますか?
-
金融機関や物件、本人の属性によっては、ローンを活用して自己資金を抑えてマンション投資を始めることができます。
不動産投資ローンでは、年収や勤務先、勤続年数、既存借入などに加え、購入する物件の収益性や担保価値なども審査されます。
そのため、条件によっては物件価格の大部分をローンで購入できる場合があります。 - 不動産投資ローンの審査で重視される年収の目安はありますか?
-
一律の年収基準はありませんが、年収500万円前後を一つの目安としている金融機関は多くあります。
ただし、審査では年収だけでなく、勤務先、勤続年数、年齢、金融資産、既存借入、購入物件の担保価値などを総合的に判断するため、同じ年収でも金融機関や物件によって融資条件は異なります。
そのため、複数の金融機関から自分に合ったローンを比較できる不動産会社を選ぶことも重要です。 - 団体信用生命保険(団信)とは何ですか?
-
団信は、ローン契約者が死亡または所定の高度障害状態などになった場合に、保険金でローン残債を返済する仕組みです。
保険が適用されれば、ご家族にはローンのない不動産が残り、引き続き家賃収入を得る、売却する、担保として新たな借入れに活用するなど、資産としてさまざまな選択肢を持つことができます。
現在は、がん、三大疾病、生活習慣病、介護などを対象とする特約付きの商品もあります。保障内容や適用条件はローン商品ごとに異なるため、既存の生命保険と比較して確認しましょう。 - 預貯金を貯めてから始めるのと、ローンを活用してすぐ始めるのとではどちらが良いですか?
-
一概には言えませんが、預貯金が貯まるまで待つ間に、インフレなどによって不動産価格が上昇する可能性があります。
ローンを活用すれば、自己資金を手元に残しながら早期に不動産投資を始めることができます。また、ローンや団信は年齢・収入・健康状態などによって利用条件が変わるため、将来も同じ条件で利用できるとは限りません。
利用できるうちにローンを組み、資金に余裕ができた段階で繰上返済する方法もあります。将来の資金計画も踏まえて、始めるタイミングを検討するとよいでしょう。
まとめ
預貯金が少なくても、不動産投資ローンを活用すれば不動産投資を始めることができます。
さらに、団体信用生命保険やインフレ時の資産形成といったローン活用ならではのメリットもあり、長期的な資産運用の手段として有効です。ローンの審査では年齢・年収・勤続年数といった要素を総合的に評価されるため、利用前にご自身の状況をチェックしておくことをおすすめします。
将来のために預貯金を積み立てるのも一つの手ですが、長寿化が進む時代においては、「お金を持っていること」以上に、「お金が入ってくる仕組みを持っていること」が重要になります。不動産投資は、その仕組みを作る一つの手段になり得ます。預貯金だけでなく、収益を生む資産の活用も視野に入れながら、これからの資産設計を考えていきましょう。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
各金融機関の不動産投資ローン商品概要(金融機関により審査基準は異なります)
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。