サイバー攻撃による不正送金、証券口座の乗っ取り、暗号資産の流出、貴金属や現金の盗難——。近年、「資産を奪われるリスク」に関するニュースを目にする機会が増えています。警察庁によると、2025年のインターネットバンキングによる不正送金の被害額は約104億円で、過去最多となりました(注1)。
デジタル化によって、資産の管理や移動が便利になり、スマートフォンひとつで、いつでも送金や売買ができる時代になりました。しかしその便利さの裏側には、不正アクセスなどにより、短時間で資産に被害が生じるリスクも潜んでいます。一方、現金や貴金属には、盗難や紛失といった物理的なリスクがあります。そこで改めて注目したいのが、「簡単には動かせない資産」である不動産です。本記事で押さえたいポイントは次の3つです。
・資産にはそれぞれ「異なるリスク」がある。現金・貴金属は盗難や紛失、預金や暗号資産は不正アクセス、不動産は災害や空室などのリスクがある。
・不動産は、簡単には動かせないことが強みになる。物理的に持ち去れず、所有権の移転にも一定の法的な手続きがともなうため、他の資産と比べて短時間で奪われにくい。
・ただし「盗まれにくい=安全資産」ではない。不動産固有のリスクを理解し、保険への加入や登記情報の適切な管理などによって備えることが大切
この記事を監修した人
竹松 玲 (たけまつ あきら)
司法書士事務所グランツ 代表
司法書士(東京司法書士会 登録番号 第5318号) / 宅地建物取引士
■ プロフィール
東京都清瀬市の「司法書士事務所グランツ」代表。2004年に司法書士試験に合格し、2010年に同事務所を開業。以来、相続・売買・贈与による所有権移転登記や抵当権の設定・抹消など、相続登記を含む不動産登記を年間約100件手がけるほか、会社登記や裁判所に提出する書類の作成にも対応している。宅地建物取引士の資格を持ち、自らも賃貸物件を保有・管理する不動産投資家でもある。登記の実務と投資家としての経験の両面から、不動産の権利関係や資産の承継について助言しており、成年後見制度についての情報発信も行っている。
■ 主な実績
・2004年 司法書士試験 合格
・2010年 司法書士事務所グランツ 開業
・不動産登記 (相続登記を含む) の取扱件数 年間約100件
・自身も賃貸物件を保有・管理
■ 主な取扱業務
・不動産登記 (相続・売買・贈与・担保の設定と抹消)
・会社登記 (設立・役員変更・本店移転・組織変更・解散など)
・訴訟事務 (訴状・各種申立書の作成)
■ 事務所
司法書士事務所グランツ (東京都清瀬市元町1-9-10 グランツⅢ2階)
この記事でわかること
・現金・貴金属の盗難や、預金・暗号資産の不正流出など、資産ごとに異なるリスク
・現金・貴金属・預金・暗号資産・不動産を「移動・移転のしやすさ」で比較した特徴
・不動産が「動かせない資産」として奪われにくい理由と、登記制度の役割
・不動産に固有のリスクとその対策、保有資産を守るための7つのチェックポイント
便利になった資産管理と、新たなリスク
オンライン取引を狙う犯罪が相次ぐ
インターネットバンキングやオンライン証券の普及で、資産管理は便利になった一方で、偽のメールやSMSでIDやパスワードを盗み取る「フィッシング」による被害が深刻化しています。
インターネットバンキングの不正送金:警察庁「令和7年におけるサイバー空間をめぐる脅威の情勢等について」(2026年3月公表)によると、2025年の被害額は約103億9,700万円で過去最多を更新しました。被害の約9割はフィッシングによるものです(注1)
証券口座の乗っ取り:2025年春以降、不正にログインされた証券口座で、本人の意思に反して株式が売買される被害が相次ぎました。金融庁の集計(暫定値)によると、2025年1~5月に不正取引で行われた売買は、売却が約2,772億円、買付が約2,468億円にのぼりました(注2)
暗号資産の流出:2024年5月には、国内の暗号資産交換業者から約482億円相当のビットコインが不正に流出しました(注3)
これらの事例が示しているのは、不正アクセスなどによって、本人の意思に反する送金や売買、資産の流出が短時間で起こり得るというリスクです。
参考文献・出典
(注1)警察庁「令和7年におけるサイバー空間をめぐる脅威の情勢等について」(2026年3月公表):https://www.npa.go.jp/publications/statistics/cybersecurity/index.html
(注2)金融庁「インターネット取引サービスへの不正アクセス・不正取引にご注意ください」:https://www.fsa.go.jp/ordinary/chuui/chuui_phishing.html
(注3)関東財務局「DMM Bitcoin株式会社に対する行政処分について」(2024年9月26日):https://lfb.mof.go.jp/kantou/kinyuu/pagekthp0270000030.html
金・現金など「持ち運べる資産」には盗難リスク
物価上昇や国際情勢の不安定化を背景に、金(ゴールド)の価格は大きく上昇しています。
2026年1月29日には、田中貴金属工業の店頭小売価格が初めて1グラム3万円を超えました(注4)。一方、金地金や現金などの実物資産には、盗難や紛失といったリスクがあります。
手元に保管できる安心感がある反面、物理的に持ち去られてしまう可能性があることも理解しておく必要があります。
このように、資産の種類によって、「被害を受ける原因やリスクの性質」は異なります。資産を守るためには、まずそれぞれの資産の特徴を理解し、適切な対策を考えることが大切です。
オンラインで管理する資産には、不正アクセスによる送金や売買、流出などのリスクがあります。一方、現金や貴金属は盗難・紛失といった物理的なリスクがあります。資産を守るには、それぞれの資産が持つリスクの違いを理解することが重要です。
参考文献・出典
(注4)田中貴金属工業 店頭小売価格(2026年1月29日)。参考報道:秋田魁新報「金価格、初の3万円突破」:https://www.sakigake.jp/news/article/20260129CO0097/
「動かせる資産」と「動かせない資産」
本記事でいう「動かせない資産」とは、物理的に持ち去ることができず、権利の移転にも一定の法的手続きが必要となり、第三者が短時間で移すことが難しい資産のことです。その代表が土地・建物などの不動産です。
なお、ここでいう「移転のしやすさ(第三者が権利を移せるかどうか)」と、一般にいう「流動性(すぐに現金化できるかどうか)」は別の概念です。この2つの視点で、資産の性質を比べてみましょう。
| 資産 | 保有の形 | 主なリスク | 不正取得・不正移転の主な手口 | 主な対策 |
|---|---|---|---|---|
| 現金 | 現物 | 盗難・紛失・火災 | 現物の持ち去り | 保管場所の管理、金融機関への預け入れ |
| 金・ 貴金属 |
現物 | 盗難・紛失・価格変動 | 現物の持ち去り(重量はあるが持ち運べる) | 金庫や貸金庫での保管、保管方法の検討 |
| 預金・ 証券口座 |
金融機関の口座・取引記録 | 不正送金・不正売買 | I認証情報の窃取、不正ログインなど | 多要素認証の設定、認証情報の適切な管理 |
| 暗号資産 | デジタル上の記録 | 不正流出・価格変動 | 秘密鍵などの窃取、取引所への不正アクセスなど | 秘密鍵・パスワードの管理、交換業者の選定 |
| 不動産 | 土地・建物(権利関係は登記で公示) | 災害・空室・価格下落、不正登記 | なりすましや書類の偽造などによる不正な権利移転(司法書士が本人確認) | 保険への加入、登記識別情報の管理、立地の選定、登記情報の確認 |
現金や貴金属は持ち運びやすく、預金や暗号資産はオンラインで短時間に移転できます。この「移動のしやすさ」は、使いたいときにすぐ使えるという大きなメリットです。
一方で不動産は、すぐに現金化しにくい「流動性が低さ」が、一般にデメリットとして挙げられます。売却には買い手探しから契約、引き渡しまで、一定の時間が必要です。しかし、資産を守るという視点で見ると、物理的に持ち去ることができず、権利の移転にも一定の手続きが伴うため、短時間で不正に奪われにくいという特性にもなります。
現金や貴金属には盗難・紛失、預金や暗号資産は不正アクセスなど、資産ごとに異なるリスクがあります。一方、不動産は物理的に持ち去ることができず、権利の移転にも一定の手続きが伴います。簡単には動かせないという特徴は、資産保全の面でも一つの強みになります。

なぜ不動産は「簡単に奪われにくい」のか
所在地が固定され、物理的に持ち去れない
不動産には、土地とその定着物である建物などがあります(民法第86条第1項)。これらは所在地が固定されているため、現金や貴金属のように物理的に持ち去ることはできません。金庫ごと盗まれたり、デジタル上で短時間に送金されたりするような形で、資産そのものが第三者の手に渡ることはありません。
権利関係は登記によって公示される
不動産の所有者や抵当権などの権利関係は、法務局の登記記録によって公示されています。登記上の所有者や権利関係が公的な記録として残され、誰でもその内容を確認できます。
権利の移転には一定の手続きが必要
不動産の所有権は、売買や贈与、相続によって移転します。こうした権利の変更は、通常、法務局で登記手続きを行い、公的な記録に反映されます。売買や贈与に伴う所有権移転登記では、原則として所有者であることを示す登記識別情報や、印鑑証明書が必要となります。司法書士が手続きを代理する場合には本人確認も行われます。登記識別情報は2005年の不動産登記法改正で導入されたもので、それ以前に登記した不動産などでは登記済証(いわゆる権利証)がその役割を担っていました。このように、不動産の権利移転には一定の手続きが伴うため、第三者が短時間で不正に権利を移転させることは容易ではありません。
監修者コメント
不動産売買においては通常、原則として決済立会という対面での取引を行います。その決済に向けて、まずは仲介業者等の不動産業者が関与し、決済の場面では司法書士が本人確認及び意思確認を行った上で所有権移転登記(いわゆる名義変更)を申請します。
さらに申請された登記は法務局による審査を経て完了します。このように立場の異なる人間による多重チェックがなされる不動産取引は、他の財産と比較して不正が起きにくいといえるでしょう。
昨今話題になった地面師による詐欺被害が起きやすいケースは、いわくつきの土地である・取引を急いでいる・本人確認資料をきちんと確認させない、などの特徴を持っています。だまされたケースは注目されてしまいますが、上記の多重チェックの中で怪しい点が見つかり、被害を未然に防いだケースも数多くあります。
また、万が一不正な登記がされてしまったとしても、それだけで直ちに所有権を失うわけではありません。もちろん、権利の回復には裁判所の手続きを利用しなければならず、その負担は決して軽いものではありません。
しかし、占有とともに所有権が移転する現金(つまり盗まれた瞬間、現金の所有権自体は犯人に移ってしまうということです)や、転得者の保護がより簡単に認められる動産と比べると、真の所有者の保護に厚いといえるでしょう。
賃貸すれば、動かせない資産から家賃収入を得られる
不動産は、保有しながら賃貸に出すことで、継続的に家賃収入を得ることもできます。入居者が住んでいても、所有権はオーナーにあります。「動かせない資産」を保有しながら、そこから収益を生み出せる点も不動産の特徴です。
不動産固有のリスクと、その対策
不動産は、物理的に持ち去ることができず、権利の移転にも一定の手続きが伴うため、短時間で不正に奪われにくいという特徴があります。一方で、災害や空室、価格下落など、不動産ならではのリスクも存在します。
ただし、こうしたリスクには、保険への加入や購入前の物件選び、適切な管理などによって備えることができます。
① 災害リスク:火災保険・地震保険への加入で備える
火災・地震・水害などによって建物が損傷するリスクがあります。火災保険は、契約内容によって火災だけでなく、落雷・風災・水災なども補償の対象になります。地震や噴火、それらによる津波を原因とする損害は火災保険では補償されないため、別途、地震保険による備えが必要です。
地震保険は単独では加入できず、火災保険とセットで契約します。地震保険の保険金額は火災保険の保険金額の30~50%の範囲内で、建物は5,000万円、家財は1,000万円が上限です(注5)。
区分マンションの場合、エントランスや廊下などの共用部分は管理組合が保険に加入するのが一般的です。購入前に、管理組合の保険内容を確認するとともに、専有部分についても必要な補償を検討ましょう。耐震性や地震保険の選び方は、下記記事で詳しく解説しています。


参考文献・出典
(注5)財務省「地震保険制度の概要」:https://www.mof.go.jp/policy/financial_system/earthquake_insurance/jisin.htm
② 空室・価格下落リスク:立地と物件選びで備える
入居者が決まらなければ家賃収入が得られず、周辺の需要や市況によっては売却価格が下落する可能性もあります。こうしたリスクに対しては、購入前の立地や物件選びが最も重要です。
例えば、交通利便性が高く、賃貸需要が見込めるエリアを選ぶことや、都心部のように単身者の賃貸需要が高いエリアではワンルームマンションなどの適した間取りを選ぶことなどは、空室リスクを抑えるための基本的な対策です。購入前には、物件のあるエリアの人口・世帯数の推移や、周辺の賃貸物件の募集状況などを確認しておきましょう。
③不正登記リスク:権利関係の適切な管理で備える
不動産は物理的に持ち去れませんが、所有者になりすまして不正に売却しようとする、いわゆる「地面師」による詐欺などのリスクはあります。こうした不正登記を防ぐには、まず登記識別情報や登記済証(権利証)、実印などを厳重に管理することが基本です。
登記識別情報は第三者に知られないよう厳重に管理し、通知書や権利証なども安全な場所に保管しましょう。万一、権利証や印鑑証明書を盗まれたり紛失したりしてしまい、不正な登記申請が行われるおそれがある場合には、法務局に「不正登記防止申出」を行うことができます。申出から3か月以内にその不動産について登記の申請があると、法務局から申出人に通知され、登記官が申請人の本人確認を行います(注6)。
なお、2026年4月からは、不動産の所有者が住所や氏名を変更した場合、原則として2年以内に変更登記を申請することが義務化されています。登記情報を最新の状態に保つことも、大切な不動産を適切に管理するための基本です。
参考文献・出典
(注6)法務局「不正登記防止申出」に関する案内:https://houmukyoku.moj.go.jp/homu/content/000130972.pdf
(注7)法務省「所有不動産記録証明制度について」:https://www.moj.go.jp/MINJI/minji05_00740.html
(注8)法務省「住所等変更登記の義務化について」:https://www.moj.go.jp/MINJI/minji05_00687.html
家賃の入金口座やオーナー向けサービスのIDもあわせて守る
不動産そのものは持ち去れなくても、家賃が振り込まれる銀行口座や管理会社のオーナー向けサービスなどは、不正アクセスの標的になる可能性があります。多要素認証の設定や、ID・パスワードの適切な管理に加え、振込先の変更を求める不審な連絡には注意が必要です。管理会社や金融機関を名乗って「振込先・口座情報の変更」を求める連絡があった場合は、メールなどに記載された連絡先ではなく、契約書などに記載された正規の窓口に確認することが大切です。
災害には火災保険・地震保険、空室や価格下落には購入前の立地・物件選びで備えることができます。不正登記には登記識別情報の管理などの適切な管理が重要です。家賃の入金口座やオーナー向けサービスのセキュリテイ対策も欠かせません。
保有資産を守るための7つのリスク確認チェックポイント
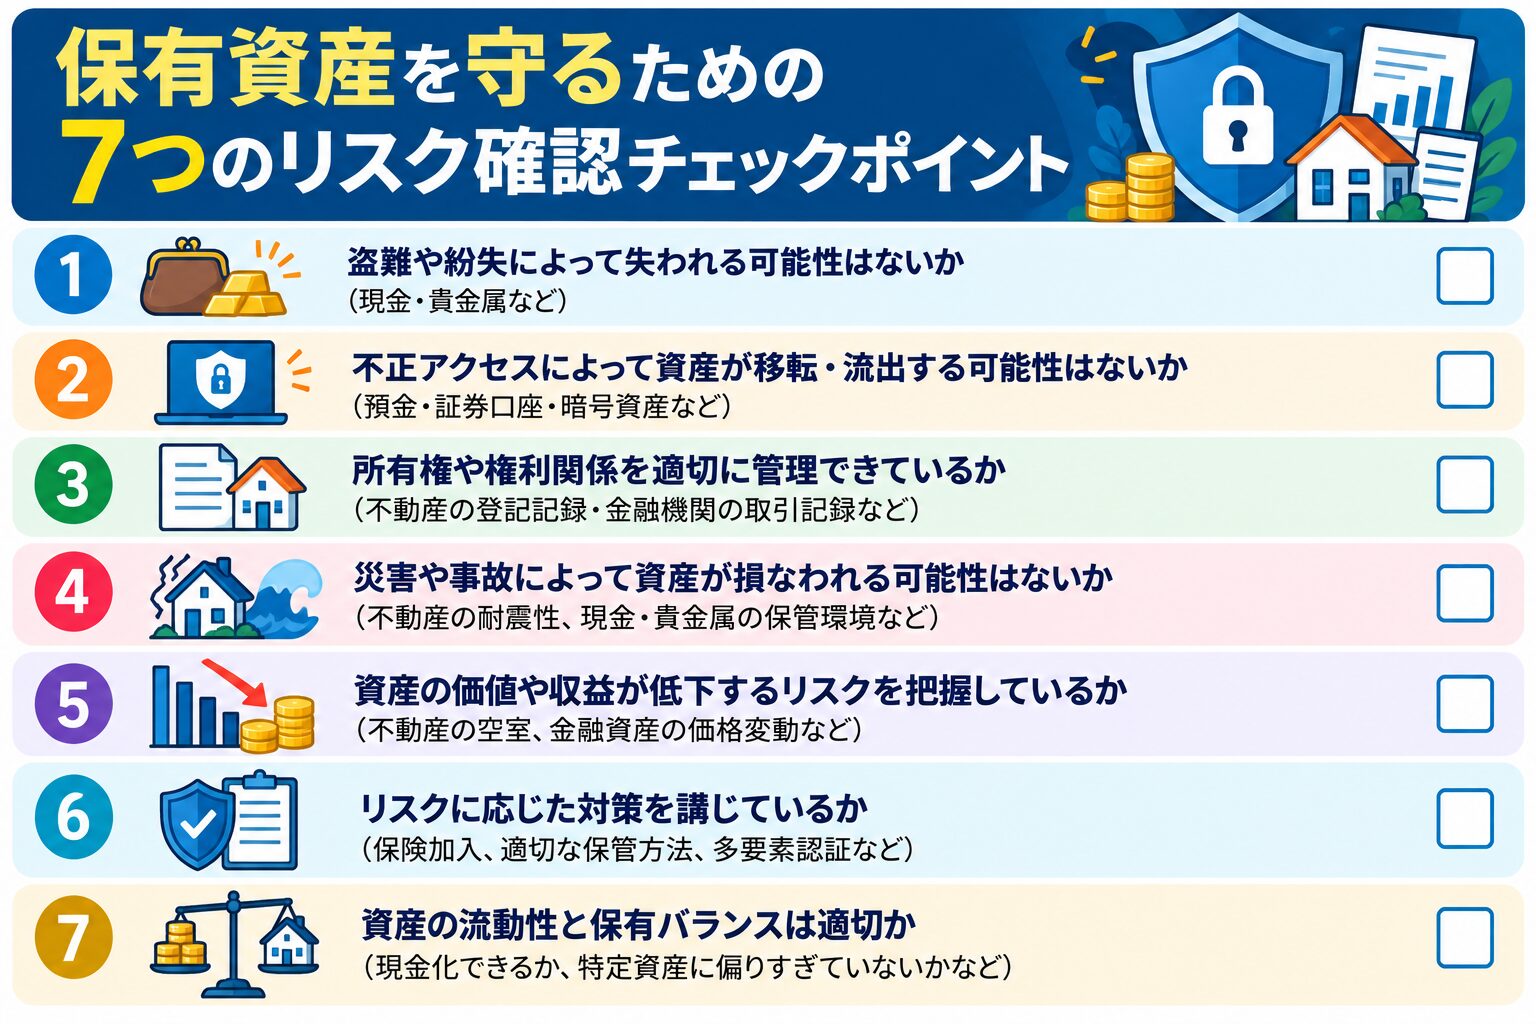
現在保有している資産、これから保有を検討している資産について、次の7項目を確認しましょう。
- 盗難や紛失によって失われる可能性はないか (現金・貴金属など)
- 不正アクセスによって資産が移転・流出する可能性はないか (預金・証券口座・暗号資産など)
- 所有権や権利関係を適切に管理できているか(不動産の登記記録・金融機関の取引記録など)
- 災害や事故によって資産が損なわれる可能性はないか(不動産の耐震性、現金・貴金属の保管環境など)
- 資産の価値や収益が低下するリスクを把握しているか (不動産の空室、金融資産の価格変動など)
- リスクに応じた対策を講じているか (保険加入、適切な保管方法、多要素認証など)
- 資産の流動性と保有バランスは適切か (現金化できるか、特定資産に偏りすぎていないかなど)
よくある質問(FAQ)
- 不動産は盗難リスクがない資産ですか?
-
土地や建物そのものを持ち去ることはできないため、現金や貴金属のような資産そのものが盗まれるリスクはありません。
ただし、所有者になりすまして不動産を勝手に売却する、いわゆる「地面師」による詐欺は実際に起きています。
また、給湯器やエアコンの室外機など、建物に付属する設備が盗まれるケースもあります。 - 不動産の所有者はどのように確認できますか?
-
不動産の所有権などの権利関係は、法務局の登記記録によって公示されています。登記事項証明書の「権利部(甲区)」には登記上の現在の所有者が記載されており、誰でも法務局やオンラインで取得して確認できます。
ただし、登記記録が必ずしも実際の権利関係と一致するとは限りません。また、所有権の登記をした際に法務局から通知される「登記識別情報」は、次に登記を申請する際に、登記名義人であることを確認するために使用されます。
2005年の不動産登記法改正前に登記した不動産などでは、「登記済証」(いわゆる権利証)がその役割を担っていました。 - 所有者の知らない間に不動産を売却されることはありませんか?
-
不動産を売却する際には、通常、売買契約の締結に加えて所有権移転登記の手続きが行われます。登記の申請では、原則として登記記識別情報や印鑑証明書などが必要となり、本人確認の仕組みも設けられているため、第三者が不正に権利を移転させることは容易ではありません。
ただし、なりすましやこれらの書類の偽造などによる不正な登記申請が行われるおそれはあります。
不正登記のおそれがある場合には、法務局の「不正登記防止申出」という制度を利用することができ、申出から3か月以内にその不動産の登記申請があった場合に法務局から通知が届き、登記官が申請人の本人確認を行います。
日頃から登記識別情報などを適切に管理し、登記上の住所を最新にしておくことも大切です。 - 火災や地震で建物が損傷した場合はどうなりますか?
-
火災保険・地震保険に加入していれば、契約内容や損害の程度に応じて保険金が支払われます。地震・噴火や、これらによる津波を原因とする損害は、原則として火災保険では補償されないため、地震保険による備えが必要です。
なお、建物が損傷しても、通常、土地の所有権や敷地利用権が直ちに失われるわけではありません。
区分マンションの場合は、共用部分の修繕を管理組合が中心となって対応します。ローンを利用している場合、建物が損傷しても返済義務は残るため、保険での備えは重要です。 - 「動かせない」ことは不動産投資のデメリットではないのでしょうか?
-
すぐに現金化しにくい「流動性の低さ」は、不動産投資のデメリットの一つです。売却には一定の時間がかかるため、急にお金が必要になっても、すぐ現金化できるとは限りません。
一方で、不動産は物理的に持ち去ることができず、権利の移転にも一定の手続きが伴うため、第三者が短時間で不正に奪うことは容易ではありません。
流動性の高い預金や金融資産と組み合わせ、資産全体でバランスを取ることが大切です。
まとめ
資産にはそれぞれ固有のリスクがあります。預金や暗号資産には不正アクセスによる資産流出、現金や貴金属には盗難・紛失、不動産には災害・空室・価格下落などのリスクがあります。
不動産には、「土地・建物そのものを持ち去ることができない」「権利の移転には一定の法的手続きがともなう」という特徴があり、第三者が短時間で不正に奪うことは容易ではありません。
不動産は、すぐに現金化できないという流動性の低さがデメリットである一方、物理的に持ち去れず、不正な権利移転も容易ではないことは、資産保全上の一つの強みといえます。流動性の高い預金などと組み合わせ、資産全体でバランスを取ることが大切です。また、保険への加入や適切な登記情報の管理など、不動産固有のリスクへの備えも欠かせません。
資産形成では、リターンだけでなく「どのように資産を保有し、守るのか」という視点も大切です。資産の分散や不動産の選び方について、個別相談・資料請求を通じて理解を深めてみることもおすすめします。
不動産投資スクエアでは、まだ具体的でない方でも不動産投資の基礎が詰まった無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。