「購入時より高く売れそうだが、手元にいくら残るのか分からない」——近年、東京都心を中心にマンション価格の上昇が続き、実際に購入した時より高く売れるケースもあり、こうした相談が増えています。東日本不動産流通機構によると、東京都区部の中古マンション成約㎡単価は2020年5月以降75か月連続で前年同月を上回っています(2026年7月度)(注1)。ただしこれは区部全体の平均値であり、エリアや築年数によって価格の動きは異なります。では、3,000万円で購入した物件が4,000万円で売れたら、利益は1,000万円になるのでしょうか。
結論から言うと、そうとは限りません。この記事では不動産売却に関する基礎知識を4つのポイントにまとめています。
・売却には売価査定から引き渡しまで7つの段階がある
・仲介手数料などの諸費用がかかる場合がある
・税金は売却価格ではなく「譲渡所得(利益)」に課税され、所有期間が5年超か5年以下かで税率が約2倍変わる
・賃貸物件では、減価償却分だけ取得価格が下がるため、実際の値上がり幅より譲渡所得が大きくなることがある
参考文献・出典
(注1)公益財団法人 東日本不動産流通機構「月例速報 Market Watch サマリーレポート 2026年7月度」:https://www.reins.or.jp/pdf/trend/mw/mw_202607_summary.pdf
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
不動産売却の流れ(売価査定から引き渡しまでの7ステップ)と、売却方法(仲介・買取)の違い
売却にかかる費用の内訳と、手取り額の計算方法
譲渡所得税の仕組みと、所有期間5年を判定する際の注意点
自宅(マイホーム)と投資用不動産で異なる特例の内容
不動産売却の流れ|査定から引き渡しまでの7ステップ
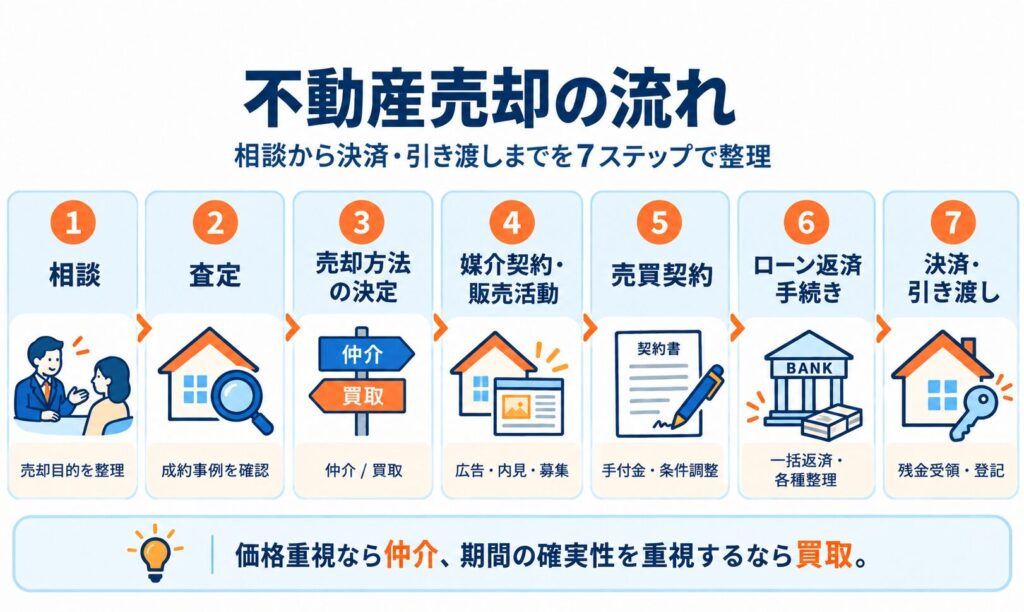
不動産の売却の流れは、相談から引き渡しまで7つのステップに整理できます。
①不動産会社へ相談:まず売却の目的を整理します。利益確定、資産の組み換え、ローン返済、相続、別の資金需要のいずれなのかによって、「高く売ること」と「早く売ること」のどちらを優先すべきかが変わります。
②物件の売価査定:周辺の成約事例、専有面積・間取り・階数などの物件条件、賃貸中であれば賃料実績、修繕履歴や管理状況などをもとに査定します。査定価格はその金額で売れることを保証するものではなく、あくまで目安です。確認したいのは査定価格だけでなく、成約事例などの根拠が示されているかです。同じマンション内や近隣の類似物件の成約価格(売出価格ではありません)が根拠に挙げられていると、妥当性を判断する材料になります。
③売却方法を選択:売却方法は「仲介」と「買取」に分かれます。両者を整理すると、次のようになります。
| 項目 | 仲介 | 買取 |
|---|---|---|
| 買主 | 個人や法人などの一般の購入希望者 | 不動産会社 |
| 売却価格の水準 | 市場価格に近い水準を期待できる | 市場価格より低くなる傾向がある |
| 売却までの期間 | 数か月かかることもある | 短期間で確定しやすい |
| 仲介手数料 | 必要 (売買価格×3%+6万円+消費税が上限) |
不動産会社が直接の 買主となる場合は不要 |
| 特徴 | 時間をかけて、色々試しながら売却できる タイミングによって高く売却できる可能性がある |
早めに、かつ確実に現金化できる 新たに買換えをする場合などには効果的 |
「価格を優先するなら仲介」、「期間の確実性を優先するなら買取」という整理になります。
④仲介における媒介契約:媒介契約は3種類あり、売主への報告義務や指定流通機構(レインズ)への登録義務などが異なります。
| 種類 | 複数の 仲介会社への依頼 |
自己発見 取引 |
売主(依頼主)への 報告義務 |
レインズへの 登録義務 |
契約の有効期間 |
|---|---|---|---|---|---|
| 一般媒介 契約 |
できる | できる | 法令上の定めなし | 義務なし | 法令上の定めなし (標準媒介契約約款では3か月以内) |
| 専任媒介 契約 |
できない | できる | 2週間に1回以上 | 契約日の翌日から7日以内 (休業日を除く) |
3か月以内 |
| 専属専任 媒介契約 |
できない | できない | 1週間に1回以上 | 契約日の翌日から5日以内 (休業日を除く) |
3か月以内 |
専任・専属専任は有効期間が3か月以内のため、成果が出ない場合は更新時に他社へ切り替えられます。
⑤売買契約:買付証明書(購入申込書)を受け取り、条件を調整したうえで売買契約を締結し、買主から手付金を受領します。仲介手数料は契約時に半額、決済時に残額を支払うのが一般的です。このとき売主が作成する物件状況報告書(告知書)と設備表は、引き渡し後の契約不適合責任の範囲を左右します。知っている不具合を記載しないと、引き渡し後に損害賠償や契約解除を求められる可能性があります。
なお売主が個人の場合は責任の通知期間を「引き渡しから3か月」などに限定する特約が一般的です(売主が宅地建物取引業者の場合は原則2年以上)。また、マンションの場合は、共用部分の管理状態や、管理費・修繕積立金の滞納の有無などが記載された重要事項にかかる調査報告書も作成されます。
⑥ローン返済手続き・各種契約の整理:金融機関へ一括返済を申し入れ、火災保険や賃貸管理委託契約、サブリース契約なども解約手続きをして整理します。
⑦決済・引き渡し:残金を受領し、所有権移転登記と(ローンがあれば)抵当権抹消登記を行います。固定資産税・都市計画税は法律上その年の1月1日時点の所有者に課税されますが、実務上は引き渡し日を基準に日割り精算する慣行があり、起算日は売買契約書で取り決めます。
不動産売却は「相談→査定→方法の決定→媒介契約→売買契約→ローンなど整理→決済(引き渡し)」の7ステップで進みます。仲介と買取は価格と期間のトレードオフであり、売却目的から逆算して選ぶことが出発点になります。
賃貸中の投資用マンションを売却する場合の注意点
入居者がいる状態のまま賃貸人の地位ごと売却することを、オーナーチェンジといいます。この場合、居住用不動産とは異なる実務が発生します。
敷金は買主へ引き継がれる:賃貸人の地位が移転すると敷金の返還債務も買主が承継するため(民法第605条の2第4項)、実務では決済時に売主が預かっている敷金相当額を買主へ引き渡す(売買代金から控除する)処理を行います。手取り額の試算では、この敷金分を忘れずに織り込んでください。賃料も引き渡し日を基準に日割り精算します。なお、敷金は賃貸管理会社が預かるケースもあるため、所在や取り扱いは確認しておくと良いでしょう。
管理委託契約の解約予告期間:賃貸管理会社との契約は解約に1か月から3か月前の予告を要するものが一般的で、期間は契約書ごとに異なります。決済日が決まってから動くと、引き渡し後も管理料の支払いが続きかねないため、媒介契約を結ぶ段階で解約条項を確認しておきましょう。
なおサブリース(一括借上げ)契約では買主がその契約も引き継ぐため、保証賃料が周辺相場より低いと売却価格を押し下げる要因になる場合があります。
賃貸中のまま売るか、空室にしてから売るか:同じ物件でも、どちらを選ぶかで価格の決まり方が変わります。
| 項目 | オーナーチェンジ | 空室・実需向け |
|---|---|---|
| 買主 | 投資家・不動産会社 | 投資家・不動産会社に加え、自ら住む個人 |
| 価格の決まり方 | 賃料・支出・利回りなどの収益性や 周辺の成約事例をもとに決まる |
周辺の居住用中古物件の成約事例や 相場をもとに決まる |
| 室内の内見 | 原則としてできない | できる |
| 売却までの段取り | 入居中のまま進められる | 入居者の退去を待つ必要がある |
| 特徴 | 賃料や入居実績をもとに、 他賃収入の見通しが立てやすい |
リノベーションなどにより、 物件の魅力を高めて売却できる |
一般に、ファミリータイプは実需の買い手が付きやすく、ワンルームや1Kは賃貸中のままオーナーチェンジで売却するケースが多くなる傾向があります。ただし売主から入居者へ退去を求めることは借地借家法上できないため、入居者が退去した場合に、空室のまま実需向けに売却するのか、再び入居者を募集してオーナーチェンジで売却するのかを事前に決めておくことがポイントです。
不動産売却にかかる費用と手取り額
不動産売却でかかる主な費用は、仲介手数料・印紙税・抵当権抹消登記費用・ローン一括返済手数料の4つです。このうち最大の費用が仲介手数料です。
仲介手数料
仲介手数料の上限は、宅地建物取引業法に基づく国土交通省の告示で定められています(注2)。以下は宅地建物取引業者が受け取れる報酬額の上限で、いずれも消費税を含まない金額です。
| 売買価格(税抜) | 報酬額の上限(税抜) | 速算式(税抜) |
|---|---|---|
| 200万円以下 | 200万円以下の部分×5% | 売買価格×5% |
| 200万円超400万円以下 | 200万円以下の部分×5%+200万円超の部分×4% | 売買価格×4%+2万円 |
| 400万円超 | 上記に加え400万円超の部分×3% | 売買価格×3%+6万円 |
上限額には別途消費税が加算されます。4,000万円で売却した場合、上限は「4,000万円×3%+6万円=126万円」に消費税を加えた138万6,000円です。これは法律上の上限であり、その範囲内であれば当事者間の合意で決まります。
参考文献・出典
(注2)国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」(令和6年7月1日施行の一部改正):https://www.mlit.go.jp/totikensangyo/const/1_6_bt_000266.html
そのほかにかかる費用
印紙税:売買契約書の作成時にかかる税金です。例えば、契約金額が1,000万円超5,000万円以下は1万円、5,000万円超1億円以下は3万円です。(軽減措置により2027年3月31日までに作成される契約書が対象)(注3)。なお、電子契約場合、印紙税は課税されません。
抵当権抹消登記費用:ローンを完済し、抵当権の登記を抹消するための費用です。登録免許税は不動産1個につき1,000円で、マンションは通常、土地と建物で2,000円程度です(敷地が複数筆の場合は筆数に応じて増えます)。司法書士に手続きを依頼する場合は、別途司法書士報酬が発生します。
ローン一括返済手数料:ローンの残債がある場合に、売却にともなってローンを一括返済する際、金融機関に支払う手数料です。金額は金融機関により異なります。
その他:物件や売却条件に応じて測量費、解体費、残置物の撤去費用などが別途かかる場合があります。
参考文献・出典
(注3)国税庁 タックスアンサー No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
手取り額の計算方法
売却後、最終的に手元に残る金額は、次の式で計算できます。
手取り額 = 売却価格 - ローン残債 - 諸費用(仲介手数料等) - 税金(譲渡所得)
冒頭の「3,000万円で購入し4,000万円で売却」の例では、値上がり幅は1,000万円ですが、ここから仲介手数料138万6,000円に加え、印紙税、登記費用などが差し引かれ、さらに譲渡所得税が課税されます。値上がり幅=手取り利益ではないという点が、売却を検討するうえでの出発点になります。
また決済時には、売却代金でローンを完済して抵当権を抹消するのが原則です。売却代金がローンの残債を下回る場合、不足分を自己資金で補填しなければ決済できないため、事前にローン残高と査定価格の差額を確認しておいてください。
仲介手数料は法律で上限が定められており、売却価格は400万円を超える場合がほとんどのため、価格の「3%+6万円+消費税」が一般的です。最終的な手取り額は「売却価格-ローン残債-諸費用-税金(譲渡所得税)」で把握しましょう。
売却にかかる税金|譲渡所得税の仕組み
不動産売却で課税されるのは売却価格そのものではなく、売却価格から取得費と譲渡費用(仲介手数料など、売却に直接かかった費用)等を差し引いた「譲渡所得」です。そのため、ローンの残債は譲渡所得の計算に含まれないため、実際の手取り額(キャッシュフロー)と譲渡所得は異なる点に注意が必要です。
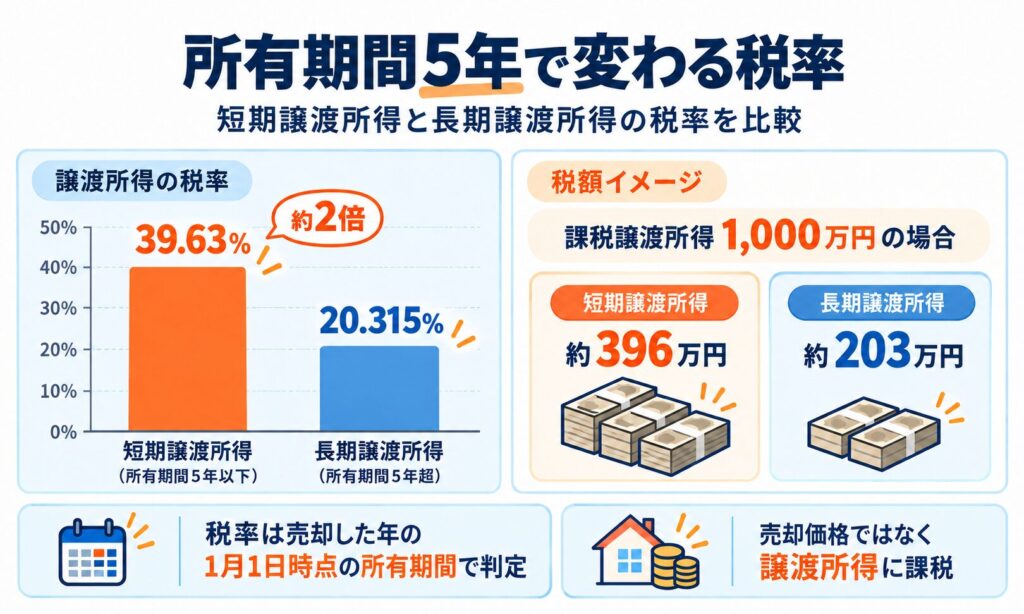
税率は、売却した年の1月1日時点で所有期間が5年を超えていれば20.315%、5年以下であれば39.63%となります。なお譲渡所得は給与所得や事業所得とは分けて計算する分離課税のため、給与が高いほど売却益にも高い税率がかかるという関係にはなりません。
取得費は「土地」と「建物」に分けて計算する
取得費とは、その不動産を取得したときにかかった費用の合計で、譲渡所得を計算するときの基礎になる金額です。購入代金のほか、購入時の仲介手数料、登記費用(登録免許税や司法書士報酬)、不動産取得税などの税金、増改築やリフォームなどの設備費や改良費が含まれます(注4)。
ここで見落としやすいのが減価償却です。購入価格3,000万円の物件でも、取得費として計上できるのは3,000万円そのものではありません。3,000万円を土地(敷地権)部分と建物部分に按分したうえで、建物部分については所有期間中の減価償却費を差し引く必要があります。土地は減価償却の対象外のため、建物のように減価償却費を差し引く必要はありません。按分額は、購入時の売買契約書に建物価格や消費税額の記載があればそこから算出できます。
差し引く減価償却費は、その建物を賃貸に出していたか、自分で住んでいたかでも計算方法が異なります(注5)。
| 区分 | 差し引く金額 |
|---|---|
| 賃貸用(業務用) | 所有期間中の毎年の減価償却費の累計額 |
| 自宅(非業務用) | 法定耐用年数の1.5倍の年数・旧定額法で計算した 減価償却費相当額 |
賃貸に出していた投資用物件では、所有期間が長いほど減価償却費の累計額も大きくなる傾向があるため、過去の確定申告書(青色申告決算書・収支内訳書)の減価償却費の欄を、売却前に確認しておきましょう。
参考文献・出典
(注4)国税庁 タックスアンサー No.3252「取得費となるもの」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
(注5)国税庁 タックスアンサー No.3261「建物の取得費の計算」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm
取得費が分からない場合と、譲渡費用の範囲
概算取得費とは、取得費が不明な場合に売却金額の5%を取得費とみなすことができる制度です(注6)。
ただし4,000万円で売却した場合は200万円にとどまり、実際の取得費より大幅に低くなるケースも少なくありません。購入時の契約書・領収書は売却まで保管しておくことをおすすめします。
譲渡費用は、売却のために直接かかった費用に限られます。仲介手数料、売主負担の印紙税、借家人への立退料などが該当する一方、固定資産税や修繕費など、資産の維持・管理のための費用は含まれません(注7)。抵当権抹消の登記費用は国税庁が示す例示に含まれていないため、該当するかは税理士にご確認ください。
参考文献・出典
(注6)国税庁 タックスアンサー No.3258「取得費が分からないとき」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
(注7)国税庁 タックスアンサー No.3255「譲渡費用となるもの」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
所有期間5年の判定は「売却した年の1月1日」が基準
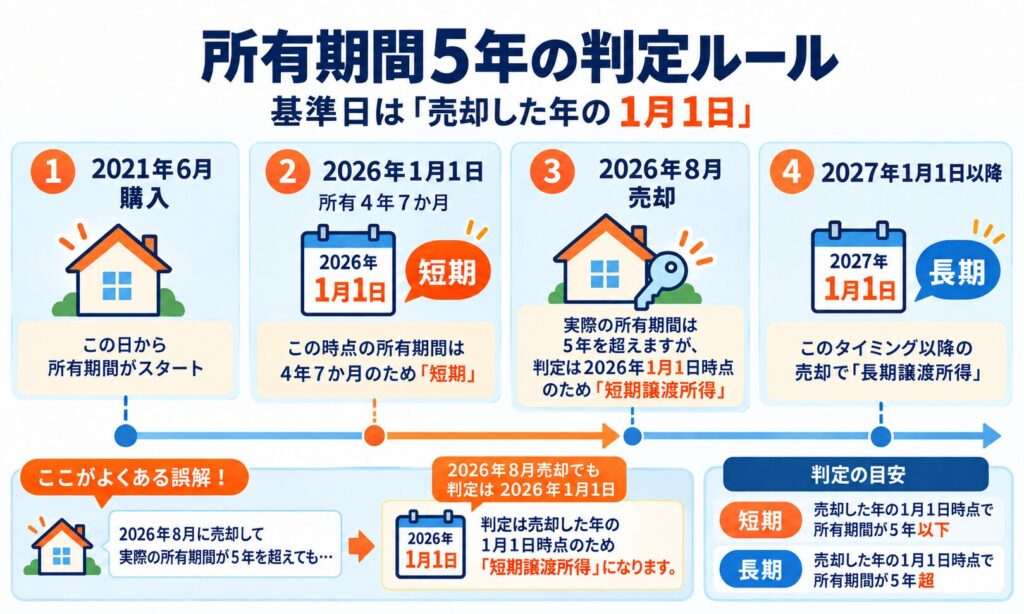
譲渡所得の税率は、所有期間が5年を超えるかどうかで大きく異なります(注8)。
| 区分 | 所有期間 (売却した年の1月1日時点) |
所得税 | 復興特別 所得税 |
住民税 | 合計税率 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 0.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 0.315% | 5% | 20.315% |
課税譲渡所得が1,000万円の場合、短期なら約396万円、長期なら約203万円と、税額に約193万円と約2倍の差が生じます。短期的な土地取引等を抑制する観点から、短期譲渡には長期譲渡より高い税率が設定されています。
この5年は、購入日から売却日までの期間ではありません。たとえば2021年6月に購入した物件を2026年8月に売却した場合、実際の所有期間は5年2か月です。しかし2026年1月1日時点では4年7か月のため、短期譲渡所得となり税率39.63%が適用されます。
長期譲渡所得の適用を受けるには2027年1月1日以降の売却が必要で、わずか数か月の差で税額が倍近く変わります。所有期間の分かりやすい目安として、購入してから1月1日を6回迎えているかを確認するとよいでしょう。
なお相続や贈与で取得した不動産は、被相続人(亡くなった方)の取得費と取得日をそのまま引き継ぎます。相続してすぐに売却した場合でも、被相続人が5年を超えて所有していれば長期譲渡所得として扱われます。
また相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日まで(相続開始から3年10か月以内)に売却した場合 、納めた相続税額の一部を取得費に加算できる特例があります(注9)。
「取得費から減価償却費を差し引くこと」と「所有期間を売却した年の1月1日時点で判定すること」は、想定外の税負担につながりやすいポイントです。売却前にこの2点を確認し、税引き後の手取り額まで試算しておくことが重要です。
参考文献・出典
(注8)国税庁 タックスアンサー No.3208「長期譲渡所得の税額の計算」/No.3211「短期譲渡所得の税額の計算」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm / https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
(注9)国税庁 タックスアンサー No.3267「相続財産を譲渡した場合の取得費の特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
試算例|3,000万円で購入した投資用マンションを4,000万円で売却した場合
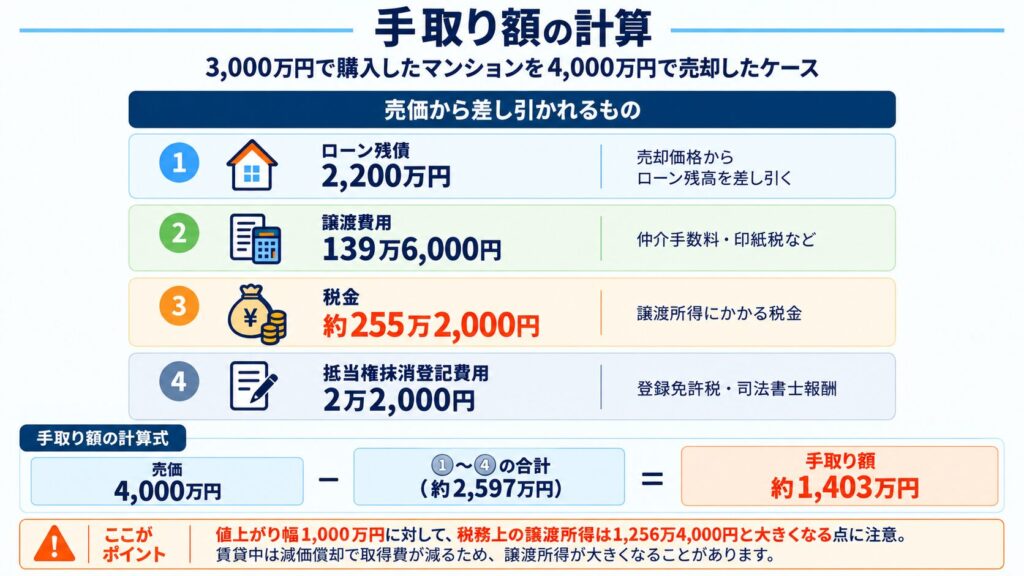
前提条件:購入価格3,000万円(土地1,200万円/建物1,800万円)、RC造・新築で取得。賃貸用として10年間保有し減価償却費を計上(法定耐用年数47年・償却率0.022)。
2026年中に4,000万円で売却(1月1日時点で所有期間5年超=長期譲渡所得)。ローン残債2,200万円(一括返済手数料無料)。抵当権抹消登記費用2万2,000円(登録免許税2,000円+司法書士報酬2万円)
①取得費:建物の減価償却費の累計は「1,800万円×0.022×10年=396万円」。建物の取得費は「1,800万円-396万円=1,404万円」となり、減価償却の対象外である土地1,200万円と合わせて取得費は2,604万円です。
②譲渡費用:仲介手数料138万6,000円+印紙税1万円=139万6,000円。
③譲渡所得:4,000万円-(2,604万円+139万6,000円)=1,256万4,000円。
④税額:1,256万4,000円×20.315%=約255万2,000円。
⑤手取り額:4,000万円-ローン残債2,200万円-仲介手数料138万6,000円+印紙税1万円+抵当権抹消登記費用2万2,000円-税金255万2,000円=約1,403万円。
注目すべきは、値上がり幅が1,000万円であるのに対し、税務上の譲渡所得は1,256万円と値上がり幅を上回っている点です。これは、賃貸期間中に減価償却費を経費として計上し、建物の取得費が減少しているためです。減価償却は賃貸中の所得を圧縮できる一方、売却時には取得費がその分少なくなり、譲渡所得が大きくなる点に注意が必要です。
※本シミュレーションでは、抵当権抹消登記費用は手取り額から差し引いていますが、譲渡所得を計算する際の譲渡費用には含めていません。また、売却翌年に納付する譲渡所得に対する住民税は含めていません。
使える特例は「自宅」か「投資用」かで大きく異なる
譲渡所得を軽減する特例の多くは自宅(マイホーム)専用で、投資用不動産では使えません。
自宅(マイホーム)を売却する場合
3,000万円の特別控除:居住用財産の譲渡所得から最大3,000万円を控除できます。住まなくなってから3年を経過する日の属する年の12月31日までの売却であること、親子や夫婦など特別の関係がある人への売却でないことなどが要件です(注10)
10年超所有の軽減税率:売却した年の1月1日時点で所有期間が10年を超える場合、課税譲渡所得6,000万円以下の部分に合計14.21%(所得税10%・復興特別所得税0.21%・住民税4%)の軽減税率が適用されます。3,000万円特別控除との併用が可能です(注11)
特定居住用財産の買換え特例:所有期間10年超・居住期間10年以上・売却代金1億円以下などの要件を満たす場合、課税を繰り延べられます。非課税ではなく繰延べであり、3,000万円特別控除および軽減税率とは併用できません(注12)
譲渡損失の損益通算・繰越控除:一定の要件のもとで給与所得など他の所得と損益通算でき、控除しきれない分は翌年以後3年間繰り越せます。買い換える場合(注13)と、買い換えずに住宅ローン残債がある場合(注14)の2種類があります
※特定居住用財産の買換え特例と譲渡損失の特例は、いずれも2027年12月31日までの譲渡が対象です。
参考文献・出典
(注10)国税庁 タックスアンサー No.3302「マイホームを売ったときの特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm
(注11)国税庁 タックスアンサー No.3305「マイホームを売ったときの軽減税率の特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3305.htm
(注12)国税庁 タックスアンサー No.3355「特定のマイホームを買い換えたときの特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3355.htm
(注13)国税庁 タックスアンサー No.3370「マイホームを買い換えた場合に譲渡損失が生じたとき(損益通算及び繰越控除)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3370.htm
投資用不動産を売却する場合
投資用不動産には、上記のマイホーム向け特例は適用されません。押さえておきたいのは次の2点です。
譲渡損失は他の所得と損益通算できない:土地・建物の譲渡損失は他の土地・建物の譲渡所得からは控除できますが、控除しきれない分を給与所得や事業所得と損益通算することはできません(注15)。マイホームの譲渡損失に認められている損益通算・繰越控除が使えない点が大きな違いです。
事業用資産の買換え特例:一定の要件を満たす事業用資産の買い換えでは課税を繰り延べられます。区分マンションで検討されることが多い「10年超所有の国内の土地建物等からの買換え」では、原則として譲渡益の80%相当について課税を繰り延べることができます (課税割合20%)(注16)。ただし譲渡資産・買換資産の所在地や用途の組み合わせによって課税割合は一定の場合、10%、25%、30%、40%となることがあります。
区分マンションでも、賃貸など事業の用に供していることや、譲渡資産・買換資産について一定の要件を満たす必要があるため、適用可否と割合は必ず事前に税理士へご確認ください。
自宅と投資用の主な違いを整理すると、次のようになります。
| 項目 | 自宅(マイホーム) | 投資用不動産 |
|---|---|---|
| 3,000万円特別控除 | 使える | 使えない |
| 10年超所有の軽減税率 | 使える | 使えない |
| 買換えによる課税繰延べ | 特定居住用財産の 買換え特例 |
一定の要件を満たせば、 事業用資産の買換え特例 (原則は課税割合20%) |
| 譲渡損失の損益通算 ・繰越控除 |
一定要件のもとで使える | 他の所得とは通算できない |
参考文献・出典
(注15)国税庁 タックスアンサー No.3203「不動産を譲渡して譲渡損失が生じた場合」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3203.htm
(注16)国税庁 タックスアンサー No.3405「事業用の資産を買い換えたときの特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3405.htm
売るか、持ち続けるか|判断の5つの比較軸
売却益が見込めるからといって、売ることが常に最適とは限りません。売却と保有継続は、次の5つの軸で比較します。
今後の家賃収入:保有を続けた場合に得られるキャッシュフローの累計。賃貸需要が安定しているエリアでは、物価や賃金の上昇に伴って将来的に家賃を見直せる可能性もあります。
将来の資産価値:立地の賃貸需要、周辺の再開発、建物の管理状態を確認。インフレ局面では建築費や土地価格の上昇などが不動産価格を押し上げる要因となる一方、すべての物件が同じように値上がりするわけではありません。また、 長期修繕計画上、修繕積立金の値上げや一時金の徴収が予定されていないかは総会議事録などで確認できます。
ローン残債:売却代金で完済できるか、自己資金の持ち出しが発生しないかを確認。保有を続ければ元金返済によって残債が減少し、将来の売却時に手元に残る金額が増える可能性もあります。
売却後の手残り:諸費用と税金を差し引いた実際の手取り額の確認。また、保有中は減価償却費が減少していくことで税負担が増える場合があります。 減価償却費がローンの元金返済額を下回る「デッドクロス」を迎えると、税引後のキャッシュフローが悪化する可能性があるため、将来の収支まで確認することが重要です。
次の投資先:売却後の資金をどこに振り向けるかも重要です。組み換え先の候補があるか、利回りや将来性、資産価値などを現在の物件と比較し、売却によって資産全体を改善できるかを検討します。
すべての不動産が値上がりするわけではなく、エリアや物件によっては出口の選択肢が狭まる可能性もあります。
一方、インフレ局面では、家賃や不動産価格の上昇が期待できる物件を保有し続けることが有効な選択肢となる場合もあります。 購入から保有・賃貸運用・売却までを一つの資産運用として捉え、売却は「不動産投資の終わり」ではなく、利益確定や資産の組み換えを行うタイミングでもあると位置づけることが重要です。

不動産売却前チェックリスト
- 売却の目的(利益確定・資産組み換え・ローン返済・相続・資金需要)を整理した
- 査定価格の根拠となる成約事例や算出方法を確認した
- 仲介手数料の上限額(税抜400万円超の場合:売買価格×3%+6万円+消費税)を試算した
- 印紙税・抵当権抹消登記費用・ローン一括返済手数料などの諸費用を確認した
- ローン残高と査定価格を比較し、完済できるかを確認した
- 購入時の売買契約書・領収書を確認し、取得費を証明できる資料を揃えた
- 建物の取得費から差し引く減価償却費の累計額を確認した □ 売却する年の1月1日時点で所有期間が5年を超えるか確認した
- 自宅か投資用かを確認し、使える特例を整理した
- 賃貸中の場合、賃貸管理管理委託契約の解約予告期間や敷金の取り扱いを確認した
よくある質問(FAQ)
- 不動産を売って値上がりした分は、そのまま利益になりますか?
-
そのまま利益になるわけではありません。売却時には仲介手数料や印紙税などの諸費用がかかるほか、譲渡所得に対して税金がかかります。
また、税金の計算では、建物の取得費から所有期間中の減価償却費等の累計額を差し引くため、3,000万円で購入した物件を4,000万円で売却しても、税務上の譲渡所得が値上がり幅の1,000万円を上回ることがあります。
その譲渡所得に応じた税金や諸費用を差し引くため、最終的に得られる利益は、単純な値上がり幅より少なくなるのが一般的です。 - 不動産の譲渡所得税における長期譲渡(所有期間5年)はいつから数えますか?
-
購入日から売却日までではなく、売却した年の1月1日時点で5年を超えているかで判定します。
分かりやすい目安として、購入してから1月1日を6回迎えているかを確認するとよいでしょう。
2021年6月に購入し2026年8月に売却した場合、実際の所有期間は5年2か月ですが、2026年1月1日時点では4年7か月のため短期譲渡所得(税率39.63%)となります。 - 購入時の契約書がない場合、売却時の取得費はどうなりますか?
-
購入時の契約書などがなく、実際の取得費が分からない場合は、 売却金額の5%を取得費とみなす「概算取得費」を使えます。
ただし実際の取得費より大幅に低くなるケースも多く、譲渡所得が大きくなって税負担が重くなる可能性があります。
当時のローン契約書や広告資料など、取得費を裏づける資料が残っていないか確認することをおすすめします。 - 投資用マンションを売却すると、消費税はかかりますか?
-
土地の売却に消費税はかかりません(非課税取引)。建物部分は、売主が課税事業者に該当する場合に課税対象となります。
区分マンションを住宅として賃貸している個人オーナーの場合、住宅の家賃は非課税であるため、住宅の家賃は非課税売上となるため、他に課税売上がなければ免税事業者となるケースが一般的です。
ただしインボイス発行事業者として登録している場合などは、 課税事業者となります。 - 入居者がいる状態でも投資用マンションを売却できますか?
-
できます。賃貸中のまま投資家へ売却する「オーナーチェンジ」が一般的な方法です。
買主は実際の賃料や入居実績を確認でき、購入後も賃貸借契約を引き継ぐため、家賃収入の見通しを立てやすい点がメリットです。
賃貸借契約と敷金返還義務は買主へ引き継がれ、敷金相当額は決済時に精算するのが一般的です。
なお、売却することだけを理由に売主から入居者へ退去を求めることは借地借家法上できません。 - 売却した不動産の税金は、いつ払いますか?
-
不動産を売却して課税譲渡所得が生じた場合は、譲渡所得に対する所得税・復興特別所得税・住民税の納付が必要です。
所得税は売却した年の翌年の確定申告で納付します(申告期間は原則として2月16日から3月15日)。
住民税は同じ年の6月以降に納付します。売却代金を使い切ってしまうと納付時に資金が不足するおそれがあるため、納税分は手元に確保しておくことをおすすめします。
なお、国民健康保険に加入している方は、譲渡所得が保険料の算定対象に影響するため翌年度の保険料が上がる可能性があります。
まとめ
不動産売却は相談・査定から引き渡しまで7ステップで進み、売却方法を仲介にするか買取にするかは「価格」と「期間」のどちらを優先するかで選びます。賃貸中の物件では、賃貸管理委託契約の解約予告期間や敷金の取り扱いにも注意が必要です。
手取り額は「売却価格-ローン残債-諸費用-税金(譲渡所得)」で決まります。値上がり幅がそのまま利益になるわけではありません。
税金は税務上の譲渡所得に課税され、売却した年の1月1日時点で所有期間5年を超えているかどうかで税率が20.315%と39.63%に分かれます。賃貸中の物件では、建物の取得費から減価償却費の累計額を差し引いて譲渡所得を計算するため、譲渡所得が値上がり幅を上回ることもあります。
特例の多くはマイホーム向けで、投資用不動産では利用できません。売却か保有かを比較したうえで、手取り額の試算や保有物件の評価について、個別相談などを活用し、自分の状況に合わせて確認することをおすすめします。
不動産投資スクエアでは、不動産投資に関するさまざまなご相談に対応しています。また、すぐに役立つ無料ガイドブックも提供しています。ぜひお気軽にご利用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。

-300x200.png)