「現金のまま相続するより不動産などで相続した方が、税金は安くなる」という話を聞いたことがある方は多いのではないでしょうか。
結論から言うと、不動産の賃貸経営が相続税対策に有効なのは、現金を不動産に組み替えることで相続税評価額を圧縮できるためです。さらに、同じ不動産でも区分マンションと一棟アパートでは特徴が大きく異なり、都心部などの資産性や遺産分割のしやすさ、管理の手間などを重視する場合は区分マンションが、収益性やすでに所有した土地を上手に活用したいなどの場合は一棟アパートが選ばれやすい傾向にあります(投資の目的や資産状況、相続人の人数によって最適解は個別具体的に異なります)。
本記事では、賃貸経営が相続対策になる仕組みを評価額の計算方法まで踏み込んで解説し、区分マンションと一棟アパートを7つの観点で比較します。あわせて、行き過ぎた節税が否認されるリスクなど、実務上の注意点も紹介します。
この記事を監修した人
齊藤 聡 (さいとう さとし)
産業能率大学 経営学部 教授
税理士 / 1級ファイナンシャル・プランニング技能士 / 証券アナリスト検定会員 / その他 ( 法学修士(民刑事法・民法)、修士(経営学) など )
■ プロフィール
慶應義塾大学経済学部卒業、東京大学大学院法学政治学研究科修了(法学修士)。東海銀行にて経済学(計量経済学)・経営学・法学を活かした新規システム構築や融資回収業務に従事後、産業能率大学経営学部教授に就任。税理士、1級FP技能士、証券アナリストを保有し、大学で税法演習やベンチャーファイナンス等を指導。実務経験と税務・法務・経済学の深い知見から、資産形成や税制に精通する。
■ 主な著書
『社会人のための法律入門』(産業能率大学出版部)
『個人情報保護法ハンドブック: 注目の 気になる個人情報保護法の施行「100の質問に図と表で答える解説書』(アポロ出版社)
監修者コメント
賃貸経営による相続税の節税策がまとめられ、非常にわかりやすい内容です。
特にメリットだけを強調せずにリスクも記載されている中立性を評価します。
本記事は以下について客観的な情報や理解を深めたい方に適しています。
- 投資マンション、一棟アパートのメリット、デメリットが知りたい。
- 相続税の節税対象として、所有資産の評価が下がる理由を簡潔に知りたい。
- 賃貸経営の潜在リスクを把握したい。
- 税務署の税法適用事例や特例適用の縛りを知りたい。
- ローン付帯の団体信用生命保険について知りたい。
この記事でわかること
- 賃貸経営が相続税対策になる理由と、相続税評価額の具体的な計算方法
- 区分マンションと一棟アパートの違いを7項目で比較相続対策としての賃貸経営のシミュレーション例
- 賃貸経営で相続対策をする際に注意すべきリスク(税務否認リスクを含む)
- 相続対策 賃貸経営チェックリストとよくある質問
賃貸経営が相続税対策に有効な3つの理由
現金のまま相続するより、不動産に組み換えて賃貸経営を行うことで相続税評価額を圧縮できる仕組みを、順番に見ていきます。
理由①|不動産は相続税評価額が現金より低くなる
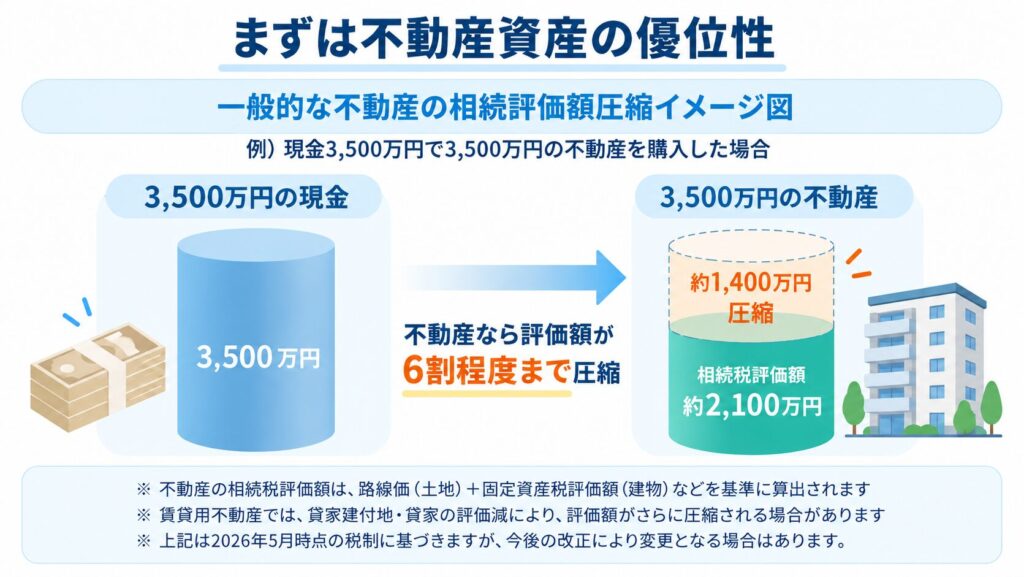
現金3,500万円はそのまま3,500万円として評価されますが、不動産は「時価」ではなく路線価や固定資産税評価額を基にした「相続税評価額」で評価されるため、実勢価格より低く評価されるのが一般的です。さらに、その不動産を賃貸に出している場合、以下のように評価額がさらに圧縮されます。
土地(貸家建付地)の評価額 = 自用地としての評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合)
建物(貸家)の評価額 = 固定資産税評価額 ×(1 − 借家権割合 × 賃貸割合)(注1)
借家権割合は全国一律30%、賃貸割合は区分マンション一室やアパート全室を賃貸していれば100%として計算されるため、たとえば借地権割合70%のエリアであれば、土地の評価額は自用地評価額の約79%(1−0.7×0.3×1.0)まで圧縮される計算になります。
なお、2024年以降は、一部の高層マンション(いわゆる「タワーマンション節税」の対象とされてきたような物件)について、市場価格と相続税評価額の乖離が大きい場合に評価額を補正する仕組み(財産評価基本通達の個別通達)が適用されています。賃貸用不動産であれば必ず大きな評価減が得られるわけではなく、物件の市場価格と相続税評価額の差額によって圧縮効果は異なる点に注意が必要です。
参考文献・出典
(注1)国税庁 タックスアンサー No.4614「貸家建付地の評価」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
理由②|小規模宅地等の特例が使える
一定の要件を満たす賃貸不動産の土地(宅地)は、「小規模宅地等の特例(貸付事業用宅地等)」により、200㎡を上限に評価額をさらに50%減額できます(注2)。ただし、相続開始前3年以内に新たに貸付事業を始めた宅地は原則対象外となる「3年縛り」規制があるため、対策は早めに着手する必要があります(被相続人が相続開始前から事業的規模で賃貸経営を行っていた場合は、この3年縛りの対象外となる例外があります)。
相続登記の詳細は下記もあわせてご参考ください。
参考文献・出典
(注2)国税庁 タックスアンサー No.4124「小規模宅地等の特例(相続した事業の用や居住の用の宅地等の評価額の減額)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
理由③|継続的な家賃収入を相続人に引き継げる
賃貸用不動産は相続後も家賃収入を生み続ける資産です。相続人にとって継続的な生活の支えとなる点から、相続対策として賃貸経営が選ばれる理由のひとつです。
なお、不動産投資ローンを利用して物件を購入している場合、多くは団体信用生命保険(団信)に加入しています。オーナーに万一のことがあった場合、団信によりローン残債は保険金で完済され、相続人は無借金の収益不動産をそのまま引き継ぐことができます。そのため賃貸経営による相続対策は老後になってから始めるだけでなく、若くても家族を持った時点から生命保険代わりとして運用し、将来の相続対策へとつなげていく中長期的な対策としても有効と言えます。
賃貸経営による相続対策は、「評価額を下げることでより多くの資産を引き継ぐ」「生活の支えとなる中長期的な安定収入源を残す」という効果を同時に得られる点が、他の相続対策と比べて強みとなります。また、若いうちからローンを活用して賃貸経営を始めることで、団信による生命保険代わりのメリットとともに資産形成ができ、将来は相続対策へとつなげていくことができます。
区分マンション vs 一棟アパート|相続対策としての7項目比較
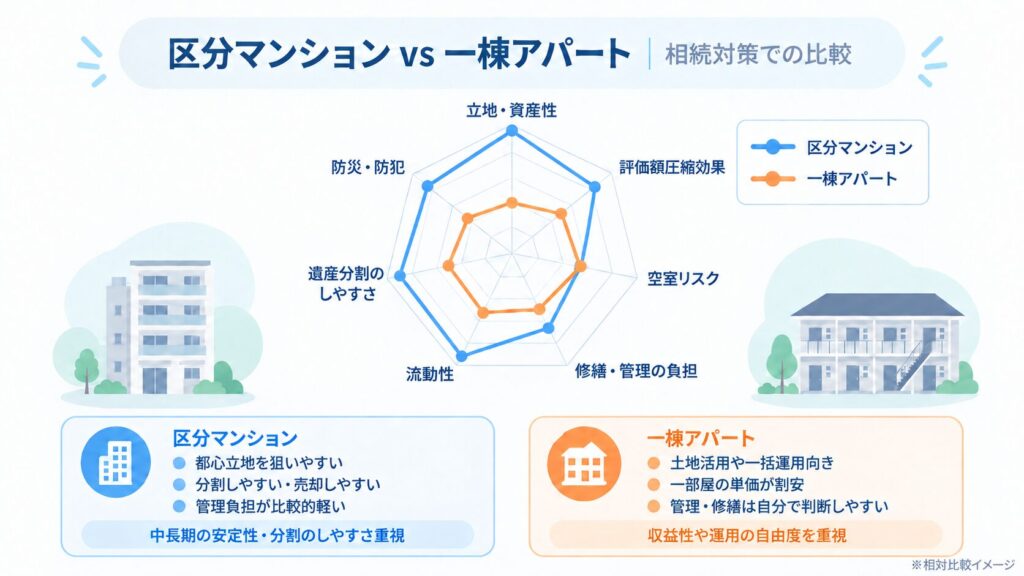
相続対策として賃貸経営を検討する際、区分マンションと一棟アパートのどちらを選ぶかは個人の事情や投資目的、利害比較によって個別に異なるため、違いを理解しておくことが大切です。
| 比較項目 | 区分マンション | 一棟アパート |
|---|---|---|
| 立地・資産性 | ・都心立地を狙える ・部屋を選べる ・部屋単価は高くなる |
まとまった土地が必要なため郊外が多い ・部屋を選べない(全部屋を所有) ・部屋単価は割安 |
| 評価額圧縮効果 (1戸あたり) |
・都心など高価格エリアなら圧縮効果は大きい (高層マンションは評価方法の補正対象になる場合あり) |
・地方など低価格エリアだと圧縮効果は小さい |
| 空室リスク | ・立地や部屋を選べるため空室率は低い ・一部屋の場合、空室になると収入はゼロ (複数部屋を所有できればリスク分散可) |
・賃貸需要が低い地方や郊外だと空室率は高くなる ・全部屋所有のため部屋によって空室率が異なる場合がある ・全部屋が空室にならなければ収入はゼロにならない(リスク分散効果) |
| 修繕・管理の負担 | ・管理組合が対応するためオーナー自身の負担は小さい ・共用部の修繕や設備の導入などは管理組合の判断 |
・建物全体の修繕計画・費用をオーナー自身が管理する必要がある ・共用部の修繕や設備の導入など自由に判断できる |
| 流動性 (売却のしやすさ) |
・価格帯が広く、立地・管理状態が良ければ買い手がつきやすい ・自己利用で購入する買い手もいる |
・高額なため買い手が限られ、売却に時間がかかりやすい ・原則、投資目的の買い手のみ |
| 遺産分割の しやすさ |
・複数部屋を所有し分けて遺産分割することで、 複数の相続人に各々独立した所有権資産として相続できる |
・一棟を複数の相続人で共有財産として相続すると、 その後の処分など意思決定に共有者全員の同意が必要となり複雑になりやすい |
| 防災・防犯 | ・立地や部屋を選べるため、事前にリスクに備えられる ・デベロッパーが開発した鉄筋コンクリ―ト造の建物 ・共用部の設備や管理会社による管理などセキュリティは安心 |
・所有土地の活用などの場合立地が限定される |
| 向いている ケース |
・中長期的な資産性を重視 ・複数の相続人に相続したい ・管理や修繕などの手間を抑えたい |
・収益性や利回りを重視 ・すでに所有している土地を有効活用したい ・管理や修繕など自分で運用したい(時間の余裕もある) |
この比較から分かるように、「どちらが優れているか」ではなく、「個々の資産状況」、「不動産に求めるもの」、「相続人の人数」、「修繕や管理にかけられる時間」、「重視する効果(分割しやすさか、収益性か等)」によって適した選択肢は変わります。
なお、不動産投資スクエアでは、今後の人口動態や社会構造を見据え、下記の理由から区分マンションを推奨していますが、もちろん一棟アパートにも優位性があることを踏まえたうえで、ご自身の状況に合った選択をご検討ください。
相続対策に区分マンションを推奨する理由
相続対策に区分マンションを推奨する理由は大きく5つあります。
理由①|物件だけでなく部屋も選べる
区分マンションは、一棟の中からさらに最適な部屋を選択して購入できる自由度がある点が大きな魅力です。同じ物件内でも、日当たりの良い部屋や高層階、賃貸需要が高い間取りなど、条件の良い部屋だけを選んで購入することができます。
理由②|異なる物件(部屋)に分けられる
区分マンションは異なる物件を複数所有できるのが大きな特徴です。
例えば複数のエリアに分散して区分マンションを所有することで、災害などのリスクを分散しながら相続対策を進めることができるようになります。
理由③|所有権を分けられる
区分マンションの場合は1戸ごとに所有権を分けて相続できるため、相続人それぞれが独立した形で資産を管理・売却することが可能です。また賃貸経営の目的だけでなく、必要に応じて自己利用など他の利用方法を選択することができるのも大きなメリットです。
理由④|部屋ごとに所有・売却を選択できる
区分マンションは部屋単位で所有権が分かれているため、必要に応じて一部の部屋を売却して現金化することができます。
理由⑤|長期的な資産価値が見込める
特に都心のマンションなど資産価値の高い物件は、家賃収入だけでなく売却時の利益も見込めるため、長期的な資産価値が見込めます。相続後さらに次世代へ資産を受け継いでいくことを考えている方もいると思います。
節税はもちろん大切ですが、それ以上に将来的にどの程度価値が見込める物件を選ぶかが非常に重要です。そういった意味では区分マンションは大きなメリットのある運用方法だと言えます。
比較表の「向いているケース」を目安に、投資目的や相続人の人数、賃貸経営の自由度や関与など、自分自身のケースと照らし合わせて検討しましょう。
相続対策の賃貸経営シミュレーション例
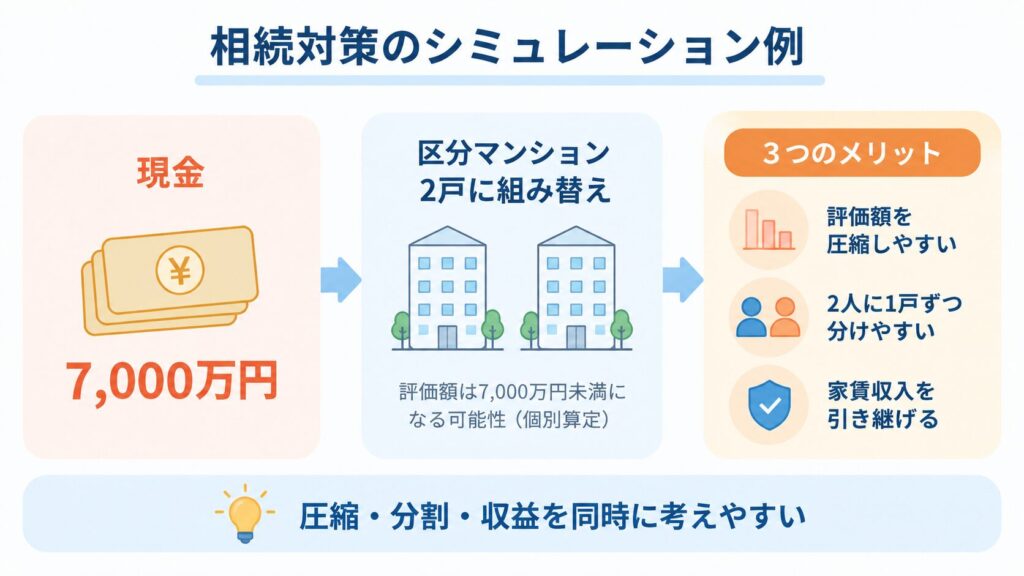
以下は、制度の理解を目的とした仮想の設例です(実際の税額・評価額は個別の状況により異なります)。
設例:60代Aさんの場合
Aさんは、将来2人の子どもに資産を残すにあたり、現金7,000万円をそのまま相続すると、相続税負担が重くなることを懸念していました。そこで、都心の区分ワンルームマンションを2戸購入し、賃貸経営を開始したケースを想定します。
現金のまま相続した場合:評価額はそのまま7,000万円
区分マンション2戸(賃貸運用)に組み替えた場合:貸家建付地・貸家の評価減(前述の計算式)により、相続税評価額は現金のまま相続する場合より低く算定される
さらに、2戸に分けて購入したことで、将来子ども2人にそれぞれ1戸ずつを相続させることができ、遺産分割協議での揉め事も回避しやすくなります。また共有でなく、それぞれの所有権資産のため、相続後の収益や処分、賃貸経営判断も各々でできるようになります。相続後
区分マンションを複数戸に分けて保有することで、「評価額の圧縮」と「相続人ごとの分割のしやすさ」「相続後のトラブル防止」を同時に実現できる可能性があります。実際の圧縮額は物件によって異なるため、必ず税理士による個別シミュレーションを行いましょう。
賃貸経営で相続対策をする際の注意点・リスク
賃貸経営による相続対策にはメリットが多い一方で、次のようなリスクにも注意が必要です。
税務否認リスク(財産評価基本通達6項):
相続開始の直前に多額の借入で不動産を購入し、相続開始後すぐに売却するなど、専ら相続税の節税のみを目的とした行き過ぎた取引については、税務署が路線価等による評価額を否認し、市場価格に近い金額で再評価する場合があります(財産評価基本通達6項。令和4年4月19日の最高裁判決で、行き過ぎた節税スキームが否認された事例があります)。賃貸経営は、あくまで資産性を維持しながら安定収益を得る事業として、計画的に行うことが前提です。
空室や価格下落リスク:
相続税の圧縮効果のみを目的とし、賃貸経営に向かない物件を購入したり、所有土地の活用のみを目的とし、賃貸需要の低い地域で賃貸経営したりすると、想定していた家賃収入が得られない、売却したくても売れないなどの可能性があり、区分・一棟いずれも立地や物件選定が重要です。
相続人間のトラブル:
特に一部屋ないし一棟の不動産を共有名義で相続することになると、運用中の募集家賃の決定や売却の意思決定など共有者全員の同意が必要になるため、揉める原因になる場合が考えられます。事前に遺言書や遺産分割の方針、不動産相続の場合じゃ分けやすい物件や換金(売却)しやすい物件に組み換えるなど対策を話し合っておくことも重要です。
借入残債と団信の内容確認:
借入れのある不動産の場合、団信付帯の有無や保障範囲(死亡・高度障害のみか、疾病特約付きか)、適用条件などを事前に確認しておく必要があります。もし団信が付帯されていない借り入れの場合、その負債自体も相続しなければなりませんので、返済原資に見合う家賃収入があるか、残債額を超える金額で売却できそうか、現金相続はあるか、生前に生命保険を準備しておくべきかなどを検討しておく必要もあります。
小規模宅地の特例の「3年縛り」規制:
相続開始前3年以内に新たに賃貸経営を始めた不動産の土地(宅地)は、原則として小規模宅地等の特例の対象外となるため、対策は早めに着手することが重要です。
税制改正による制度変更:
2026年税制大綱で、相続発生前5年以内に取得した賃貸用不動産は、従来の方法でなく、取得価額を基に地価変動を考慮した価額の8割評価へと見直されました。(2027年1月1日以後の相続より適用) これにより、被相続人が元気なうちに計画的に対策をすることが求められます。
【税理士監修】2026年税制改正案から考える不動産投資による相続税対策の見直し – 不動産投資スクエアhttps://www.clearthlife.com/tax_realestate/10407
相続対策 賃貸経営チェックリスト
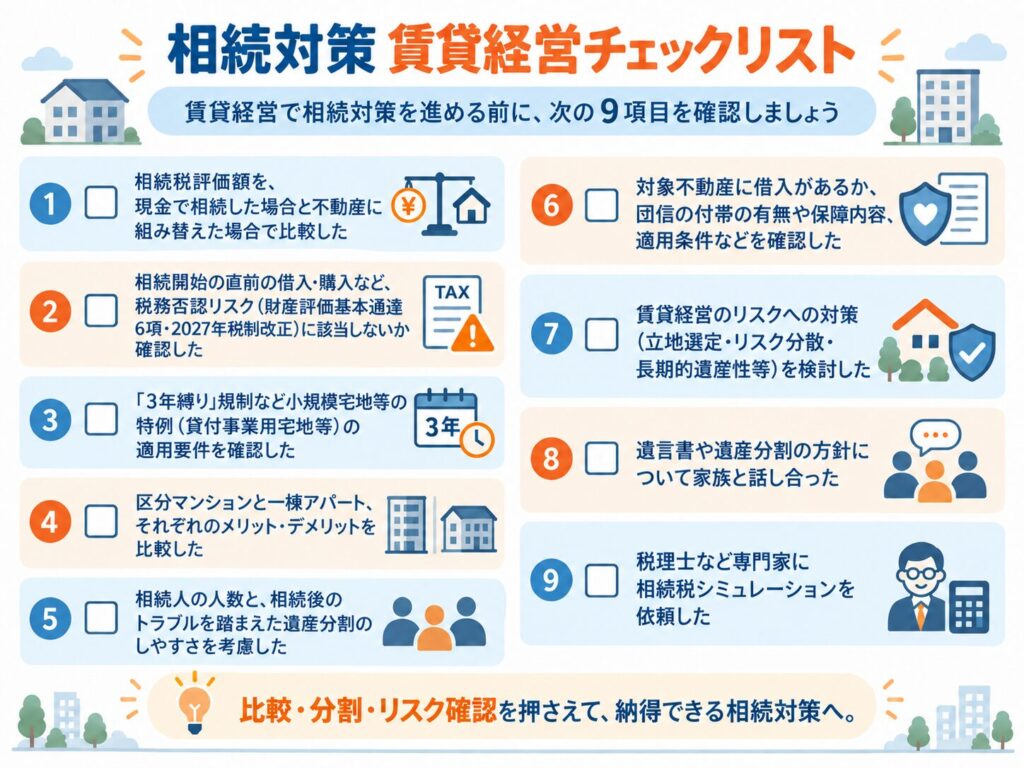
【全9項目】相続対策 賃貸経営チェックリスト
- 相続税評価額を、現金で相続した場合と不動産に組み替えた場合で比較した
- 相続開始の直前の借入・購入など、税務否認リスク(財産評価基本通達6項・2027年税制改正)に該当しないか確認した
- 「3年縛り」規制など小規模宅地等の特例(貸付事業用宅地等)の適用要件を確認した
- 区分マンションと一棟アパート、それぞれのメリット・デメリットを比較した
- 相続人の人数と、相続後のトラブルを踏まえた遺産分割のしやすさを考慮した
- 対象不動産に借入があるか、団信の付帯の有無や保障内容、適用条件などを確認した
- 賃貸経営のリスクへの対策(立地選定・リスク分散・長期的資産性等)を検討した
- 遺言書や遺産分割の方針について家族と話し合った
- 税理士など専門家に相続税シミュレーションを依頼した
よくある質問(FAQ)
- 賃貸経営はなぜ相続税対策になるのですか?
-
相続税評価額を算出する際、現金は額面どおりに評価されますが、不動産の評価額は実勢価格より低い路線価や固定資産税評価額を基に算定され、とくに賃貸中の物件では「貸家建付地」「貸家」としての評価減も適用され、相続税評価額はさらに低く算定されるためです。
さらに小規模宅地等の特例を併用すれば、評価額をもう一段圧縮できる可能性があります。ただし、行き過ぎた節税は税務署に否認されるリスクがあるため、賃貸事業を前提とした計画的な対策が必要です。 - 相続対策には区分マンションと一棟アパートのどちらが向いていますか?
-
不動産投資スクエアでは、今後の人口動態や社会構造を見据え、「物件だけでなく部屋まで選べる」、「異なる建物に部屋を分けリスク分散できる」、「独立した所有権として相続できる」、「部屋ごとに所有・売却を選択できる」、「長期的な資産価値が見込める」といった5つの点から区分マンションを推奨しています。
「個々の資産状況」、「不動産に求めるもの」、「相続人の人数」、「修繕や管理にかけられる時間」など個別に異なる場合もありますので、税理士や不動産会社など専門家に確認しながらご自身に合った選択をするのが良いでしょう。 - 相続税評価額はどこで確認できますか?
-
土地の評価額は、国税庁が公開する路線価図・評価倍率表で確認できます。建物の評価額は、市区町村から送付される固定資産税の課税明細書に記載の固定資産税評価額がベースになります。正確な税額を把握するには、税理士に評価額の算定を依頼するのが確実です。
- 小規模宅地等の特例はどんな不動産にも使えますか?
-
いいえ。自宅の敷地(特定居住用宅地等、330㎡まで80%減額)や事業用の敷地(特定事業用宅地等、400㎡まで80%減額)、貸付事業用宅地等(200㎡まで50%減額)など、宅地の利用区分によって適用要件や減額割合が異なります。また、相続開始前3年以内に新たに貸付事業を始めた宅地は、原則として対象外となる点にも注意が必要です。
- 賃貸経営による相続対策はいつから始めるべきですか?
-
相続前の駆け込み不動産購入規制や小規模宅地等の特例の「3年縛り」規制、財産評価基本通達6項による否認リスクを避けるためにも、相続開始の直前に慌てて始めるのではなく、できるだけ早い段階から計画的に準備を始めることをおすすめします。
また、早いうちから団信付帯のローンを活用して不動産購入、賃貸経営を始めておくことで、少ない自己資金で着実に資産形成をすることができます。 - 団体信用生命保険(団信)は相続税対策になりますか?
-
団信は死亡した時点でローンが完済される保険のため、負債(借入れ)を相続資産から差し引いて相続税評価額を下げる節税にはなりません。一方で、相続人は負債の返済を引き継ぐことはありません。借入れの無い不動産資産だけを相続することになり、その後の賃貸経営や売却なども自由にできます。もちろん、不動産での相続になるため、相続税評価の圧縮効果はあります。
まとめ
賃貸経営が相続対策に有効なのは、相続税評価額の圧縮・継続的な家賃収入・長期的な資産性という効果があるためです。
区分マンションと一棟アパートでは、資産性や流動性・リスク・遺産分割のしやすさ・修繕や管理の手間などで明確な違いがあり、資産状況や相続人の人数、重視する効果によって適した選択肢は異なります。
相続開始の直前に駆け込みで不動産購入をする、多額の借入で不動産を購入するなど、行き過ぎた節税は税務署に否認されるリスク(財産評価基本通達6項・2027年税制改正)があるため、早めに計画的に着手することが重要です。
※本記事は公開時点で確認できる法令・評価方法に基づいて解説しています。個別の税額・評価額は税理士等の専門家にご確認ください。
不動産投資スクエアでは、不動産を使った相続対策の無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
Part①不動産の相続税対策と事件の… 2022年4月19日。不動産相続で、国税当局が路線価による評価額を認めず追徴課税をしたことをめぐる裁判で「適法」という判決が下されました。 そもそも路線価とは、相続…
Part②追徴課税が合法と判断された… 2022年4月、不動産相続税に対する追徴課税をめぐる裁判で国が自身のルールである路線価の利用を否認する異例の判決を出しました。路線価は不動産の相続税対策で重要な位…
Part③不動産投資で相続税対策する… 2022年4月、不動産相続税に対する追徴課税をめぐる裁判で、国が自身のルールである路線価の利用を否認する異例の判決を出しました。これから不動産の相続税対策はどう変…
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。