「相続で家族に迷惑をかけたくない」——終活を考え始めるきっかけの多くは、この思いではないでしょうか。
また、相続人となるご家族にとっても、後で困らないように事前に何をしておけばよいかを知っておきたいはずです。結論から言うと、相続で家族が困らないために生前にやっておくべきことは、大きく分けて次の4つです。
①相続財産を洗い出し、遺言書を用意する(何が・どれだけあるかを明確にする)
②相続財産の種類ごとの手続きの違いを理解する(現金・不動産・保険等で対応が異なる)
③相続不動産の登記の義務化に対応できるようにしておく(2024年4月開始、放置には過料のリスク)
④生前にできる範囲で節税・税金対策を進める(暦年課税・相続時精算課税・生命保険や不動産の活用等)
なかでも④の相続時精算課税制度は2024年に大きな改正があり、年間110万円の基礎控除が新設されるなど使い勝手が向上したり、一方で③のように2024年4月より相続登記が義務となり、相続人は期限内の登記を怠ると過料が課せられるため、相続不動産を整理しておく必要があったりと、事前に知っておくと良い情報が詰まっています。「まだ先の話」と後回しにしていると、「あの時に対処しておけば」と後悔してしまうケースも少なくありません。
本記事では、終活における財産管理の進め方から相続発生後の諸手続きについて、最新の制度改正を踏まえて具体的に解説します。記事後半には、今すぐ確認できるチェックリストとよくある質問もまとめました。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 終活で進めるべき財産管理の3ステップ(戸籍謄本の準備・財産のリストアップ・遺言書作成)とエンディングノートの活用法
- 相続財産の種類ごとの取り扱いの違いと、相続発生後の相続放棄や相続税申告の期限
- 2024年4月に始まった相続登記義務化の内容と、経過措置の期限(2027年3月31日)
- 暦年課税と相続時精算課税(2024年改正)の違い、生命保険・不動産を使った節税方法
- 終活・相続対策チェックリスト10項目とよくある質問
終活で進める財産管理の3ステップ
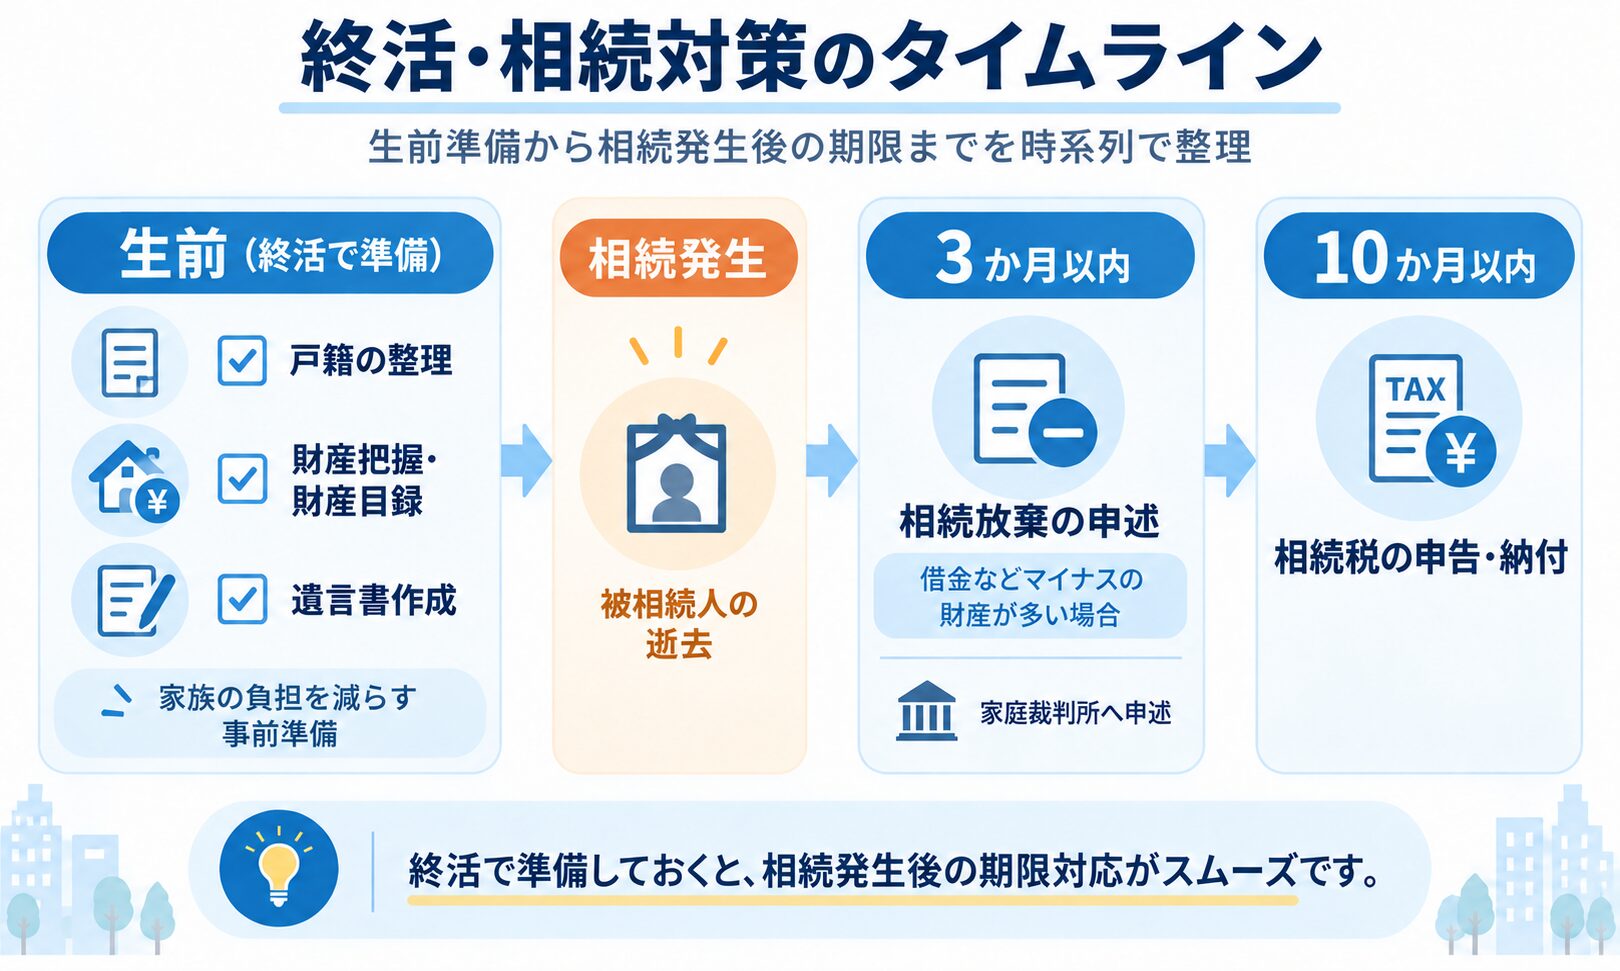
相続の準備は、まず「相続財産を正確に把握すること」から始まります。
ステップ1|戸籍謄本を準備する
相続手続きでは、被相続人の出生から死亡までの戸籍謄本一式と、相続人全員の戸籍謄本が必要になります。生前に本籍地の変遷を整理し、必要な戸籍謄本の見当をつけておくだけでも、相続発生後の手続きが大幅にスムーズになります。
ステップ2|財産をリストアップする(エンディングノートの活用)
現金・預貯金、不動産、有価証券、生命保険、負債(ローン等)まで、プラス・マイナス双方の財産をリストにまとめます。財産目録を作成しておくことで、相続人が財産の全体像を把握しやすくなり、遺産分割協議の負担も軽減されます(国税庁も相続税申告にあたって「財産目録」の作成を推奨しています(注1))。
財産のリストアップには、市販の「エンディングノート」の活用も有効です。エンディングノートには遺言書のような法的効力はありませんが、預貯金口座やネット銀行・証券口座、暗号資産、各種サブスクリプションといった「デジタル資産」も含め、家族が把握しづらい情報を整理しておく手段として広く使われています。
参考文献・出典
(注1)国税庁「相続税の申告のしかた(令和6年分用)」相続税の申告に必要な書類(財産目録)
ステップ3|遺言書を作成する
財産の分け方について希望がある場合は、遺言書の作成が有効です。自筆証書遺言・公正証書遺言など方式によって手続きや保管方法が異なるため、内容や財産規模によっては専門家(弁護士・司法書士・税理士)への相談も検討しましょう。
終活における財産管理の基本は「戸籍」「財産目録(エンディングノート)」「遺言書」の3点セットを揃えること。この土台があるだけで、相続発生後の家族の負担は大きく変わります。
相続財産の種類と手続き・期限の違い
相続財産にはさまざまな種類があり、それぞれ相続税の扱いや必要な手続きが異なります。あわせて、相続手続きには見落とされやすい「期限」がある点にも注意が必要です。
| 財産の種類 | 相続税の対象 | 主な手続き・注意点 |
|---|---|---|
| 現金・預貯金 | 対象 | 金融機関ごとの相続手続き 口座は死亡確認後に凍結される |
| 不動産 | 対象 | 相続登記が必要(2024年4月より義務化。詳細は次章) |
| 有価証券(株式等) | 対象 | 証券会社での名義変更手続き |
| 動産(自動車・骨董品等) | 対象 | 評価額の算定が必要な場合がある |
| 生命保険金 | みなし相続財産として対象(非課税枠あり) | 受取人固有の財産のため遺産分割の対象外 |
| マイナスの財産(借入金等) | 相続財産から控除 | 相続放棄も選択肢の一つ(下記の期限に注意) |
生命保険金は「500万円×法定相続人の数」の非課税枠があり、現金をそのまま相続するより有利になるケースが多い点も押さえておきたいポイントです。
見落とされやすい2つの期限
相続放棄の期限(熟慮期間):借金などマイナスの財産が多く、相続放棄をする場合は、相続の開始を知った日から3か月以内に家庭裁判所への申述が必要です。財産調査に時間がかかり、この期限を過ぎてしまうトラブルも少なくありません。期間内に判断が難しい場合は、家庭裁判所に期間伸長の申立てをすることも可能です。
相続税の申告・納付期限:相続の開始を知った日の翌日から10か月以内に、申告と納税を済ませる必要があります。
財産の種類によって相続手続きや税務上の扱いが異なるだけでなく、「3か月」「10か月」という見落としがちな期限が存在します。リストアップの段階で、対象財産と期限の両方を整理しておくことが重要です。
相続登記の義務化と経過措置の期限に要注意
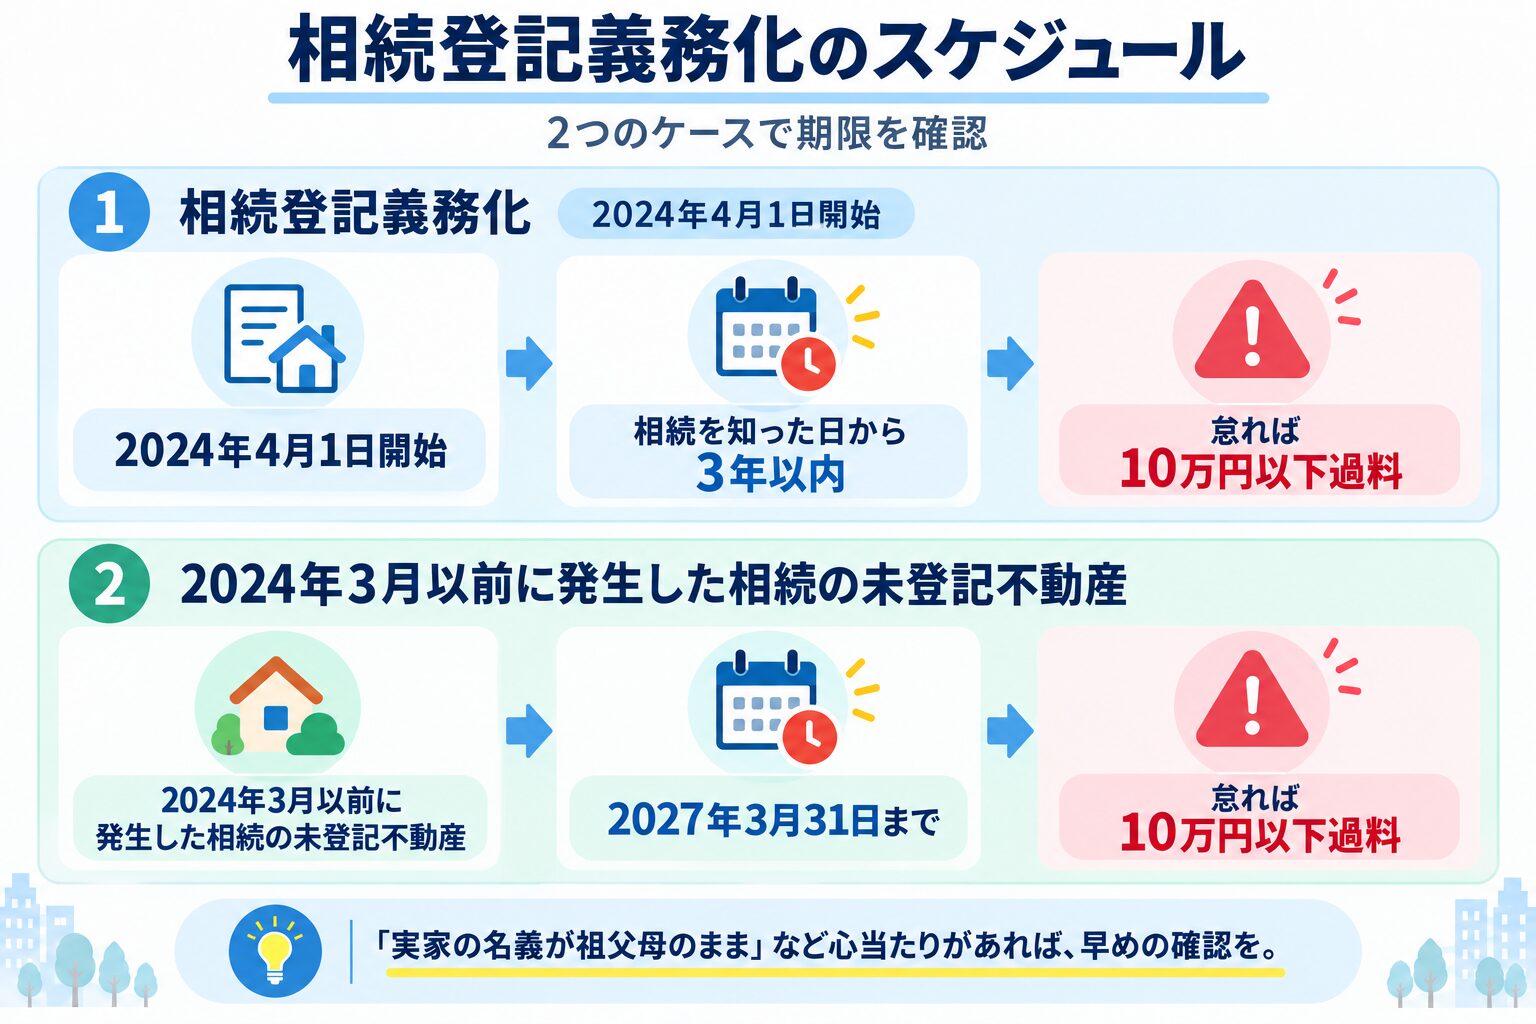
2024年4月1日から、相続登記が法律上の義務になりました。相続発生後の手続きのなかでも、最も見落とされやすいポイントです。
いつまでに、何をすればよいか
不動産を相続で取得したことを知った日から3年以内に、相続登記を申請することが義務付けられています。正当な理由なく登記を怠ると、10万円以下の過料が科される可能性があります。
重要なのは、この義務化が2024年4月以降に発生した相続だけでなく、それ以前に発生し、すでに相続していながら未登記のままになっている不動産にも適用される点です。この経過措置の対象となる不動産については、2027年3月31日までに相続登記を完了させる必要があります。(注2)
「実家の名義が祖父母のままになっている」「相続したことは分かっているが登記していない」——このようなケースに心当たりがある場合は、早めの確認をおすすめします。相続登記の手続きは自分で法務局に申請することも可能ですが、相続人が複数いる場合や、戸籍の収集・遺産分割協議書の作成が絡む場合は、司法書士に依頼するのが一般的です。
相続登記の義務化は、これから発生する相続だけでなく「過去の未登記不動産」にも関わる制度です。経過措置の期限(2027年3月31日)まで残りわずかであることを踏まえ、相続財産のリストアップの一環として早めに確認しておきましょう。
参考文献・出典
(注2)法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
生前にできる節税・税金対策
生前贈与や生命保険、不動産の活用など、相続税を軽減する方法はいくつかあります。とくに2024年に贈与税の制度が大きく改正されたため、最新のルールを踏まえ利用するメリットがありそうか比較してみるのもよいでしょう。
暦年課税と相続時精算課税(2024年改正後)の比較
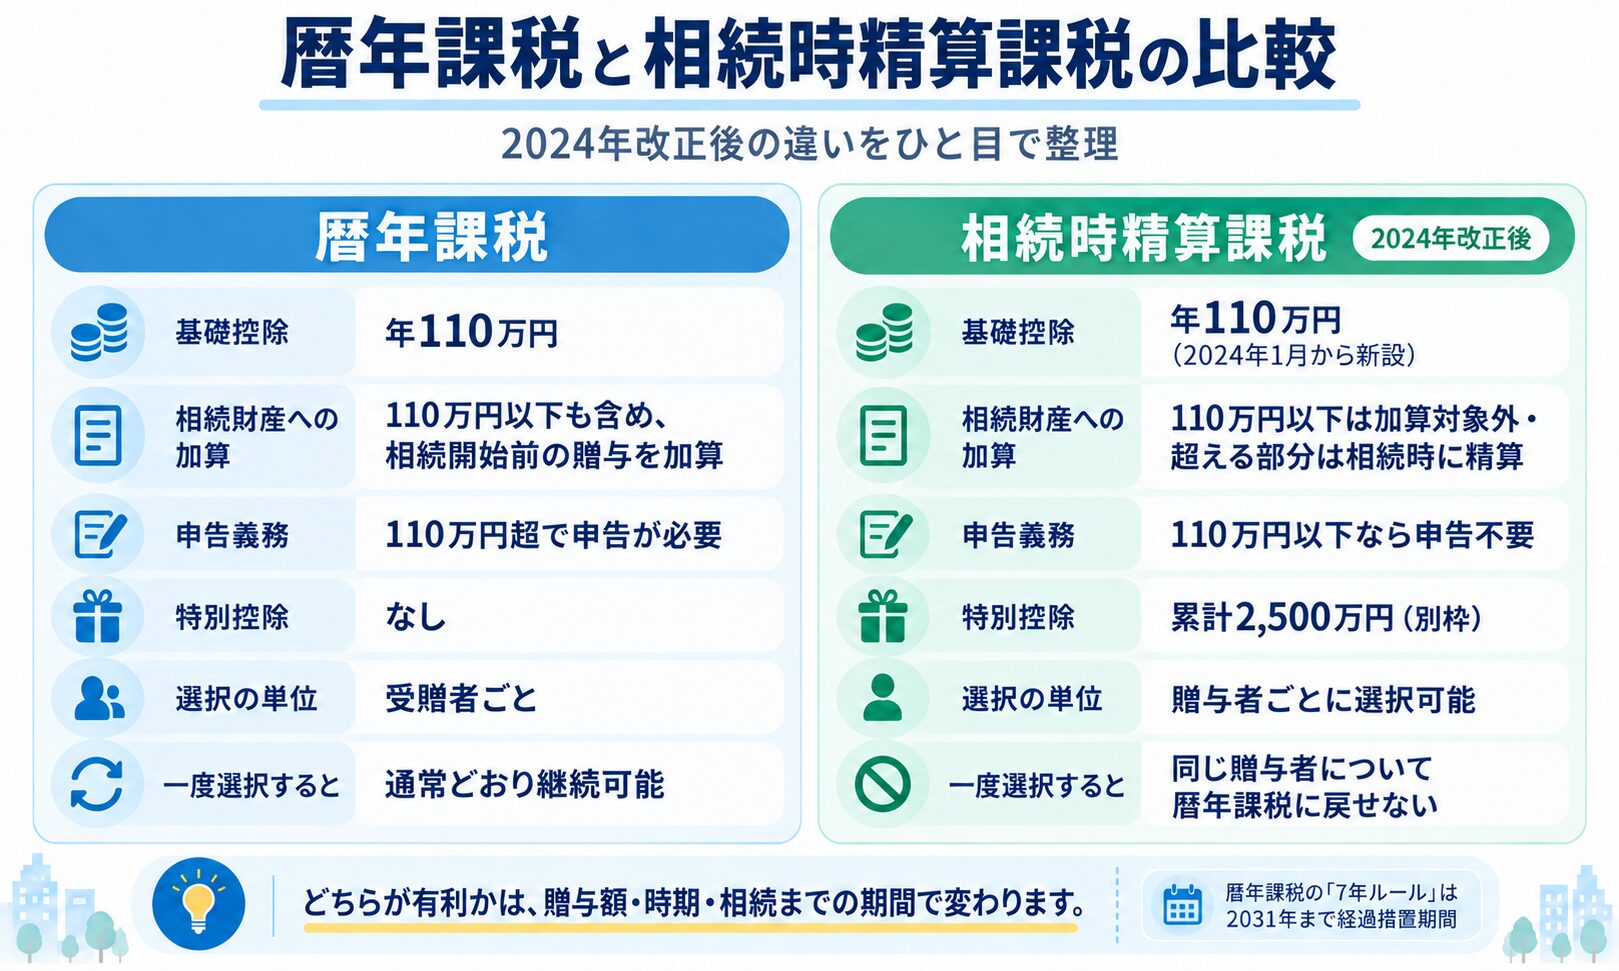
2024年の改正により、相続時精算課税でも年110万円までの基礎控除が新設され、この範囲内であれば贈与税がかからず、相続財産への加算も不要になりました。暦年課税では、相続開始前に受けた贈与を相続財産として加算する期間が、段階的に3年から7年へ延長されることになりました。つまり、贈与税のかからない基礎控除内の贈与であっても相続発生前の一定期間(3年~7年)は相続財産として加算されてしまいます。(相続税の対象となる)
一方で、相続時精算課税制度では、相続発生前の一定期間内の贈与であっても、基礎控除内の贈与であれば相続財産には加算されず、着実に財産移転ができるようになりました。
ただし、どちらを選ぶべきかは、贈与を始める時期や金額、相続までの想定期間など個々によって異なるため、専門家への相談をおすすめします。
| 項目 | 暦年課税 | 相続時精算課税(2024年改正後) |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円が新設(2024年1月から) |
| 相続財産への加算 | 基礎控除110万円分の贈与も含め、相続開始前一定期間の贈与を加算(下記「7年ルール」参照) | 基礎控除110万円分の贈与は加算対象外 それを超える部分は相続時に精算 |
| 申告義務 | 年110万円超の贈与で申告が必要 | 年110万円以下なら申告不要に |
| 特別控除 | なし | 累計2,500万円(基礎控除とは別枠) |
| 選択の単位 | 受贈者ごとに選択(贈与者を問わず) | 贈与者ごとに選択可能(父からの贈与は相続時精算課税、母からの贈与は暦年課税、という選択もできる) |
| 一度選択すると | 通常どおり継続可能 | 選択した贈与者からの贈与は、以後その贈与者について暦年課税に戻せない |
そのほかの節税方法
生命保険への加入:「500万円×法定相続人の数」の非課税枠を活用できる
不動産への資産組み替え:現金をそのまま相続するより、賃貸不動産に組み替えることで相続税評価額を圧縮できる(詳しくは下記関連記事を参照)。一定の要件を満たす宅地については、小規模宅地等の特例により、さらに相続税評価額を大きく減額できる場合があります。宅地の利用区分によって限度面積・減額割合が異なり、自宅の敷地(特定居住用宅地等)は330㎡まで80%、事業用の敷地(特定事業用宅地等)は400㎡まで80%、賃貸用の敷地(貸付事業用宅地等)は200㎡まで50%の減額です(注3)。
2024年の税制改正により、暦年課税と相続時精算課税の使い分けが大きく変わりました。「7年ルール」への変更により計画的な生前贈与が必要となり、相続時精算課税制度の基礎控除新設により使い勝手が向上したことで、個々に合った制度選択が求められるようになるでしょう。
参考文献・出典
(注3)国税庁 タックスアンサー No.4124「小規模宅地等の特例(相続した事業の用や居住の用の宅地等の評価額の減額)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
国税庁「令和6年度 贈与税の改正のあらまし(相続時精算課税の基礎控除110万円新設)」
終活・相続対策チェックリスト(10項目)
- 自分の戸籍謄本(本籍地の変遷)を確認した
- 現金・預貯金・有価証券・デジタル資産をリストアップした(エンディングノートの活用も検討)
- 相続登記が必要か確認した(不動産の登記名義が自分になっているか)
- 生命保険の加入状況と受取人を確認した
- 負債(ローン等)の有無を整理した
- 財産目録を作成した
- 遺言書の作成を検討した(自筆証書か公正証書か)
- 相続放棄の期限(3か月)・相続税の申告期限(10か月)を理解した
- 暦年課税と相続時精算課税、どちらが自分に合うか検討した(2024年制度改正も確認)
- 生命保険や不動産を活用して節税できるかなどを検討した(小規模宅地等の特例も確認)
よくある質問(FAQ)
- Q1.終活とは何ですか?
A.終活とは、自分の人生の終わりに向けて、財産の整理や葬儀・医療の希望、家族への意思表示などを生前から準備しておく活動のことです。法律上の制度ではありませんが、財産目録や遺言書、エンディングノートの作成などを通じて、残された家族の負担を減らすことを目的としています。現在では高齢者だけでなく、年齢に関係なく少しずつ準備を始める人が増えています。
- Q2.終活はいつから始めればいいですか?
A.終活を始める時期に決まりはありませんが、一般的には50代~60代頃から、老後の生活や相続を見据えて準備を始めるとよいでしょう。終活では、預貯金や保険、不動産などの資産を整理し、「誰に・どのように残すか」を考えることが重要です。特に不動産は、売却する、賃貸して収入を得る、相続・生前贈与するなど複数の選択肢があるため、早めに方針を検討することで選択肢が広がります。
- Q3.暦年課税と相続時精算課税はどちらがお得ですか?
A.どちらがお得かは、贈与する財産の金額や種類、贈与する期間、将来の相続財産などによって異なります。暦年課税は、毎年の基礎控除を活用しながら計画的に贈与できるのが特徴です。一方、相続時精算課税にも年間110万円の基礎控除が新設され、まとまった財産や収益資産を早めに次世代へ移したい場合などに活用できます。特に不動産は金額が大きく、将来の相続税や評価額にも影響するため、贈与だけでなく相続や売却も含めて比較することが大切です。相続時精算課税は一度選択すると同じ贈与者からの贈与を暦年課税に戻せないなど制約もあるため、税理士に相談したうえで判断することをおすすめします。
- Q4.相続登記の手続きは自分でできますか?
A.法務局への申請は自分で行うことも可能です。ただし、相続人が複数いる場合の遺産分割協議書の作成や、戸籍謄本一式の収集など、手続きが複雑になりやすいため、司法書士に依頼するのが一般的です。すでに不動産投資をしていてパートナー会社がある場合は、司法書士を紹介してもらえる場合があります。
- Q5.相続登記をしないとどうなりますか?
A.2024年4月の義務化以降、不動産を相続したことを知った日から3年以内の登記が必要で、正当な理由なく相続登記を怠ると10万円以下の過料が科される可能性があります。また、未登記のまま放置すると、将来相続人が増えて手続きが複雑化するリスクもあります。相続した不動産を放置している場合は、早めに登記状況を確認しておきましょう。
- Q6.生命保険は相続対策になりますか?
A.はい。生命保険金には「500万円×法定相続人の数」の非課税枠があり、現金でそのまま相続するより税負担を抑えられる場合があります。また、生命保険金は原則として受取人固有の財産となるため、代償分割の資金として活用しやすい点もメリットです。さらに、現金化しにくい資産が多い場合には、生命保険金を相続税の納税資金に充てることもできます。相続税対策だけでなく、遺産分割や納税資金の確保まで含めて活用できるのが生命保険の特徴です。
まとめ
終活における相続対策の基本は、財産の把握・遺言書作成・相続財産ごとの手続き理解の3点です。相続放棄の期限(3か月)・相続税の申告期限(10か月)も忘れずに押さえておきましょう。
2024年4月に始まった相続登記の義務化は、過去の未登記不動産にも適用され、経過措置の期限は2027年3月31日です。心当たりのある方は早めに登記名義を確認しましょう。
生前贈与を検討する場合は、2024年に改正された相続時精算課税制度と暦年課税の基礎控除110万円の取り扱いの違い、および暦年贈与の相続財産に加算される期間の延長(2031年以降「7年ルール」へ)など制度変更を理解したうえで選択することが重要です。
また、生命保険や不動産への資産組み替えなど、複数の節税・税金対策手段を組み合わせることで、相続税の負担を軽減できる可能性もあります。
不動産投資スクエアでは、不動産を使った相続対策の無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。