「相続税を減らすために、生前贈与をした方がいいと聞いたけれど、何から始めればいいか分からない」——このように感じている方は少なくありません。
資産を贈与する場合、どんな形で引き渡すのが最適なのでしょうか?贈与税の仕組みや資産の種類ごとに応じた節税ポイントを理解することによって、税負担を軽減して次世代に資産を引き継ぐことができます。結論から言うと、不動産を活用することで効果的な贈与や贈与税対策ができます。
方法は主に次の4つに整理できます。
暦年課税の基礎控除(年110万円)を活用する
配偶者控除(おしどり贈与、最大2,000万円)を活用する
住宅取得資金贈与の非課税措置(最大1,000万円)を活用する
相続時精算課税制度(2024年改正、年110万円の基礎控除)を活用する
それぞれ非課税になる金額や適用条件が異なり、また現金の贈与とは違って不動産の贈与には課税評価額を引き下げるメリットがある一方、受贈後の登記にかかる登録免許税や不動産取得税といった特有のコストがかかる点にも注意が必要です。本記事では、贈与の基本的な仕組みから、4つの節税対策の内容と注意点までを解説します。
この記事を監修した人
齊藤 聡 (さいとう さとし)
産業能率大学 経営学部 教授
税理士 / 1級ファイナンシャル・プランニング技能士 / 証券アナリスト検定会員 / その他 ( 法学修士(民刑事法・民法)、修士(経営学) など )
■ プロフィール
慶應義塾大学経済学部卒業、東京大学大学院法学政治学研究科修了(法学修士)。東海銀行にて経済学(計量経済学)・経営学・法学を活かした新規システム構築や融資回収業務に従事後、産業能率大学経営学部教授に就任。税理士、1級FP技能士、証券アナリストを保有し、大学で税法演習やベンチャーファイナンス等を指導。実務経験と税務・法務・経済学の深い知見から、資産形成や税制に精通する。
■ 主な著書
『社会人のための法律入門』(産業能率大学出版部)
『個人情報保護法ハンドブック: 注目の 気になる個人情報保護法の施行「100の質問に図と表で答える解説書』(アポロ出版社)
この記事でわかること
- 贈与税の基本的な仕組みと税率(暦年課税の考え方)
- 不動産贈与で使える4つの節税対策の非課税枠と適用条件
- 現金の贈与にはない、不動産贈与特有の注意点(登録免許税・不動産取得税等)
- 贈与税の節税対策チェックリストとよくある質問
贈与とは?基本の仕組みを理解する
贈与とは、当事者の一方(贈与者)が自分の財産を無償で相手方(受贈者)に与える意思を示し、相手方が受諾することによって成立する契約です。生前に財産を移転できるため、相続税の負担を軽減する対策として広く活用されています。
贈与税の税率(暦年課税の場合)
贈与税は、1年間(1月1日〜12月31日)に贈与を受けた財産の合計額から基礎控除額(110万円)を差し引いた金額に対して課税されます。18歳以上の人が直系尊属(父母・祖父母等)から贈与を受ける場合は「特例贈与財産」として、それ以外の贈与(夫婦間・兄弟間等)は「一般贈与財産」として、それぞれ異なる税率表が適用されます。
一般贈与財産(夫婦間・兄弟間等)の税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | − |
| 200万円超~300万円以下 | 15% | 10万円 |
| 300万円超~400万円以下 | 20% | 25万円 |
| 400万円超~600万円以下 | 30% | 65万円 |
| 600万円超~1,000万円以下 | 40% | 125万円 |
| 1,000万円超~1,500万円以下 | 45% | 175万円 |
| 1,500万円超~3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
特例贈与財産(直系尊属から18歳以上への贈与)の税率
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | − |
| 200万円超~400万円以下 | 15% | 10万円 |
| 400万円超~600万円以下 | 20% | 30万円 |
| 600万円超~1,000万円以下 | 30% | 90万円 |
| 1,000万円超~1,500万円以下 | 40% | 190万円 |
| 1,500万円超~3,000万円以下 | 45% | 265万円 |
| 3,000万円超〜4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
同じ課税価格でも、特例贈与財産(直系尊属から18歳以上への贈与)の方が控除額は大きく、税負担が軽くなる設計になっています。世代間の資産の受け渡しをスムーズにするために優遇された特別な贈与となっています。
資産の種類ごとの贈与税の考え方
| 資産の種類 | 評価の考え方 |
|---|---|
| 現金・預貯金 | 贈与時の金額そのままで評価 |
| 株式 | 贈与時の時価 (上場株式は取引所の価格等)で評価 |
| 不動産 | 相続税評価額 (土地は路線価等、建物は固定資産税評価額)で評価。 実勢価格より低くなるのが一般的 |
不動産の贈与は、現金と違い、購入価格や実勢価格ではなく相続税評価額に対し課税されるため、贈与税の計算上有利になりやすい資産です。
贈与税は「暦年課税」が原則で、年110万円の基礎控除があります。不動産は評価額が実勢価格より低くなりやすいため、現金と比べ贈与税を抑えやすい資産といえます。
不動産で使える4つの贈与税節税対策
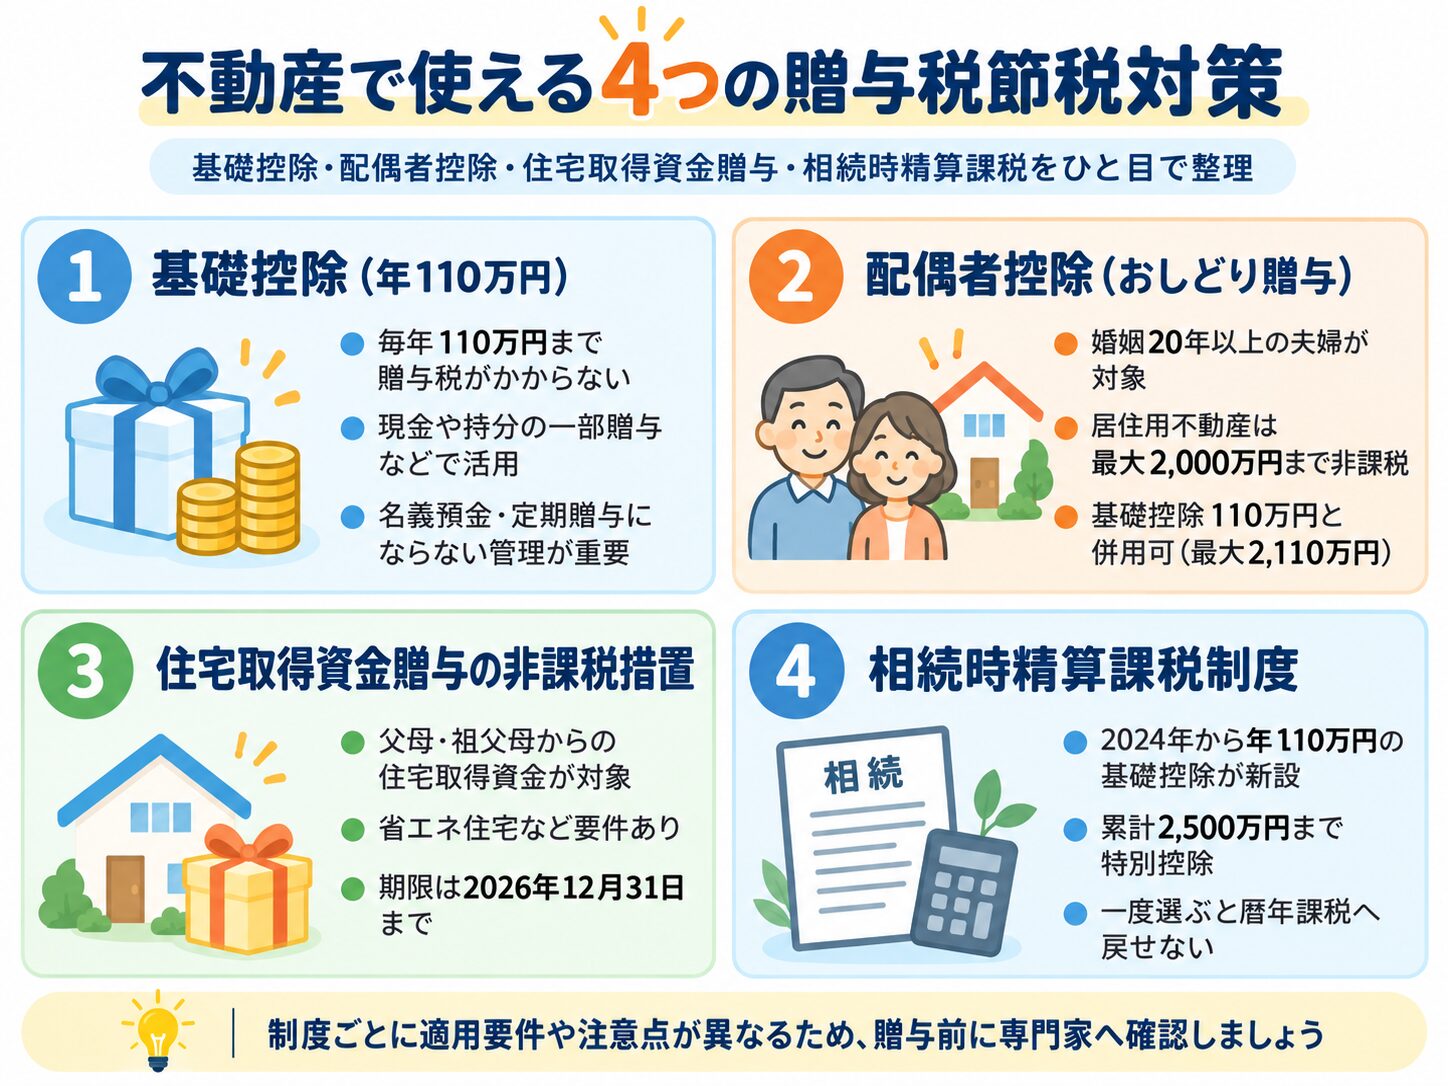
対策①|基礎控除(年110万円)を活用する
もっとも基本的な方法が、年110万円の基礎控除の範囲内で贈与を行う方法です。不動産そのものを一括で贈与するのではなく、共有持分を少しずつ贈与する、または贈与資金を毎年110万円以内で渡して将来の頭金に充ててもらう、といった形で活用されます。ただし、不動産の共有持分を少しずつ贈与する方法は、そのたびに登記費用がかかる点に注意が必要です。
また、毎年同じ時期に同じ金額を贈与し続けると、税務上「あらかじめ決まった総額を分割して贈与していた(定期贈与)」とみなされ、初年度にまとめて贈与税が課される可能性があります。贈与のたびに贈与契約書を作成する、金額や時期をあえて変える、といった対応が有効です。あわせて、贈与した資金を受贈者自身が管理・使用せず、贈与者が通帳を管理し続けている場合は「名義預金」とみなされ、相続財産に含めて課税されるおそれがある点にも注意しましょう。
対策②|配偶者控除(おしどり贈与)を活用する
婚姻期間が20年以上の夫婦の間で、居住用不動産(またはその取得資金)を贈与する場合、基礎控除110万円とは別に最大2,000万円まで贈与税が非課税になる制度です(あわせて最大2,110万円)。同じ配偶者からの贈与では一生に一度しか使えず、贈与を受けた翌年3月15日までにその不動産に居住し、その後も住み続ける見込みであることなどの要件があります。非課税でも贈与税の申告は必要です。
対策③|住宅取得資金贈与の非課税措置を活用する
直系尊属(父母・祖父母等)から、住宅の新築・取得・増改築のための資金の贈与を受けた場合に使える非課税措置です(注1)。省エネ等住宅は1,000万円まで、それ以外の住宅は500万円まで非課税になります。2024年1月以降に贈与を受ける住宅については、省エネ等住宅の要件が「断熱等性能等級5以上かつ一次エネルギー消費量等級6以上」に引き上げられており、以前より基準が厳しくなっている点に注意が必要です。この制度は2026年(令和8年)12月31日までの時限措置です。
参考文献・出典
(注1)国土交通省「住宅取得等資金に係る贈与税の非課税措置」:https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000018.html
対策④|相続時精算課税制度を活用する
相続時精算課税制度を活用すれば、2,500万円までの贈与が非課税となり、贈与時点での評価額が相続時に加算されます。この制度は、将来的に価値が上昇する可能性のある収益物件やインフレ資産の贈与に有効です。評価額が低い段階で不動産を贈与することで、将来の相続税対策として大きな効果を発揮します。
収益物件の場合は贈与が発生した時点で賃料収入を受け取る権利が受贈者に譲られるため、賃料分を相続税の支払いに充てられるなどのメリットもあります。
なお、2024年の改正により、相続時精算課税制度でも年110万円の基礎控除が新設されました。この基礎控除の範囲内であれば贈与税がかからず、将来の相続財産にも加算されません。まとまった金額を早期に非課税で贈与したい場合に有効ですが、一度選択すると、その贈与者からの贈与については暦年課税に戻せない点に注意が必要です。制度の詳細な比較は下記で詳しく解説しています。
4つの節税対策 比較表
| 対策 | 非課税枠の目安 | 主な条件 | 注意点 |
|---|---|---|---|
| ①基礎控除 | 年110万円 | 誰でも利用可能 | 不動産の分割贈与は 登記費用が都度発生 |
| ②配偶者控除 (おしどり贈与) |
最大2,000万円 (基礎控除と合わせ最大2,110万円) |
婚姻20年以上、居住用不動産、 同一配偶者から一生に一度 |
非課税でも申告が必要 |
| ③住宅取得資金贈与 | 省エネ等住宅1,000万円 /一般住宅500万円 |
直系尊属からの住宅取得資金、 2026年12月31日まで |
2024年から 省エネ要件が引き上げ |
| ④相続時精算課税 (2024年改正) |
年110万円 (累計2,500万円の特別控除は別枠) |
贈与者ごとに選択 | 選択後は同じ贈与者について 暦年課税に戻せない |
4つの対策は併用できる範囲が異なります。まとまった住宅資金の贈与なら③、夫婦間の居住用不動産なら②、少額をコツコツなら①、まとまった額を早期に非課税で渡したいなら④、というように目的に応じて選択・組み合わせることが重要です。
不動産で贈与を活用するときの注意点
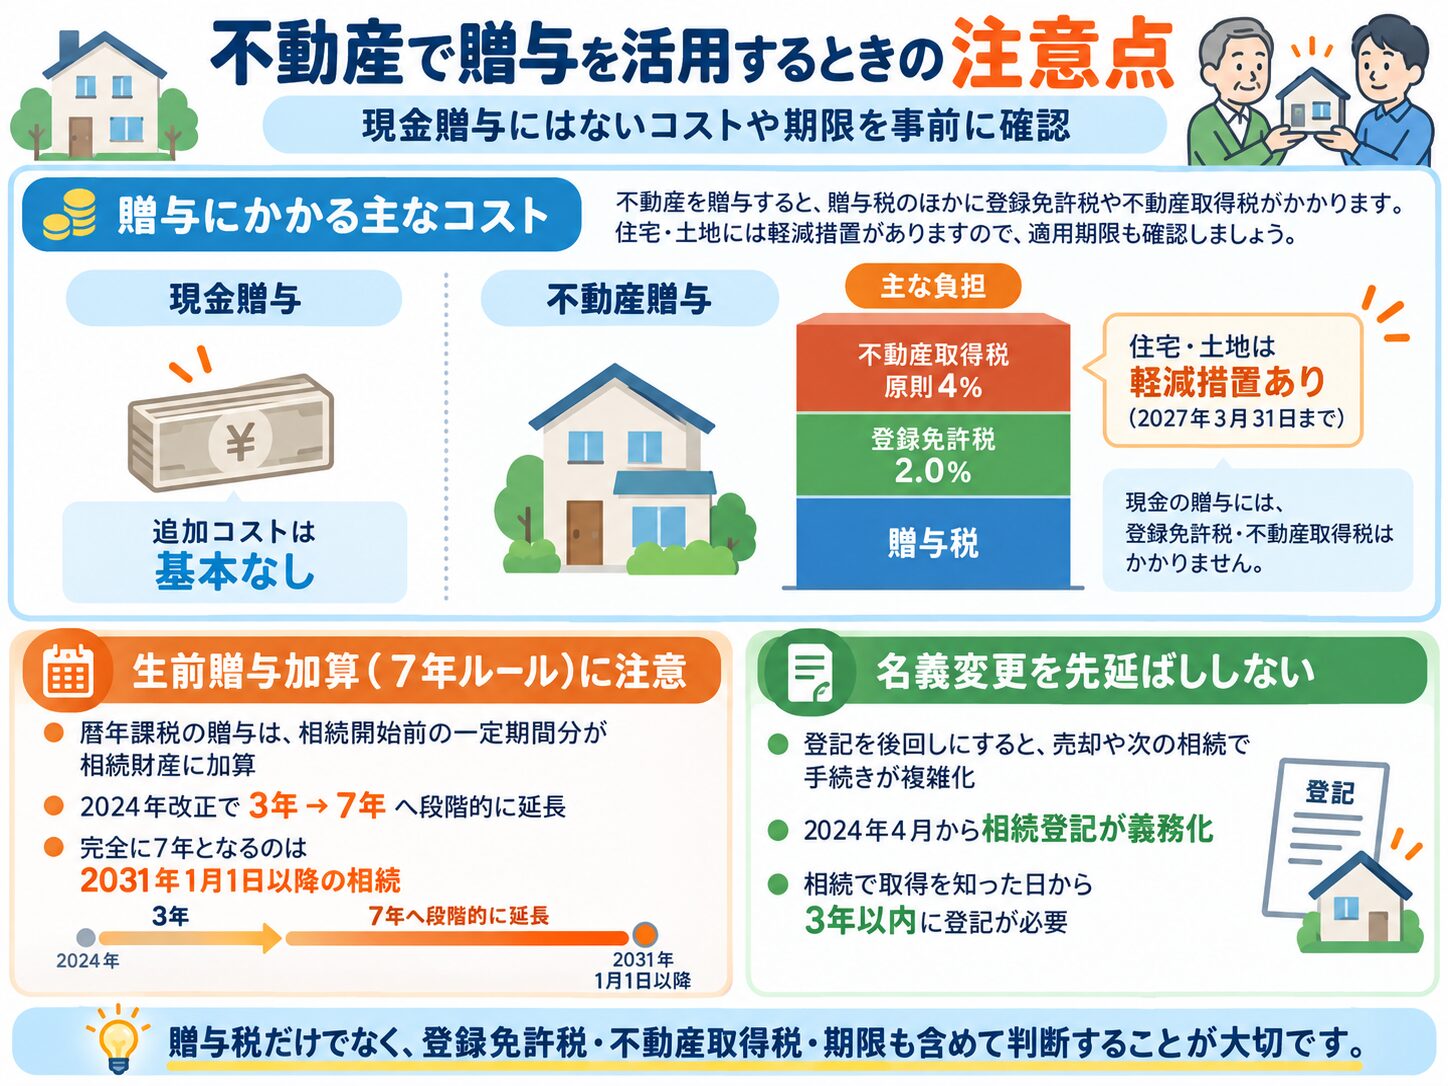
不動産の贈与には現金にはないコストがかかる
不動産を贈与する場合、贈与税とは別に、登録免許税(不動産の価額の2.0%)と不動産取得税が発生します。不動産取得税は本則4%ですが、住宅・土地については2027年3月31日までの時限措置で3%に軽減され、宅地については課税標準額を1/2にする特例もあわせて適用されるため、実質的な負担率はさらに下がるケースが多くなっています(注2)。登録免許税についても、受贈者が自己の居住用として住む住宅(床面積50㎡以上等の要件あり)であれば、2027年3月31日までの軽減税率(移転登記0.3%)が適用される場合があります。現金の贈与にはこれらのコストがかからないため、「贈与税は非課税でも、諸費用の負担がある」という点を見落とさないようにしましょう。
参考文献・出典
(注2)不動産取得税の軽減措置(住宅・土地は2027年3月31日まで本則4%→3%、宅地は課税標準額1/2の特例あり)国税庁 タックスアンサー No.4452「夫婦の間で居住用の不動産を贈与したときの配偶者控除」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4452.htm
国税庁「令和6年度 贈与税の改正のあらまし(相続時精算課税の基礎控除110万円新設)」
生前贈与加算「7年ルール」の経過措置に注意
暦年課税で贈与した財産は、贈与者が亡くなった際、相続開始前一定期間内の贈与分が相続財産に加算されます。この加算期間は2024年の改正で3年から7年へと段階的に延長されますが、完全に7年になるのは2031年1月1日以降に発生する相続からです。制度の詳しい内容・経過措置の考え方は下記で解説しているため、そちらもあわせてご確認ください。
名義変更を先延ばしにしない
贈与や相続で取得した不動産は、名義変更(登記)を先延ばしにすると、将来の売却や次の相続の際に手続きが複雑化します。とくに2024年4月からは相続登記が義務化されているため、贈与ではなく相続で取得した不動産の場合は、経過措置の期限(2027年3月31日)にも注意が必要です。
贈与不動産の評価額や贈与税の非課税枠だけでなく、受贈後の登記にかかる登録免許税・不動産取得税といった諸費用や、生前贈与加算の経過措置の確認まで含めて、トータルのメリットとデメリットを把握しておくことが重要です。
贈与の節税対策チェックリスト
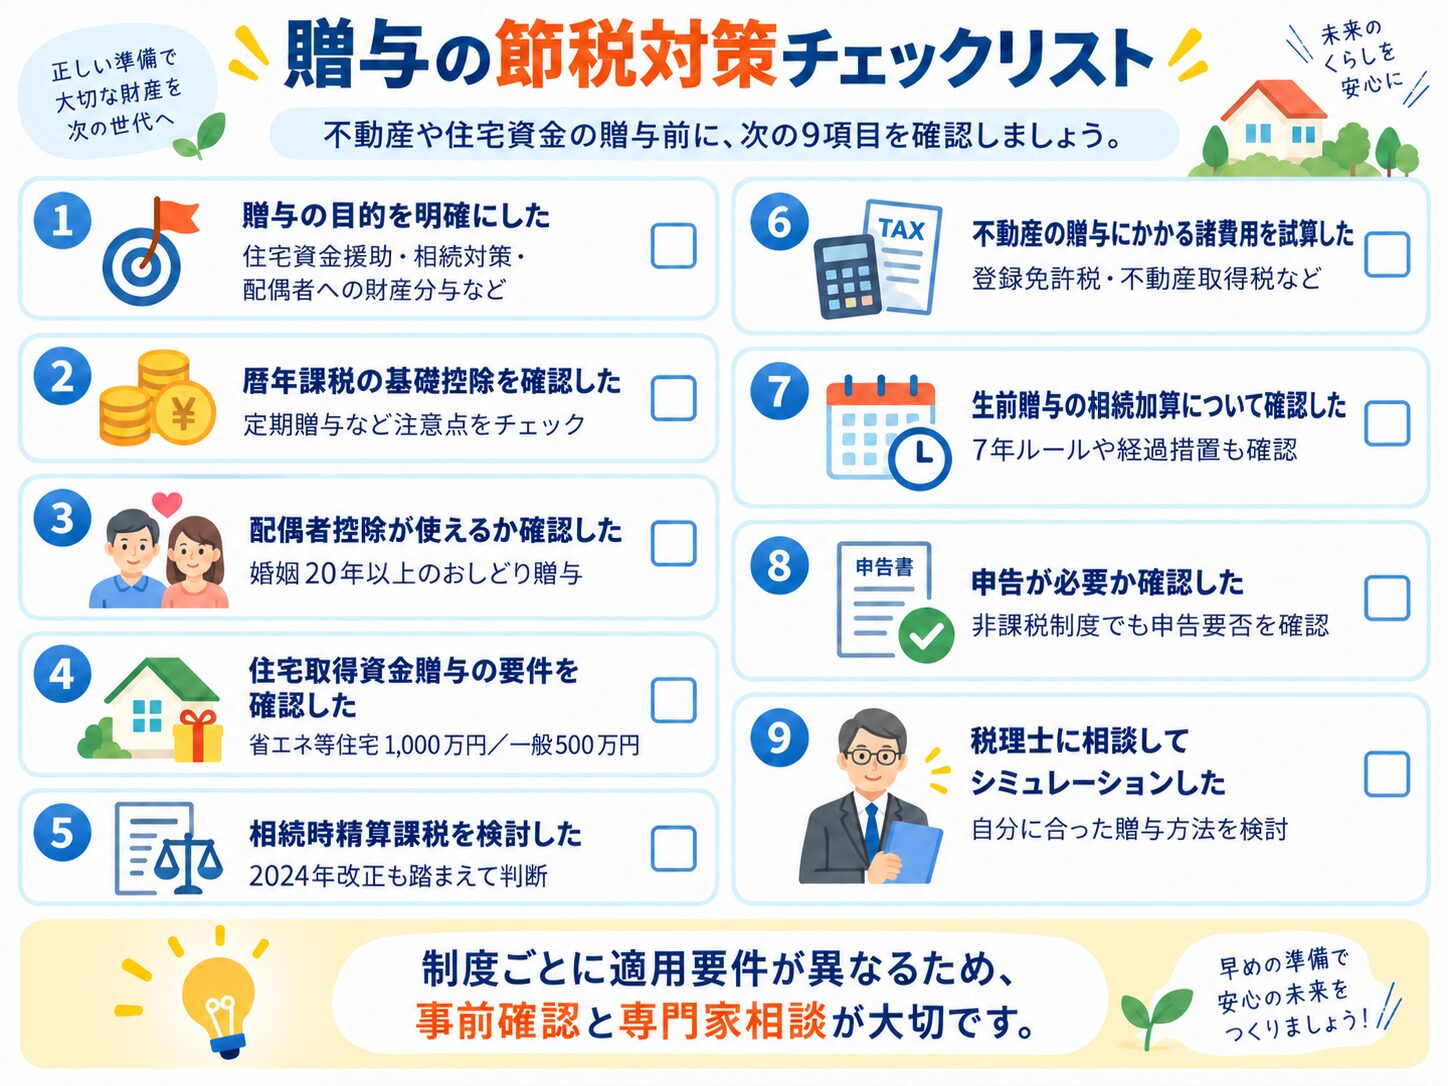
- 贈与の目的(住宅資金援助・相続税対策・配偶者への財産分与等)を明確にした
- 暦年課税の基礎控除(年110万円)の注意点を確認した
- 婚姻期間20年以上の配偶者控除(おしどり贈与)が使えるか確認した
- 住宅取得資金贈与の非課税措置(省エネ等住宅1,000万円/一般500万円)の要件を確認した
- 相続時精算課税制度(2024年改正)を選択すべきか検討した
- 登録免許税・不動産取得税など、不動産の贈与にかかる諸費用を試算した
- 生前贈与の相続加算「7年ルール」を経過措置も踏まえて確認した
- 非課税の場合でも申告が必要な制度か確認した
- 税理士に相談し、自分に合った贈与方法をシミュレーションした
よくある質問(FAQ)
- 贈与税がかからない金額はいくらまでですか?
-
暦年課税の場合、年110万円までの贈与であれば贈与税はかかりません。これとは別に、配偶者控除(最大2,000万円)や住宅取得資金贈与の非課税措置(最大1,000万円)など、要件を満たせばさらに大きな金額を非課税にできる制度があります。
ただし、あらかじめ複数年にわたる贈与を約束すると「定期贈与」として課税される可能性があります。また、贈与後も贈与者が通帳などを管理していると「名義預金」と判断される場合があるため、贈与の記録を残し、受贈者本人が財産を管理することが大切です。 - 購入した不動産を贈与するのと、購入資金として現金を贈与するのではどちらが良いですか?
-
一概にどちらが良いとはいえず、贈与の目的や資産状況によって異なります。不動産をそのまま贈与する場合、贈与税の評価額は原則として土地は路線価等、建物は固定資産税評価額を基に算定されるため、現金より評価額を抑えられる場合があります。
一方、名義変更に伴う登録免許税や不動産取得税などの負担が生じます。現金を贈与して不動産を購入する場合は、受贈者が物件を自由に選べるメリットがありますが、現金は贈与額そのものが原則として贈与税の対象となります。税負担だけでなく、物件選びの自由度や諸費用、将来の相続まで含めて比較することが大切です。 - 配偶者控除(おしどり贈与)は何度でも使えますか?
-
いいえ。同じ配偶者からの贈与については、一生に一度しか適用できません。また、婚姻期間が20年以上であること、居住用不動産(またはその取得資金)であることなど、複数の要件を満たす必要があります。
- 住宅取得資金贈与の非課税措置はいつまで利用できますか?
-
現行の「住宅取得等資金の贈与に係る非課税措置」は、2026年(令和8年)12月31日までの贈与が対象です。一定の要件を満たす場合、省エネ等住宅は最大1,000万円、それ以外の住宅は最大500万円まで非課税となります。制度は延長・改正される場合があるため、2027年以降に贈与を検討する場合は、その時点の最新制度を確認しましょう。
- 相続時精算課税を選ぶと、その後は暦年課税に戻せませんか?
-
はい。相続時精算課税は贈与者ごとに選択する制度で、一度選択すると、その贈与者からの贈与については以後、暦年課税に戻すことはできません。ただし、この制度は贈与者(たとえば父と母)ごとに選択できるため、例えば父からの贈与は相続時精算課税、母からの贈与は暦年課税と することが可能です。
まとめ
不動産を活用した贈与税対策は、基礎控除・配偶者控除・住宅取得資金贈与・相続時精算課税の4つに整理できます。
不動産の贈与には、現金と比べ課税評価額を引き下げるメリットがある一方、贈与税とは別に受贈後の登記にかかる登録免許税・不動産取得税という諸費用がかかる点も見落とさないようにしましょう。
生前贈与の相続加算「7年ルール」は2031年まで経過措置が続くため、できるだけ早めに計画的に対策をすることが重要です。どの対策が最適かは資産状況や家族構成によって異なるため、税理士によるシミュレーションを活用しましょう。
不動産投資スクエアでは不動産投資だけでなく、不動産の相続や贈与に関するご相談もお受けしています。こちらからお気軽にご相談ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。