親が亡くなった直後は、深い悲しみの中で、葬儀の準備から役所での手続き、相続の判断まで、次々と対応が必要になります。「何から手をつければいいか分からない」、「気づいたら手続きの期限が過ぎていた」という後悔も少なくありません。
結論から言うと、親が亡くなったあとの手続きは、次の6つの期限で整理すると分かりやすくなります。
7日以内:死亡診断書の受け取り、死亡届の提出、葬儀
14日以内:世帯主変更届、健康保険・年金の資格喪失手続き
3ヶ月以内:相続放棄・限定承認の判断(家庭裁判所への申述)
4ヶ月以内:準確定申告(被相続人の所得税)
10ヶ月以内:相続税の申告・納付
3年以内:相続登記(2024年から義務化)
本記事では、この6つの期限を軸に、それぞれで何をすべきかを具体的に解説します。あわせて、手続きの遅れやミスが起きやすいパターンと、その対策も紹介します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 親が亡くなった直後から相続完了までの手続きを、6つの期限で整理した全体像
- 相続放棄(3ヶ月)、相続税申告(10ヶ月)、相続登記(3年)など、見落とされやすい期限の詳細
- 親が亡くなったあとにやるべきことチェックリストとよくある質問
手続きの期限一覧表
まず全体像を把握するために、期限と主な内容を一覧表にまとめます。
| タイミング | 主な手続き | 根拠・注意点 |
|---|---|---|
| 死亡当日〜7日以内 | 死亡診断書の受け取り、死亡届の提出、 火葬許可申請、葬儀の実施 |
死亡届は死亡の事実を知った日から 7日以内に提出 |
| 14日以内 | 世帯主変更届、 健康保険・年金の資格喪失手続き |
自治体窓口での手続き |
| 3ヶ月以内 | 相続放棄・限定承認の判断 (家庭裁判所への申述) |
相続の開始を知った日から3ヶ月(熟慮期間)。 期間内に判断できない場合は伸長の申立ても可能 |
| 4ヶ月以内 | 準確定申告 (被相続人の所得税の確定申告) |
相続の開始を知った日の翌日から4ヶ月以内 |
| 10ヶ月以内 | 相続税の申告・納付 | 相続の開始を知った日の翌日から10ヶ月以内 |
| 3年以内 | 相続登記の申請 | 2024年4月義務化。 過去の未登記不動産は 2027年3月31日までの経過措置あり |
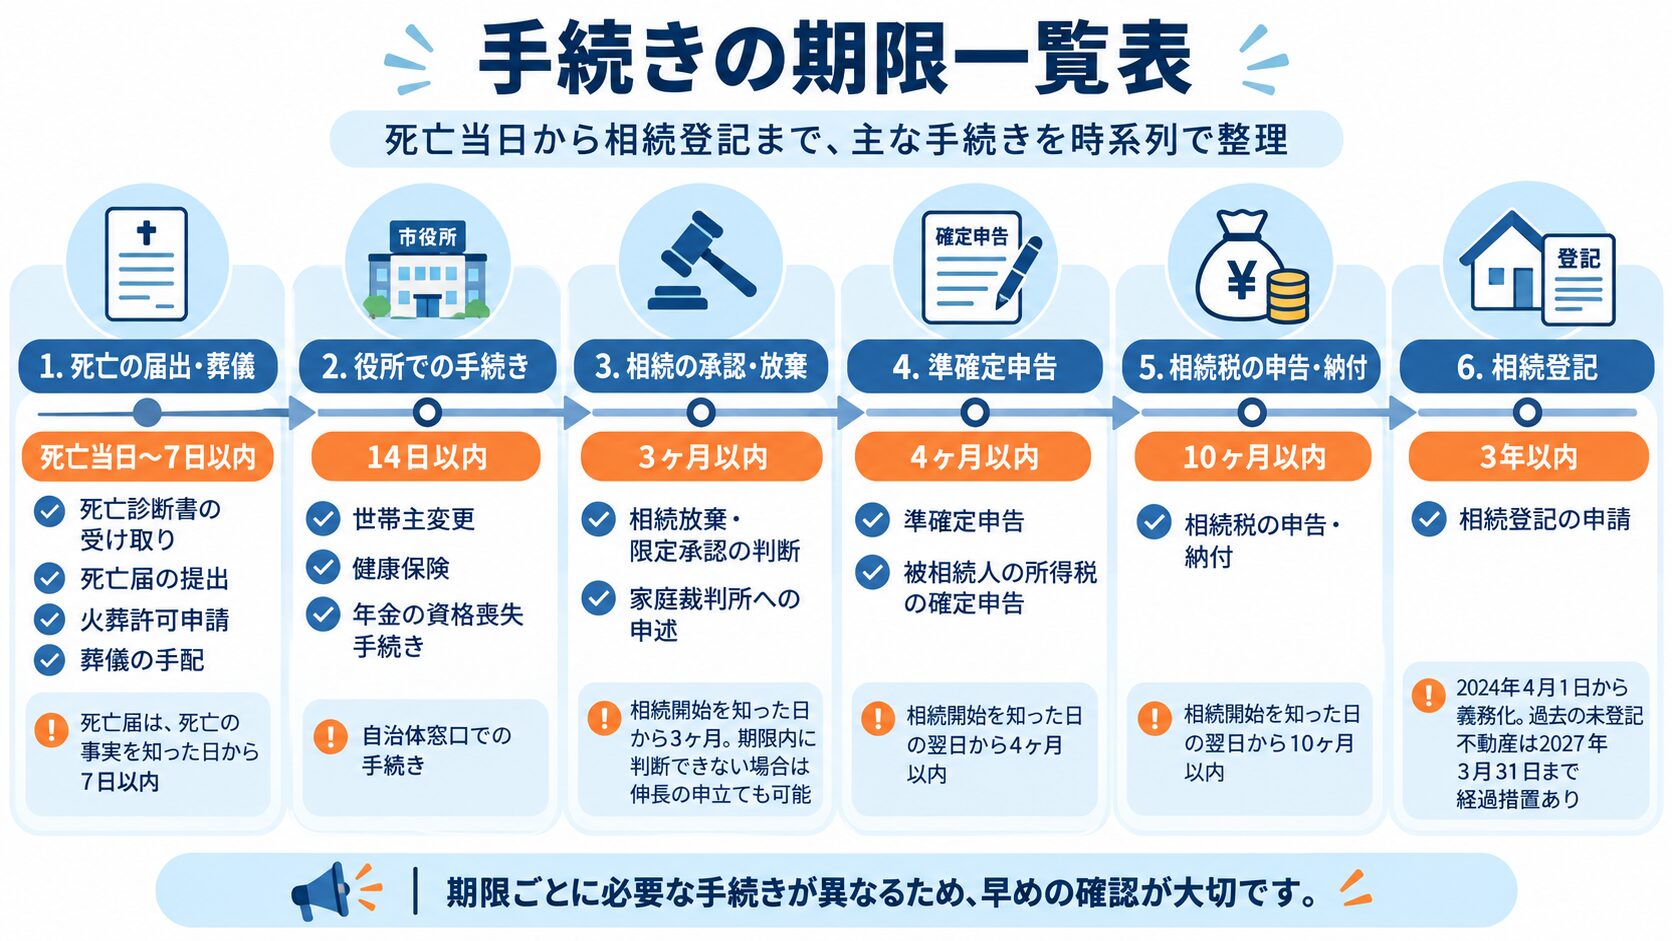
相続手続きには、それぞれ期限があります。相続放棄は原則3か月以内、準確定申告は4か月以内、相続税の申告・納付は10か月以内など、期限を意識して手続きを進めることが重要です。とくに相続放棄や相続税の申告は、期限を過ぎると手続きや選択肢に影響するため、早めに準備を始めましょう。
7日以内|親が亡くなった直後にすること
死亡診断書(死体検案書)の受け取り
医師から死亡診断書(診療中の病気以外で亡くなった場合は死体検案書)を受け取ります。この書類は、死亡届の提出だけでなく、生命保険の請求や年金の手続きなど、後の手続きでも複数回必要になるため、原本のほかにコピーを複数枚用意しておくと安心です。
親族・関係者への訃報連絡
親族や親しい友人、勤務先など、必要な関係者へ訃報を伝えます。葬儀の日程や形式が決まっていない段階では、まず亡くなったことだけを伝え、詳細は決まり次第改めて連絡するとスムーズです。
死亡届の提出と火葬許可申請
死亡の事実を知った日から7日以内に、死亡届を市区町村役場に提出します(国外で死亡した場合は3ヶ月以内)。死亡届と同時に火葬許可申請を行うのが一般的で、これにより火葬許可証が発行されます。葬儀社が代行してくれることも多いため、事前に確認しておきましょう。
葬儀の実施
葬儀の形式(一般葬・家族葬・直葬等)や日程を決め、実施します。菩提寺がある場合は事前の連絡も必要です。
死亡直後は、死亡届をはじめ期限のある手続きと、訃報連絡や葬儀の準備を並行して進めることになります。死亡診断書のコピーを用意するとともに、期限のある手続きを早めに確認しておくことが、その後の手続きをスムーズに進めるポイントです。
14日以内|役所での各種手続き
世帯主変更届・保険や年金の資格喪失手続き
死亡届の提出後、14日以内を目安に、世帯の状況に応じた世帯主変更届のほか、故人が加入していた国民健康保険・後期高齢者医療制度・介護保険などについて、必要な資格喪失や保険証等の返還手続きを行います。手続き先や期限は加入していた制度によって異なるため、市区町村役場や勤務先などに確認しましょう。また、国民健康保険や後期高齢者医療制度などに加入していた場合は、葬祭費の支給を受けられることがあります。未申請の高額療養費がないかについても、あわせて確認しておくとよいでしょう。
年金の受給停止・未支給年金や遺族年金の請求
見落とされがちなのが、年金に関する手続きです。故人が年金を受給していた場合、年金受給権者死亡届は、原則として厚生年金は死亡後10日以内、国民年金(基礎年金)は14日以内に提出します。ただし、マイナンバーが日本年金機構に登録されている場合は、原則として届出は不要です。必要な届出が遅れ、死亡後の年金を受け取り過ぎた場合は、後日返還を求められることがあるため注意しましょう。
また、故人がまだ受け取っていなかった「未支給年金」は、生計を同じくしていた一定の遺族が請求できる場合があります。あわせて、要件を満たす場合は遺族年金を受給できることもあるため、年金事務所や年金相談センターなどで確認しておきましょう。
1ヶ月以内を目安に行うその他の手続き
故人が雇用保険の基本手当を受給していた場合は、1ヶ月以内を目安に雇用保険受給資格者証の返還など必要な手続きを確認します。また、電気・ガス・水道などの公共料金、携帯電話、クレジットカード、サブスクリプションサービス等、故人名義の契約についても、不要な支払いが続かないよう、早めに名義変更または解約を進めましょう。
あわせて、相続人を確認するため、被相続人の出生から死亡までの戸籍謄本・除籍謄本・改製原戸籍謄本などの収集を始めます。これらは、預貯金の相続手続きや相続登記、遺産分割などで必要となります。 さらに、遺言書の有無を確認し、預貯金・不動産・有価証券などの財産や、ローン・借入金などの債務 の概要を把握し始めることも重要です。早い段階から財産と債務の全体像を整理しておくことで、 その後の相続手続きをスムーズに進めやすくなります。
この時期からは、行政手続きや各種契約の整理 と並行して「財産と債務の全体像を把握する」作業を始めましょう。年金や雇用保険など、故人の状況によって必要となる手続きの漏れに注意しつつ、ここでの情報収集の丁寧さが、3ヶ月以内の相続放棄の判断や、10ヶ月以内の相続税申告の負担をスムーズに進めることにつながります。
3ヶ月以内|相続放棄・限定承認を判断する
原則として、自己のために 相続の開始があったことを知った日から3ヶ月以内(熟慮期間)に、相続をどうするかを判断する必要があります。
単純承認:プラスの財産もマイナスの財産(借金等)もすべて相続する(3ヶ月以内に相続放棄や限定承認をしなければ、原則として単純承認したものとみなされます)
相続放棄:プラスの財産もマイナスの財産も一切相続しない(家庭裁判所への申述が必要)
限定承認:プラスの財産の範囲内でマイナスの財産を引き継ぐ(共同相続人全員で家庭裁判所へ の申述が必要)
注意したいポイント:借金の有無を十分に確認しないまま3ヶ月が経過し、単純承認したものとみなされ、後から多額の借金が判明するケースがあります。また、相続財産の全部または一部を処分すると、3ヶ月以内であっても単純承認したものとみなされる場合があるため注意が必要です。 財産調査が3ヶ月以内に終わらない場合は、家庭裁判所に「熟慮期間の伸長」を申し立てることも可能です。期限が近づいても判断がつかない場合は、早めに専門家(弁護士・司法書士)に相談しましょう。
3ヶ月という期限は、相続の手続きの中でも見落とされやすく、かつ取り返しがつきにくい期限です。財産だけでなく借金などの債務まで確認したうえで判断し、 財産調査に時間がかかりそうな場合は、早めに伸長の申立てを検討しましょう。
4ヶ月以内|準確定申告
故人が生前に事業所得や不動産所得などがあった場合、相続人は相続の開始を知った日の翌日から4ヶ月以内に、故人に代わって所得税の確定申告(準確定申告)を行う必要があります。給与所得のみで年末調整が済んでいる場合など、準確定申告が不要なケースもあるため、対象になるかどうかを早めに確認しましょう。
相続手続きと並行して、遺言書の有無を確認し、預貯金・不動産・有価証券などの財産と、借入金などの債務を整理して「財産目録」を作成します。自宅などで自筆証書遺言が見つかった場合は、原則として家庭裁判所で「検認」の手続きが必要です。ただし、公正証書遺言や法務局の自筆証書遺言書保管制度を利用して保管されていた遺言書は、検認が不要です。遺言書がない場合などは、相続人全員で遺産分割について話し合い、合意した内容を遺産分割協議書にまとめます。その後、必要に応じて不動産の相続登記や預貯金・有価証券などの名義変更・解約手続きを進めます。
これらの手続きには時間がかかる場合があるため、10ヶ月以内の相続税申告を見据えて早めに進めることが重要です。
10ヶ月以内|相続税の申告・納付
相続財産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合、相続の開始を知った日の翌日から10ヶ月以内に、相続税の申告と納付を行う必要があります。基礎控除額の考え方や、現金・不動産による評価額の違いは下記記事で詳しく解説しています。
注意したいポイント:遺産分割協議がまとまらないまま10ヶ月が経過し、小規模宅地等の特例などを当初の申告で適用できない場合があります。一定の手続きを行い、その後に遺産分割が成立すれば特例の適用を受けられる場合もありますが、追加の手続きが必要になります。 相続財産の評価額が大きい場合や、不動産・非上場株式など評価が複雑な財産がある場合は、早めに税理士に相談することをおすすめします。
10ヶ月という期限は長いようで、遺言書の確認、財産調査・評価、 遺産分割協議、名義変更など多くの手続きが必要となるため、実際には余裕がありません。早期に準備を進め、必要に応じて税理士などの専門家へ相談することが、特例の適用漏れや手続きの漏れを防ぐポイントです。
3年以内|相続登記(2024年義務化)
不動産を相続した場合、その不動産を相続により取得したことを知った日から3年以内に相続登記を申請することが、2024年4月から法律上の義務になっています。正当な理由なく登記を怠ると、10万円以下の過料が科される可能性があります。この義務化は、2024年4月1日より前から相続したことを知っていた未登記不動産については、原則として 2027年3月31日までに相続登記を申請する必要があります。
注意したいポイント:「相続税の申告さえ終われば手続きは完了」と思い込み、不動産の名義変更(相続登記)を後回しにしてしまうケースです。相続登記をしないまま放置すると、将来相続人がさらに増えて手続きが複雑化するだけでなく、過料のリスクも生じます。
相続登記は、相続税の申告とは別に期限が定められている手続きです。とくに2024年4月1日より前から相続したことを知っていた未登記不動産がある場合は、原則として2027年3月31日が期限となるため、早めの対応が必要です。
親が亡くなったあとにやるべきことチェックリスト
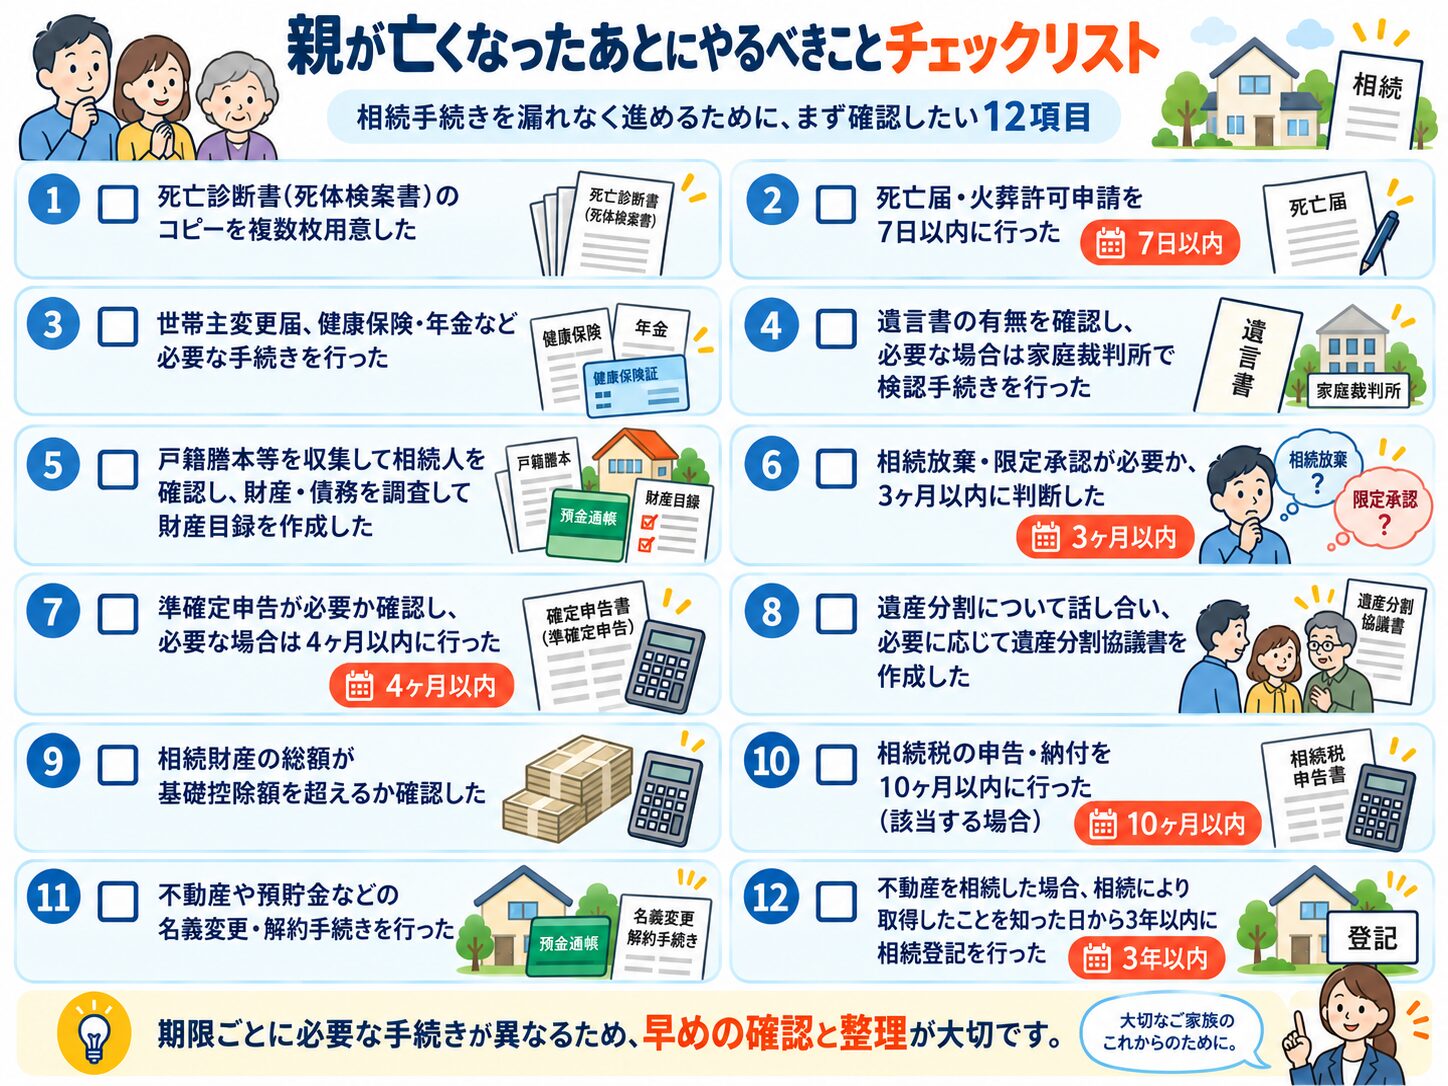
- 死亡診断書(死体検案書)のコピーを複数枚用意した
- 死亡届・火葬許可申請を7日以内に行った
- 世帯主変更届、健康保険・年金など必要な手続きを行った
- 遺言書の有無を確認し、必要な場合は家庭裁判所で検認手続きを行った
- 戸籍謄本等を収集して相続人を確認し、財産・債務を調査して財産目録を作成した
- 相続放棄・限定承認が必要か、3ヶ月以内に判断した
- 準確定申告が必要か確認し、必要な場合は4ヶ月以内に行った
- 遺産分割について話し合い、必要に応じて遺産分割協議書を作成した
- 相続財産の総額が基礎控除額を超えるか確認した
- 相続税の申告・納付を10ヶ月以内に行った(該当する場合)
- 不動産や預貯金などの名義変更・解約手続きを行った
- 不動産を相続した場合、相続により取得したことを知った日から3年以内に相続登記を行った
よくある質問(FAQ)
- 親が亡くなったら、まず何をすればいいですか?
-
まず死亡診断書(死体検案書)を受け取り、7日以内に死亡届を提出します。あわせて葬儀の準備を進め、その後14日以内を目安に世帯主変更届や健康保険・年金などの必要な手続きを確認します。あわせて、遺言書の有無や相続財産・債務の確認も早めに始めましょう。
- 相続放棄の期限を過ぎてしまったらどうなりますか?
-
原則として、自己のために相続の開始があったことを知った日から3ヶ月の熟慮期間内に相続放棄の申述をしないと、原則として単純承認(プラスもマイナスも全て相続)したものとみなされます。財産調査に時間がかかる場合は、期限内に家庭裁判所へ熟慮期間の伸長を申し立てることが可能です。また、相続財産を処分すると、3ヶ月以内であっても単純承認したものとみなされる場合があるため注意が必要です。
- 相続税の申告が必要かどうかはどう判断しますか?
-
相続財産の総額(プラスの財産からマイナスの財産を差し引いた額)が、基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合に申告が必要です。また、特例の適用を受けるために申告が必要となる場合もあります。 財産の評価に不動産や非上場株式が含まれる場合は、評価額の算定が複雑になるため、早めに税理士に相談することをおすすめします。
- 相続登記をしないとどうなりますか?
-
2024年4月の義務化以降、正当な理由なく相続登記を怠ると10万円以下の過料が科される可能性があります。過去の相続で未登記のままの不動産がある場合も、2024年4月1日より前から相続したことを知っていた場合は、原則として経過措置の期限(2027年3月31日)までに登記する必要があります。
- 遺言書が見つかった場合はどうすればいいですか?
-
自宅などで自筆証書遺言が見つかった場合は、原則として家庭裁判所で「検認」の手続きが必要です。封印のある遺言書は、家庭裁判所で相続人などの立会いのもと開封する必要があります。ただし、公正証書遺言や法務局の自筆証書遺言書保管制度を利用して保管されていた遺言書は、検認が不要です。
まとめ
親が亡くなったあとの手続きは、7日・14日・3ヶ月・4ヶ月・10ヶ月・3年という6つの期限で整理すると分かりやすくなります。とくに3ヶ月(相続放棄・限定承認)と10ヶ月(相続税申告)は、過ぎてしまうと選択肢が狭まる重要な期限です。期限のある手続きだけでなく、遺言書の確認や相続人・財産の調査、財産目録の作成、遺産分割なども早めに進めることが大切です。
相続税申告が終わっても、相続登記(3年以内)を忘れずに行いましょう。2024年4月1日より前から相続したことを知っていた未登記不動産については、原則として2027年3月31日までに相続登記が必要です。
財産調査や評価が複雑な場合は、早い段階で税理士・司法書士に相談することが、手続きの漏れや遅れを防ぐポイントです。
不動産投資スクエアでは、不動産を使った相続対策の無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
国税庁「相続税の申告のしかた」
裁判所「相続の放棄の申述」手続き案内
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。