「相続した不動産を売却したいが、税金がどのくらいかかるのか分からない」——相続不動産の売却では、通常の不動産売却とは異なる注意点がいくつかあります。
結論から言うと、相続した不動産を売却する際に押さえるべきポイントは、次の4つです。
売却益(譲渡所得)には所得税・住民税がかかる(所有期間5年超か5年以下かで税率が大きく異なる)
相続登記(名義変更)が完了していないと売却できない(2024年以降、売却しなくても相続登記義務化)
支払った相続税の取得費加算の特例で税負担を軽減できる場合がある
空き家の3,000万円特別控除(2024年改正)が利用できる場合がある
本記事では、この4つのポイントを軸に、相続不動産を売却する際の税金や登記に関する基礎知識などを解説します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 不動産を売却した際の譲渡所得にかかる所得税・住民税の計算方法と税率
- 売却する前に必要となる相続登記(名義変更)の手続き
- 相続税の取得費加算の特例、空き家の3,000万円特別控除(2024年改正)の内容
- 相続不動産の売却チェックリストとよくある質問
相続不動産の売却にかかる税金
譲渡所得の仕組み
譲渡所得とは、不動産などの資産を売却したときに生じる税務上の利益のことです。不動産の売却価格そのものに税金がかかるのではなく、購入時の取得費や売却にかかった費用などを差し引いて譲渡所得を計算します。譲渡所得が生じた場合、その金額に応じて所得税(復興特別所得税 を含む)・住民税がかかります。譲渡所得は、次の式で計算します。
譲渡所得 = 売却価格 −(取得費 + 譲渡費用)
取得費とは、その不動産を取得したときの購入代金や仲介手数料、一定の登記費用、不動産取得税、改良費など の合計額です。建物については、所有期間中の減価償却費相当額を差し引いて計算します。
相続した不動産の場合も、原則として被相続人(亡くなった人)の取得費を引き継ぎます。
取得費が分からない場合の注意点(概算取得費5%ルール):古い不動産では、購入時の売買契約書や領収書が残っておらず、取得費が分からないケースがあります。その場合、売却価格の5%を取得費として計算する「概算取得費」を使うことができます。ただし、実際の取得費より低くなることが多く、譲渡所得が大きくなって税負担が増えてしまう可能性があります。契約書が見当たらない場合も、当時の広告やローンの契約書類、金融機関関係書類など、取得費を裏付ける資料がないか確認することをおすすめします。
所有期間による税率の違い
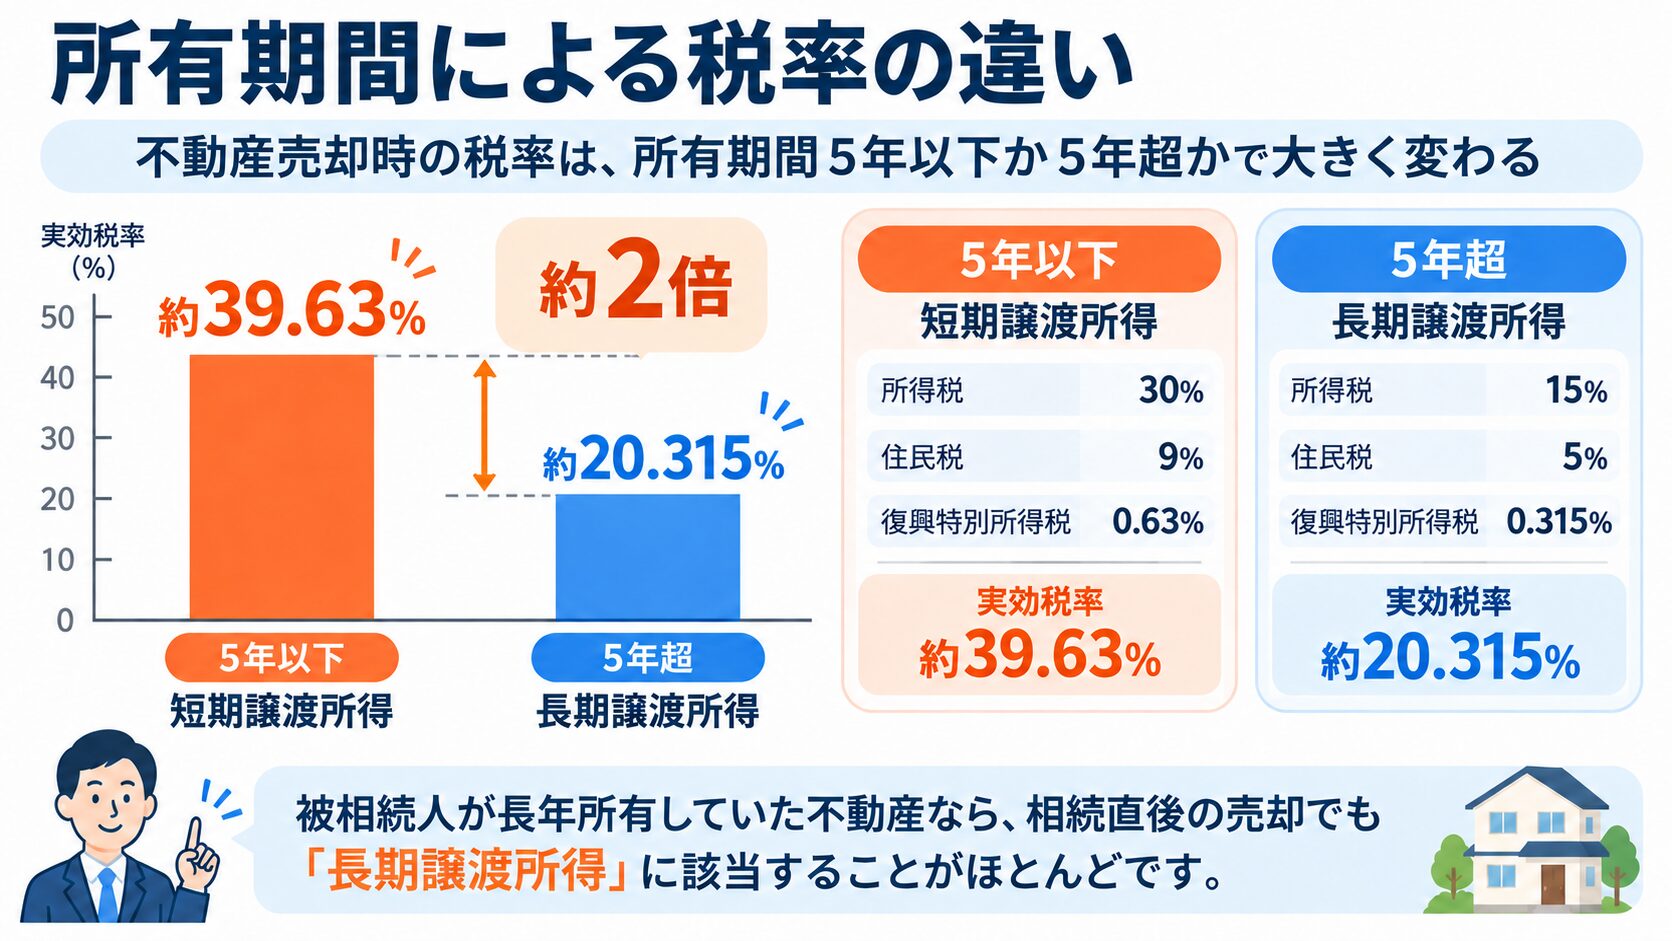
譲渡所得にかかる税率は、売却した年の1月1日時点での所有期間が5年を超えるかどうかで、大きく異なります。相続した不動産の場合は、原則として被相続人(亡くなった人)が取得した日を引き継いで所有期間を判定します。
| 所有期間 | 区分 | 所得税 | 住民税 | 復興特別所得税 | 実効税率 |
|---|---|---|---|---|---|
| 5年以下 | 短期譲渡所得 | 30% | 9% | 0.63% | 約39.63% |
| 5年超 | 長期譲渡所得 | 15% | 5% | 0.315% | 約20.315% |
被相続人が長年所有していた不動産であれば、相続してから間もなく売却する場合でも「長期譲渡所得」(税率約20.315%)に該当することがほとんどです。
そのほかにかかる税金
印紙税:紙の不動産売買契約書を作成する際にかかる税金で、税額は契約書に記載された売買金額によって異なります。一方、電子契約で締結する場合は、印紙税はかかりません。
登録免許税:相続した不動産の名義を変更する相続登記や、ローンを完済して抵当権を抹消する際などにかかります。相続登記の税率は原則として固定資産税評価額の0.4%(1,000分の4)、抵当権抹消登記は原則として不動産1個につき1,000円です。なお、登記を司法書士に依頼する場合は、登録免許税とは別に司法書士報酬がかかります。
不動産の売却の流れや税金、手取り額の計算方法については、こちらの記事で細かく解説しています。
売却する前に必要となる相続登記の手続き
相続した不動産を売却する際は、まず登記簿上の所有者が被相続人(亡くなった人)名義になっているかを確認しましょう。 被相続人名義のままであれば、原則として被相続人から相続人への相続登記(名義変更)を済ませてから売却する必要があります。
注意したいのは、登記名義が被相続人ではなく、その前の世代の名義のままになっているケースです。過去の相続関係まで遡って確認や手続きが必要となり、相続人が増えるなどして手続きが複雑になることがあります。そのため、相続が発生してから確認するのではなく、相続前から所有する不動産の登記名義や権利関係を確認しておくことが大切です。
また、2024年4月からは相続登記が法律上の義務となっており、売却する予定がなくても相続登記は必要です。 原則として、不動産を相続したことを知った日から3年以内に登記を申請する必要があり、正当な理由なく怠った場合は10万円以下の過料が科される可能性があります。2024年4月より前に相続した未登記の不動産についても義務化の対象となり、原則として2027年3月31日までに登記する必要があります。
相続不動産の売却はまず現在の登記名義を確認し、必要であれば「相続登記→売却」の順に進めるのが基本です。 相続後に慌てないためにも、相続前から登記名義や権利関係を整理しておきましょう。
相続不動産の売却で利用できる税金の特例
相続税の取得費加算の特例
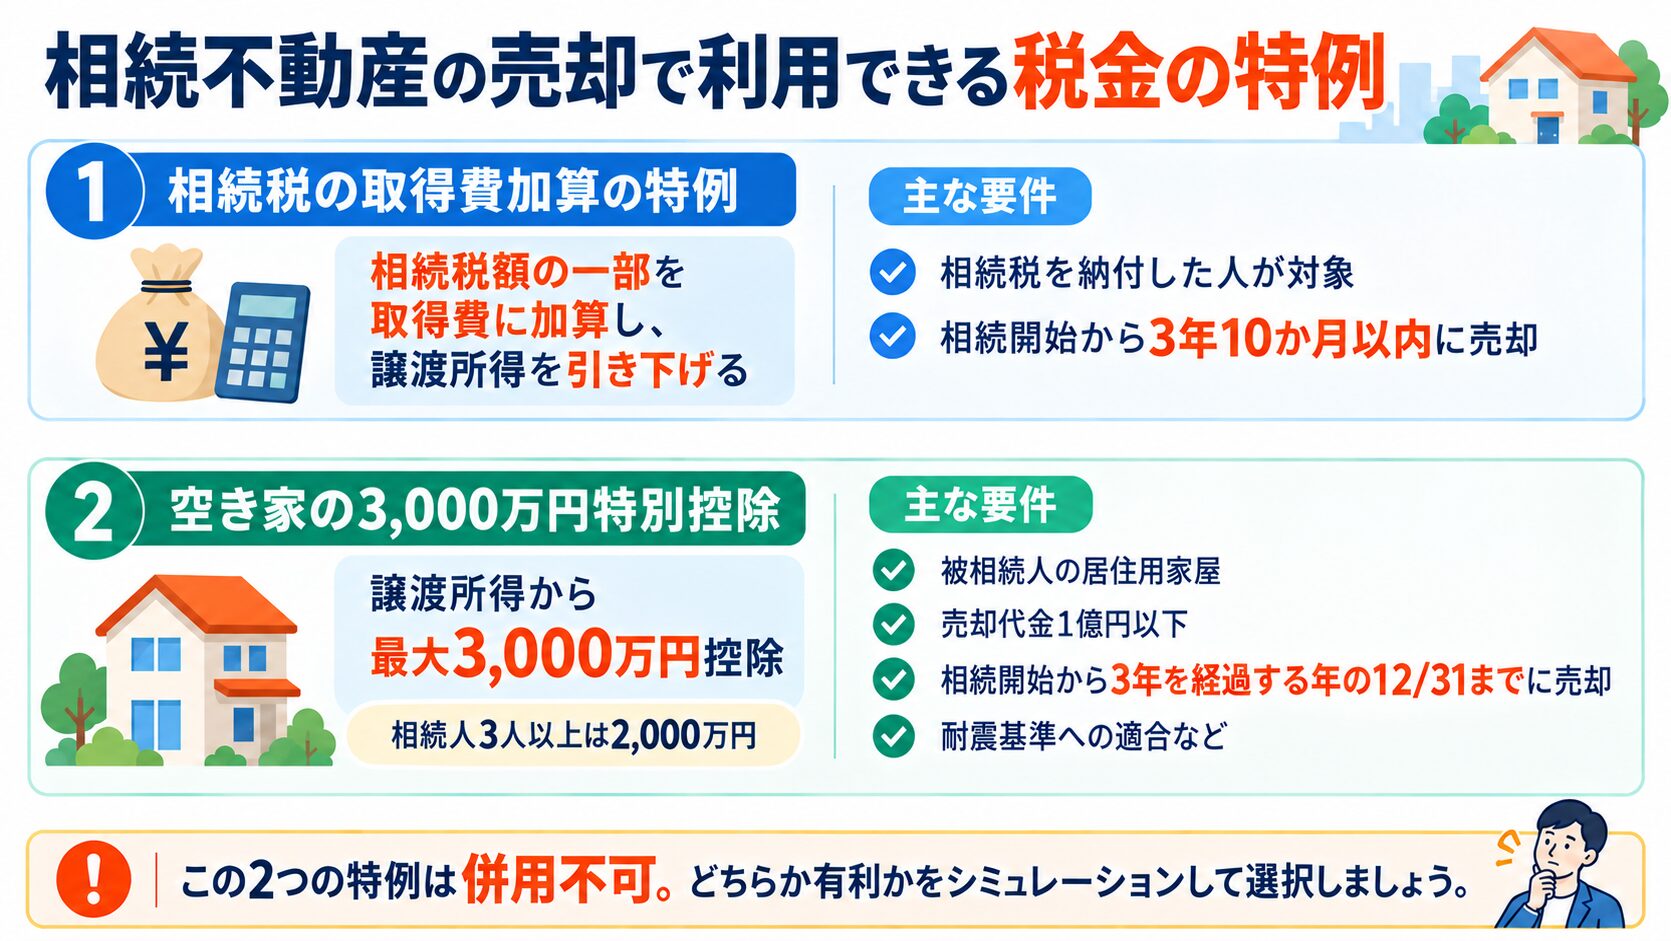
相続や遺贈によって財産を取得して 相続税を納めた人が、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで( 3年10ヶ月以内)に相続財産を売却した場合、支払った相続税のうち、売却した財産に対応する一定額を取得費に加算できる特例です。例えば、相続税を500万円納めたからといって、その500万円全額を取得費に加算できるわけではありません。相続した財産全体のうち、売却した不動産に対応する相続税額を一定の方法で計算して加算します。 取得費が増えることで譲渡所得が小さくなり、結果として譲渡にかかる所得税や住民税を軽減できます。なお、相続税を納めていない場合は、この特例を利用できません。
空き家の3,000万円特別控除(2024年改正)
被相続人が住んでいた家屋(空き家)とその敷地を、一定の要件のもとで売却した場合、譲渡所得から最大3,000万円を控除できる特例です。おもな要件は次のとおりです。
- 相続開始の直前まで被相続人が一人で居住していた家屋であること(一定の要件あり)
- 1981年(昭和56年)5月31日以前に建築された家屋
- 区分所有建物登記がされている建物ではないこと
- 売却代金が1億円以下であること
- 相続開始から3年を経過する日の属する年の12月31日までに売却すること
- 相続から売却まで、事業用・賃貸用・居住用として使用していないこと
- 家屋を残して売却する場合は、一定の耐震基準を満たすこと
この特例自体の適用期限は、2027年(令和9年)12月31日までの譲渡となっています。
2024年1月以降の改正点:従来は原則として売却前に耐震改修または取り壊しを行う必要がありましたが、2024年以降は、買主が売却後に耐震改修または取り壊しを行った場合でも、譲渡の日の属する年の翌年2月15日までに完了するなど一定の要件を満たせば、 特例の対象になります。また、2024年1月1日以後の譲渡で、その家屋・敷地を相続または遺贈により取得した 相続人が3人以上いる場合は、1人あたりの 控除額の上限が2,000万円となります。
なお、この特例の適用を受けるには、売却した不動産の所在地を管轄する市区町村役場から「被相続人居住用家屋等確認書」の交付を受けるなど、必要書類をそろえて確定申告を行います。
売却に利用できる特例の比較表
| 特例 | 内容 | 主な要件 |
|---|---|---|
| 取得費加算の特例 | 相続税額の一部を取得費に加算し、 譲渡所得を引き下げ |
相続税を納付し、相続開始から 3年10ヶ月以内に売却 |
| 空き家の3,000万円特別控除 (2024年改正) |
譲渡所得から最大3,000万円(相続人3人以上の場合は 一人あたりの上限2,000万円)を控除 |
被相続人の居住用家屋、売却代金1億円以下、 相続開始から3年を経過する年の12月31日までに売却、 耐震基準への適合等 |
これら2つの特例は、要件を満たしていても同じ不動産の売却について併用することはできず、いずれか一方を選択する必要があります。 そのため、それぞれを適用した場合の税額をシミュレーションし、どちらが有利になるかを比較することが重要です。
相続不動産の売却では、相続税の取得費加算の特例と空き家の3,000万円特別控除という2つの大きな税金の特例があります。ただし、同じ不動産の売却については 併用はできないため、適用要件や税負担を比較したうえで 税理士などの専門家に相談して選択することが大切です。
相続不動産の売却チェックリスト
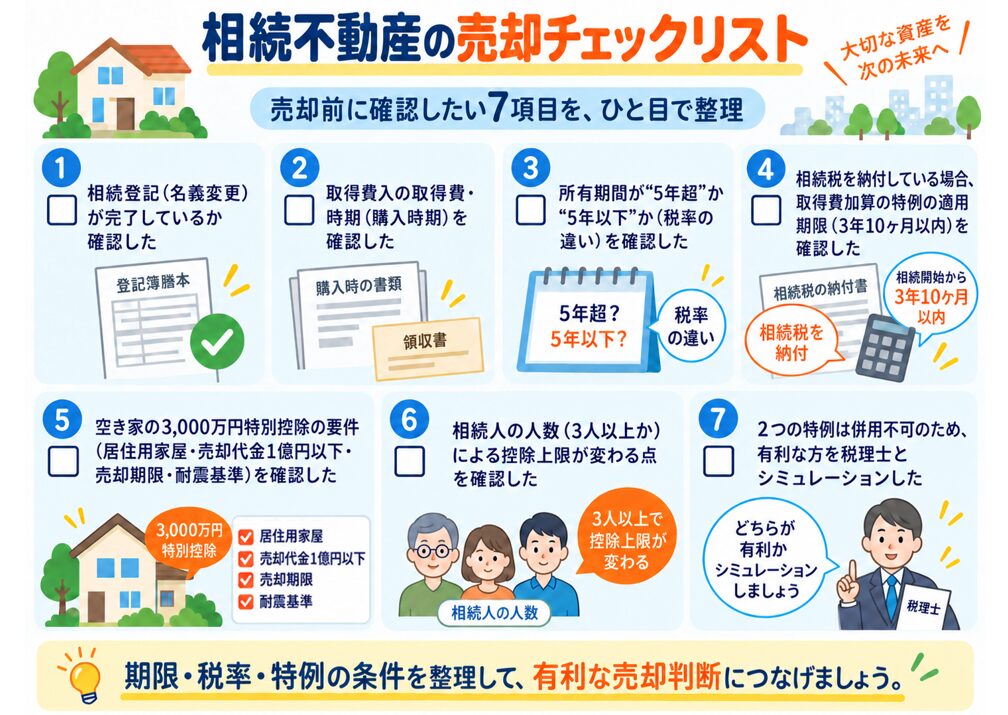
- 現在の登記名義を確認し、必要な相続登記(名義変更)が完了しているか確認した
- 被相続人の取得費・取得日(購入時期)を確認した
- 被相続人の取得日を引き継いで、所有期間が5年超か5年以下か(税率の違い)を確認した
- 相続税を納付している場合、取得費加算の特例の適用期限(3年10ヶ月以内)を確認した
- 空き家の3,000万円特別控除の要件(居住用家屋・売却代金1億円以下・売却期限・耐震基準)を確認した
- 空き家特例で、相続人が3人以上の場合、控除上限が1人あたり2,000万円になる点を確認した
- 2つの特例は同じ不動産の売却には併用できないため、どちらが有利か税理士とシミュレーションした
よくある質問(FAQ)
- 相続した不動産を売却するとき、譲渡所得税率は長期譲渡(5年超)・短期譲渡(5年以下)のどちらで判断しますか?
-
相続した不動産の取得日や取得費は、原則として被相続人から引き継がれるため、相続した日からでなく被相続人がその不動産を取得した日からの所有期間で判断します。
具体的には、売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」となり税率は20.315%です。5年以下の場合は「短期譲渡所得」となり、税率は39.63%です。例えば、親が20年前に購入した不動産を相続し、相続から1年後に売却した場合でも、親の取得日を引き継ぐため、原則として長期譲渡所得に該当します。
このように、相続してから何年経過したかではなく、被相続人の取得時期まで遡って判断することがポイントです。売却前に、購入時の売買契約書などから取得日を確認しておきましょう。 - 空き家の3,000万円特別控除は、いつまでに売却すれば適用されますか?
-
相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。
ただし、期限内に売却すれば必ず適用されるわけではありません。対象となる家屋は、原則として1981年(昭和56年)5月31日以前に建築され、区分所有建物ではないこと、相続開始の直前まで被相続人が一人で居住していたことなどの要件があります。
さらに、売却代金が1億円以下であることや、家屋を残して売却する場合は一定の耐震基準を満たすことなど、複数の要件を満たす必要があります。 - 相続人が3人以上いる場合、空き家の3,000万円特別控除はどうなりますか?
-
2024年1月1日以後の売却では、対象となる家屋や敷地を相続・遺贈により取得した相続人が3人以上いる場合は、1人あたりの控除額の上限が3,000万円でなく2,000万円となります。単に法定相続人が3人以上いるだけで2,000万円になるわけではなく、その空き家や敷地を実際に取得した相続人の人数によって判定する点に注意が必要です。
- 取得費加算の特例と空き家の3,000万円特別控除は、両方使えますか?
-
いいえ、同じ不動産の売却について両方の特例を併用することはできず、 原則としてどちらか一方の選択となります。
取得費加算の特例は、相続税のうち一定額を取得費に加算して譲渡所得を小さくする制度です。一方、空き家の3,000万円特別控除は、一定の要件を満たす場合に譲渡所得から最大3,000万円を控除する制度です。どちらが有利になるかは、納めた相続税額や不動産の相続税評価額、取得費、売却価格、譲渡所得の金額などによって異なります。
売却前にそれぞれを適用した場合の税額を税理士などの専門家に相談したうえで選択することをおすすめします。 - 相続税の取得費加算の特例は、誰でも使えますか?
-
いいえ、主な要件は、相続や遺贈によって財産を取得し、その財産を取得した人に相続税が課税されていることです。
そのため、基礎控除の範囲内などで相続税が課税されていない人は、この特例を利用できません。 また、対象となる財産は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで (3年10ヶ月以内)に売却することが条件です。
なお、納めた相続税の全額を取得費に加算できるわけではなく、売却した財産に対応する相続税額を一定の方法で計算して加算します。 - 相続登記が済んでいなくても売却活動(買主探し)はできますか?
-
不動産会社への査定依頼や売却相談、買主探しなど、売却に向けた準備を進めること自体は可能ですが、被相続人名義の不動産をそのまま買主名義へ変更することはできないため、最終的に所有権を買主へ移転するためには、相続登記を済ませる必要があります。
そのため、売却を検討し始めた段階で現在の登記名義を確認し、必要な相続登記を早めに進めておくことが重要です。 相続前から登記名義や権利関係を確認しておけば、将来の売却もスムーズに進めやすくなります。
まとめ
相続不動産の売却では、被相続人から引き継いだ取得費・取得日をもとに、所有期間5年超(約20.315%)または5年以下(約39.63%)で税率が変わります。
売却(買主への所有権移転)には相続登記が必要となるため、早めに登記名義を確認しましょう。
前の世代の名義が残っている場合もあるため、相続前からの確認も大切です。
相続税の取得費加算の特例と、空き家の3,000万円特別控除は、要件や期限が異なり、同じ不動産の売却では併用できないため、それぞれの税額をシミュレーションし、税理士に相談して選択することが重要です。
不動産投資スクエアでは、不動産を使った相続対策の無料ガイドブックのプレゼントや各種ご相談にも対応しています。ぜひお気軽にご利用ください。
参考文献・出典
国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」:https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000030.html
国税庁 タックスアンサー No.3267「相続財産を譲渡した場合の取得費の特例」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。