不動産を活用した相続対策は、税金の負担を軽減する有効な手段だといわれています。
しかし一方で、節税効果だけを重視した不動産への投資は、後々のトラブルや資産価値の低下につながる可能性があるため、不動産相続のリスクを正確に把握しておくことが大切です。では、具体的にどのようなリスクがあるのでしょうか。
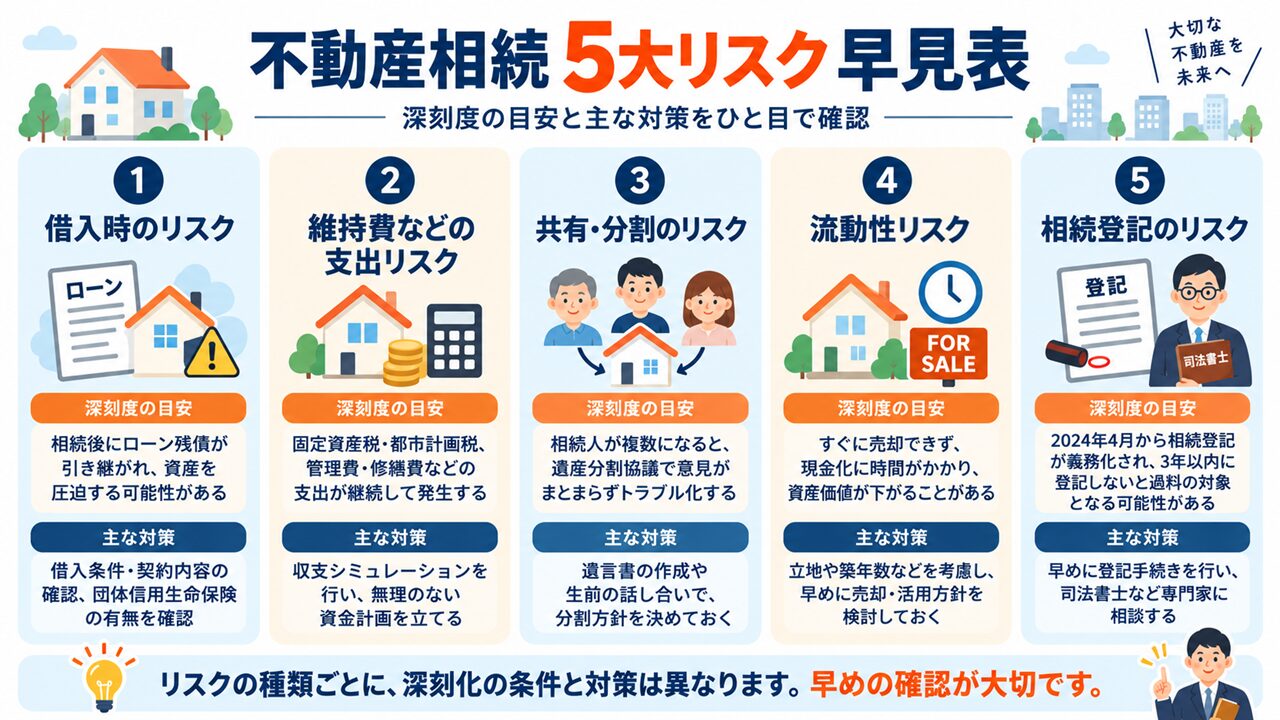
結論から言うと、不動産の相続で注意すべきリスクは、主に次の5つです。
リスク1.借入時のリスク(ローンや抵当権が残っている場合)
リスク2.維持費などの支出リスク(固定資産税・管理費・修繕費)
リスク3.共有・分割のリスク(複数の相続人で分けにくい)
リスク4.流動性リスク(すぐに売れない・貸せない)
リスク5.相続登記のリスク(2024年義務化、放置による過料)
これらのリスクは、事前に把握して対策を取ることで、回避・軽減することが可能です。本記事では、5つのリスクの内容と対策を具体的に解説し、相続した後に困らない不動産の選別ができるように重要なポイントも紹介します。
この記事を監修した人
清水 剛 (しみず つよし)
宅地建物取引士
公認 不動産コンサルティングマスター
FP(ファイナンシャル・プランニング技能士)2級
■ プロフィール
不動産デベロッパーにて不動産投資業界に26年従事。国内で16年、海外市場では10年にわたり、台湾・シンガポール・香港などの投資家へ日本の不動産販売・販促を手がける。国内外の投資家ニーズに精通し、メディア出演や20回超のセミナー登壇を通じ、初心者から経験者まで幅広い層へ不動産投資の実践的な知見を発信している。
■ メディア出演歴
BS12(トゥエルビ) / 日経CNBC
この記事でわかること
- 不動産相続における5大リスクの内容と、それぞれの具体的な対策
- 相続後に困らないための不動産用途の事前選別ポイントリスクを踏まえても不動産が相続対策として有効とされる理由
- 不動産相続のリスク対策チェックリストとよくある質問
不動産相続における5大リスクと対策
リスク①|借入時のリスク
借入の残っている不動産を相続すると、その借入は「マイナスの資産」として相続資産の評価額から差し引くことができます。そのため、あえて相続税対策としてローンを残しておくという対策を考える方もいます。しかし、残債が残った状態で不動産を相続すると、相続人が返済義務を引き継ぐことになります。 空室などの要因で収益が減少した結果、ローン返済の負担により支出過多になるリスクが高まるでしょう。
安易な借入は相続後の負担を増やす可能性もあるため、注意が必要です。また、ローン商品によっては借入者の与信条件が異なり、相続人が借入を引き継げない場合も考えられるため、事前のチェックが重要です。
対策:相続後の不動産運用を安定させるためには、借入を抑えた計画が重要です。借入による評価減よりも、現金購入などの手段で負債を極力残さない運用を心掛けるのが理想的です。手元に現金購入できる資金がない場合、団体信用生命保険(団信)を利用するのも一つの手です。団信は死亡時にローンの残債をゼロにできるため、負債を残さず次世代に資産を残すことができます。
リスク②|維持費などの支出リスク
不動産は保有しているだけで、固定資産税・都市計画税、マンションであれば管理費・修繕積立金といった維持費がかかり続けます。相続後、誰も住まない・貸さない状態で放置すると、収入がないまま支出だけが発生する状態になりかねません。
とくに注意したいのが、空き家のまま放置した場合の固定資産税リスクです。「空家等対策の推進に関する特別措置法」により、倒壊のおそれがある等で「特定空家」に指定され、行政からの勧告に応じないまま放置すると、住宅用地の固定資産税特例(評価額を最大6分の1にする軽減措置)が解除され、翌年度から税額が大幅に増える可能性があります。
対策:「収益が支出を上回る物件」を運用することが支出リスクを抑える一番の方法です。支出リスクを避けるという視点では、不動産会社に管理を委託できるような物件の方が収支を把握しやすく、購入前や相続する前のシミュレーションが容易です。修繕コスト・単価は全国どの地域でもほとんど違いがありません。そのため特に賃料が高い都市部の物件は修繕コストを補える可能性が高く、安定した収益が期待できるでしょう。
リスク③|共有・分割のリスク
不動産は現金のように単純に分割できないため、複数の相続人がいる場合、遺産分割協議でトラブルになりやすい財産です。とくに、相続人全員で「共有名義」のまま相続すると、将来の売却や賃貸の際に共有者全員の同意が必要になり、意思決定が難しくなります。
共有名義を放置したまま次の相続が発生すると、共有者がさらに増えていく「数次相続」が起こり、共有者の人数が多くなりすぎて誰も売却などの意思決定ができない状態(いわゆる「メガ共有」)に陥ることもあります。
対策:不動産の所有権をめぐる家族間のトラブルを防ぐには、不動産を共有資産にしないのが一番です。公平性を考慮すると、マンションを複数戸購入し、1戸ごとに所有権を分けて相続するといった方法が理想的でしょう。
また、将来的な売却を考慮して換金性の高い物件を選び、現金化しやすい状態にしておくのも有効です。
リスク④|流動性リスク
不動産は、現金や上場株式と違い、売りたいときにすぐ売れるとは限りません。特に相続人にとって縁のない場所にあり管理が困難な物件、アクセスが悪く賃貸ニーズが低い物件は、買い手が見つからず空き家として放置されてしまうケースも珍しくありません。資産価値がなく換金性の低い不動産を所有し続けると、維持費や税金だけ払い続けることでマイナス収支の資産となり、かえって相続人の負担になってしまいます。
対策:相続後に売却が必要になることを考えると、需要が高く買い手が付きやすい、すなわち流動性の高い物件を選ぶことが重要です。例えば立地や築年数、設備などの条件で比較して他の物件よりも賃貸ニーズが低い場合、賃貸ニーズが安定している物件に買い替えることで資産価値の低下リスクをカバーすることができます。
リスク⑤|相続登記のリスク
2024年4月1日から相続登記が義務化されており、不動産を相続で取得したことを知った日から3年以内に登記を申請しないと、10万円以下の過料が科される可能性があります。この義務化は、2024年3月以前に発生した相続で、すでに相続していながら未登記のままになっている不動産にも適用され、経過措置の対象となる不動産は2027年3月31日までに登記を完了させる必要があります。
対策:まずは対象不動産の登記名義が誰になっているかを確認し、未登記であれば早めに司法書士に相談しましょう。経過措置の詳細は下記記事をご参考ください。
5大リスク 早見表
| リスク | 深刻度の目安 | 主な対策 |
|---|---|---|
| ①借入時のリスク | 団信加入の有無で大きく変わる | ローン残債・団信の保障内容を確認 |
| ②維持費などの支出リスク | 空き家・空室状態が続くほど深刻化 | 早めに活用方針(住む・貸す・売る)を決定 |
| ③共有・分割のリスク | 相続人が多いほど深刻化 | 遺言書・代償分割の活用 |
| ④流動性リスク | 立地・築年数により差がある | 納税資金を不動産売却に頼らない |
| ⑤相続登記のリスク | 放置期間が長いほど深刻化 | 早期の登記名義確認、司法書士への相談 |
5つのリスクは、いずれも「早めに把握して対策を取る」ことで軽減できます。相続が発生してから慌てるのではなく、生前・相続直後の早い段階で確認しておくことが重要です
相続する不動産は「貸せる・売れる・使える」か

不動産相続で本当に重要なのは、相続した後に「住む・貸す・売る」のどれを選ぶかではありません。その不動産がそもそも「貸せる」「売れる」「使える」ものかどうかを、相続が発生する前に見極めておくことです。この3条件をどれも満たさない不動産は、相続後にここまで見てきた5つのリスクが同時に重くのしかかる「負動産」になりかねません。
優良な相続不動産の3条件
| 条件 | 見極めるポイント | 満たさない場合に起きやすいリスク |
|---|---|---|
| 貸せる | 賃貸需要が見込める立地か、借り手がつく物件か | 空室が続き、維持費だけがかかり続ける →リスク② |
| 売れる | 権利関係がシンプルで、買い手がつきやすい立地・物件か | 納税資金化できず、共有・分割協議も長期化 →リスク③④ |
| 使える | 自分や家族が居住・管理できる物件か、再建築可能か | 誰も住まないまま老朽化・特定空家化が進む →リスク② |
3条件を満たさない不動産は、相続前に解決しておく
賃貸需要のない郊外の老朽戸建て、再建築不可の土地、権利関係が複雑な土地など、上記の条件をどれも満たさない不動産をそのまま相続すると、リスクが一度に顕在化しやすくなります。相続する可能性がある不動産について心当たりがある場合は、相続が発生してから対応するのではなく、生前のうちに売却する、あるいは「貸せる・売れる・使える」条件を満たす優良な不動産に組み替えておくことが有効な対策です。たとえば、都心・駅近で賃貸需要が安定した区分マンションへの組み替えは、相続税評価額の圧縮効果もあわせて得られます。生前に売却して現金化する場合の流れや税金については下記記事で解説しています。
相続後に「住む・貸す・売る」を選ぶ前提で考えるのではなく、「貸せる・売れる・使える」不動産だけを残す・引き継ぐという生前からの見極めこそが、5つのリスクをまとめて避ける最も確実な対策です。
リスクを踏まえても不動産が相続対策に有効な理由
不動産には借入や分割の難しさ、流動性の低さといったリスクがあるものの、適切に計画を立てれば相続対策として大きなメリットをもたらします。特に、不動産は現金や預貯金に比べて評価額が低く抑えられるため、相続税負担を軽減する効果が期待できます。また、相続後に収益不動産として活用すれば、安定的な家賃収入を得ることができ、将来的な家族の経済基盤を支える資産となります。マンションなどの管理を委託できる物件を選ぶことで、維持管理の負担を軽減することも可能です。
さらに、不動産の所有は長期的な資産形成やインフレ対策としても有効です。市場価値の高いエリアの不動産を選ぶことで、資産価値を維持しながら、次世代への円滑な資産引き継ぎを実現することができます。
リスクを十分に理解して適切な対応策を講じることで、節税効果や安定的な賃料収入といった恩恵を享受することができるでしょう。
不動産相続のリスク対策チェックリスト
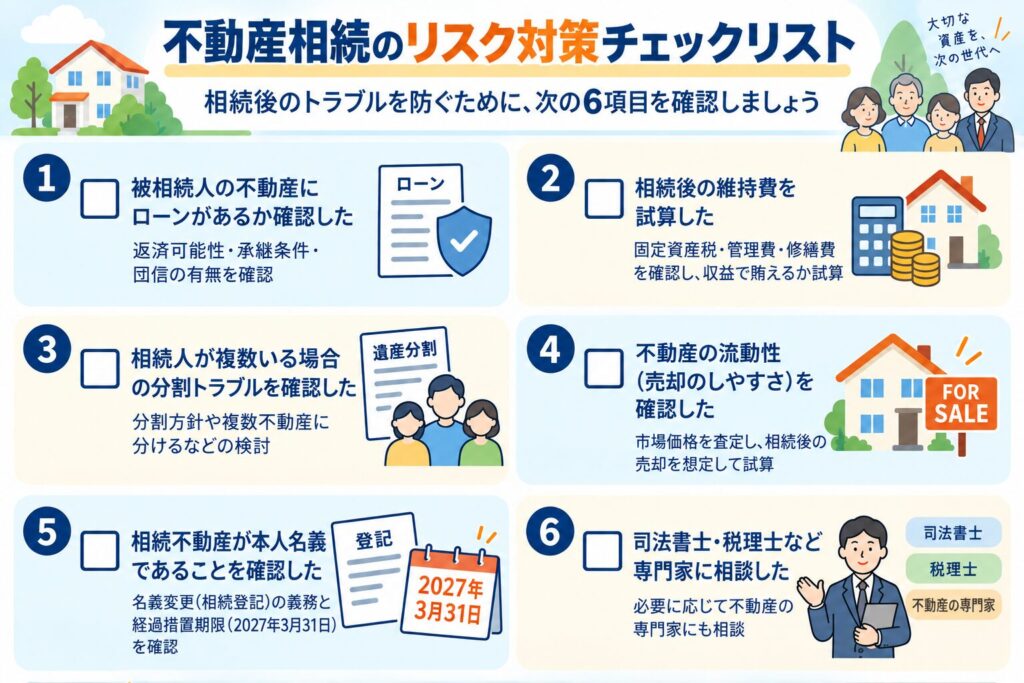
- リスク:被相続人の不動産にローンがあるかどうか確認した
対策:ある場合、返済可能か、ローンの承継条件、ローンに団信が付帯されているかを確認した - リスク:被相続人の不動産の維持費(固定資産税・管理費・修繕費)を確認した
対策:維持費が収益で十分賄えることを試算した - リスク:相続人が複数いる場合、被相続人の不動産の相続後に起こりうるトラブルを確認した
対策:相続資産の分割方針や、複数の所有権不動産に分ける方法などを検討した - リスク:被相続人の不動産の流動性(売却のしやすさ)について確認した
対策:市場価格の査定などを行い、相続後の売却を想定して試算した - リスク:被相続人の不動産が、本人名義になっているかを確認した ※経過措置の期限(2027年3月31日)
対策:相続人の登記(名義変更)が義務化されていることを理解した - 司法書士・税理士など専門家にも相談した
よくある質問(FAQ)
- 相続する予定の不動産にローンが残っている場合、相続人が返済するのですか?
-
はい、原則として、不動産などの資産だけでなく、ローンなどの債務も相続の対象となります。
ただし、ローンが残っている不動産を相続する場合、相続人が必ずそのまま同じ条件でローンを引き継げるとは限りません。金融機関によっては、ローンを引き継ぐ相続人の収入や返済能力などを確認し、審査や所定の手続きが必要となる場合があります。
そのため、ローン残高や契約内容、相続時の取り扱いをあらかじめ確認しておくことが大切です。一方、借入者が団体信用生命保険(団信)に加入しており、死亡が保障の対象となる場合は、保険金によってローン残債が返済されます。その場合、相続人はローンのない不動産を引き継ぐことができるため、団信は不動産を家族に残すうえでも重要な役割を果たします。ローンの承継条件や団信の保障内容は金融機関・契約によって異なるため、事前に確認しておきましょう。 - 相続人が複数いる場合、不動産を共有名義で相続したままにしておくとどうなりますか?
-
不動産を複数人で共有すると、売却には共有者全員の同意が必要となり、賃貸や修繕などでも意見調整が必要になる場合があります。また、次の相続で共有者がさらに増え、権利関係が複雑になることもあります。
遺言書や代償分割の活用により、共有名義を避けたり、相続前に一つの不動産を売却し、相続人ごとに分けやすい複数の不動産へ組み換えておいたりする方法もあります。相続税の軽減だけでなく、相続後の分けやすさや売却・活用のしやすさまで考えて準備しておくことをおすすめします。
- 相続した不動産はすぐに売却できますか?
-
物件の立地や状態によっては、買い手が見つかるまでに時間がかかることがあります。また、相続した不動産の売却には相続登記が必要となるため、まずは登記名義や権利関係を確認することが重要です。相続が発生してから慌てて売却や活用方法を考えるのではなく、相続前から「誰が引き継ぐのか」「相続後も保有するのか、売却するのか」などを家族で整理しておきましょう。将来の売却も想定する場合は、資産価値や収益性だけでなく、売却しやすい不動産を選んでおくことも大切です。
- 相続登記を先延ばしにすると、どんなリスクがありますか?
-
正当な理由なく期限内に相続登記を行わない場合、 過料(10万円以下)が科されるリスクに加えて、放置している間に次の相続が発生し、相続人(共有者)がさらに増えて手続きや権利関係が複雑化するリスクがあります。共有者が増えるほど、売却や賃貸、建替えを進めにくくなるため、早めに相続登記を済ませることが大切です(相続登記の義務化の詳しい内容・期限は「終活で始める相続対策」を参照)。
まとめ
不動産相続では、借入・維持費・共有と分割・流動性・相続登記という5つのリスクに注意が必要です。
いずれのリスクも、早期に把握して対策を講じることでリスクを抑えることが可能です。
相続する予定の不動産が相続後も「貸せる・売れる・使える」資産かどうかを事前に確認し対策をしておくことで、相続後のトラブルを防ぎやすくなります。不動産による相続は、相続税の負担を減らせるほか、収益資産を引き継げる、インフレ対策にも活用できるなどのメリットがあります。こうしたメリットを活かすためにも、リスクを理解し、相続後まで見据えて計画的に活用することが重要です。
不動産相続に関する個別のご相談や、相続に役立つ無料のガイドブックをご希望の方はこちらをご活用ください。
参考文献・出典
法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
国税庁「相続税の申告のしかた」
総務省・国土交通省「空家等対策の推進に関する特別措置法」(固定資産税の住宅用地特例の解除に関する規定)
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。