「同じ1億円を相続するなら、現金と不動産、どちらが相続税は安くなるのか」
——相続対策を考えるとき、多くの方が抱く疑問です。
結論から言うと、同じ金額(時価)であれば、現金より不動産(とくに賃貸中の不動産)の方が相続税評価額は低くなるのが一般的です。現金はそのままの金額で評価されますが、不動産は「相続税評価額」という独自のルールで評価され、実勢価格より低く算定されるためです。
なお、相続税の対象者の課税割合(亡くなった方全体に対する相続税対象者の割合)は、2015年(平成27年)の基礎控除引き下げ以降、一貫して上昇傾向にあり、直近の令和6年分では10.4%となり、初めて10%を超えました。
本記事では、相続税の基本的な計算方法を確認したうえで、現金と不動産で評価額がどう変わるのか、具体的な仕組みを解説します。
この記事を監修した人
齊藤 聡 (さいとう さとし)
産業能率大学 経営学部 教授
税理士 / 1級ファイナンシャル・プランニング技能士 / 証券アナリスト検定会員 / その他 ( 法学修士(民刑事法・民法)、修士(経営学) など )
■ プロフィール
慶應義塾大学経済学部卒業、東京大学大学院法学政治学研究科修了(法学修士)。東海銀行にて経済学(計量経済学)・経営学・法学を活かした新規システム構築や融資回収業務に従事後、産業能率大学経営学部教授に就任。税理士、1級FP技能士、証券アナリストを保有し、大学で税法演習やベンチャーファイナンス等を指導。実務経験と税務・法務・経済学の深い知見から、資産形成や税制に精通する。
■ 主な著書
『社会人のための法律入門』(産業能率大学出版部)
『個人情報保護法ハンドブック: 注目の 気になる個人情報保護法の施行「100の質問に図と表で答える解説書』(アポロ出版社)
この記事でわかること
- 相続税の基礎控除額の計算方法と、相続税がかかる目安
- 現金・土地・建物それぞれの相続税評価額の算定方法の違い
- 小規模宅地等の特例による土地の評価減(区分別の限度面積・減額割合)
- 不動産で相続税対策をする際の注意点、チェックリストとよくある質問
相続とは?相続税の基本的な計算方法
相続とは、亡くなった人(被相続人)の財産を、配偶者や子どもなどの相続人が引き継ぐことです。相続税は、相続財産の総額が「基礎控除額」を超える場合に、その超えた部分に対して課税されます。
| 各法定相続人の取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0円(なし) |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
参照:国税庁「相続税の税率[令和6年4月1日現在法令等]」
相続税の基礎控除額
基礎控除の引き下げにより、相続税がかかる可能性が高くなっているため、確認しましょう。
基礎控除額は、次の式で計算します。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
たとえば法定相続人が配偶者と子ども2人の合計3人の場合、基礎控除額は3,000万円+600万円×3人=4,800万円です。相続財産の総額がこの金額以下であれば、相続税はかかりませんが、超えると相続税の対象者となります。
相続税は「財産があれば必ずかかる税金」ではなく、基礎控除額を超えた部分にのみかかります。まずは自分の家庭の場合、「いくらまでなら相続税がかからないのか(基礎控除額)」を確認してみることが、相続対策の第一歩です。
現金と不動産、相続税評価額はこう変わる
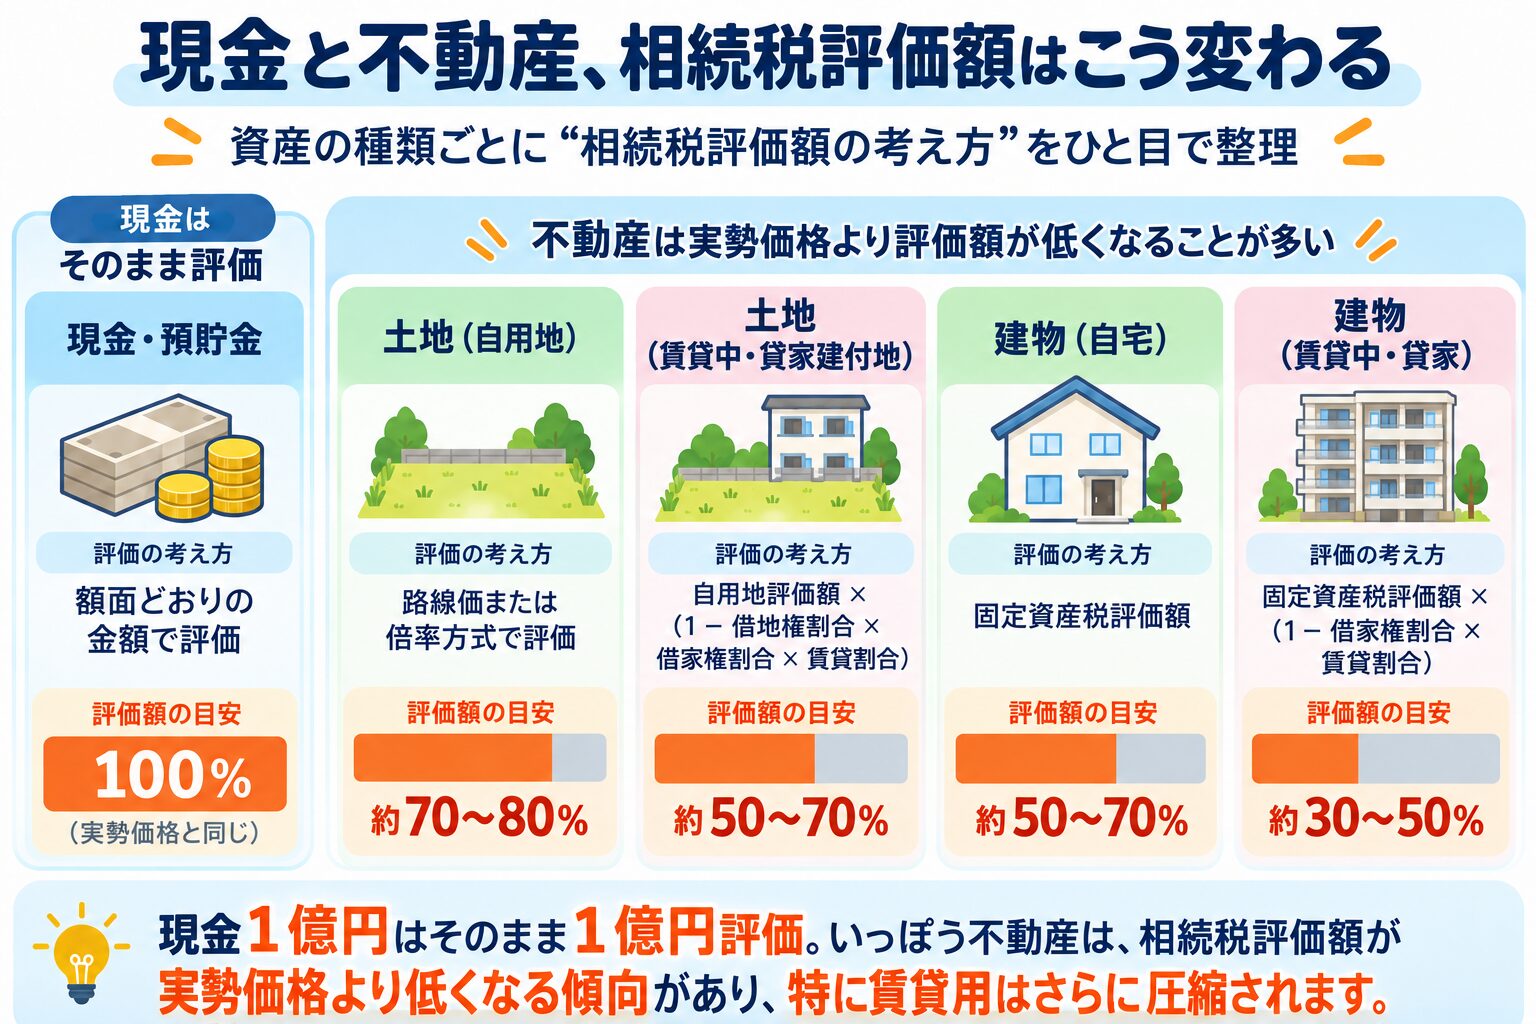
相続税額は、財産の「評価額」を基準に計算されます。この評価額の算定方法が、現金と不動産とで大きく異なります。
資産の種類別|相続税評価額の算定方法
| 資産の種類 | 評価額の算定方法 | 評価額の目安 |
|---|---|---|
| 現金・預貯金 | 額面どおりの金額で評価 | 実勢価格=評価額(圧縮効果なし) |
| 土地 (自己利用・更地) |
路線価または倍率方式で評価 | 実勢価格の約70~80% |
| 建物(自己利用) | 固定資産税評価額で評価 | 実勢価格の約50~70% |
| 土地 (賃貸用・貸家建付地) |
自用地評価額 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) | 実勢価格の約50~70% |
| 建物(賃貸用) | 固定資産税評価額 ×(1 − 借家権割合 × 賃貸割合) | 実勢価格の約30~50% |
このように、現金1億円はそのまま1億円と評価される一方、同じ1億円を不動産(とくに賃貸用)に換えておくことで、相続税評価額を圧縮できる傾向にあります。賃貸不動産による評価額圧縮の具体的な計算式などは下記記事で詳しく解説しているため、計算の詳細はそちらをご参照ください。
現金と不動産、税額はどれくらい変わるのか(イメージ)
たとえば法定相続人が子ども2人のみで、遺産1億円を現金のまま相続した場合と、複数の賃貸用の区分マンションに組み替えて相続した場合を比較すると、次のようなイメージになります(概算)。
| 資産の種類 | 相続税評価額の目安 | 基礎控除(4,200万円)の場合の相続税対象金額 | 相続税概算 |
|---|---|---|---|
| 1億円の現金 | 1億円 | 基礎控除を超える5,800万円 | 960万円 (5,800万円×税率20%-控除額200万円) |
| 1億円の賃貸用マンション (評価額が実勢価格の4割程度に圧縮された場合) |
約4,000万円 | 基礎控除の範囲内のため 相続税はかからない |
0円 |
このケースのように、現金を不動産に組み換えて相続することで、相続税が大きく変わる可能性があります。しかし実際は、他の相続資産との合算により評価額や税額は決まりますので、納税資金の確保など、すべての現金を不動産に組み換えることが望ましいわけではありません。相続は個別具体的なため、詳しくは税理士など専門家に相談しながら進めるのが良いでしょう。
現金は1億円なら原則1億円として評価されますが、不動産は相続税を計算する際、実勢価格より低く評価される傾向にあります。特に賃貸中の不動産は、さらに評価額が下がるため、相続税対策として活用されることが多いです。
小規模宅地等の特例による土地の評価減
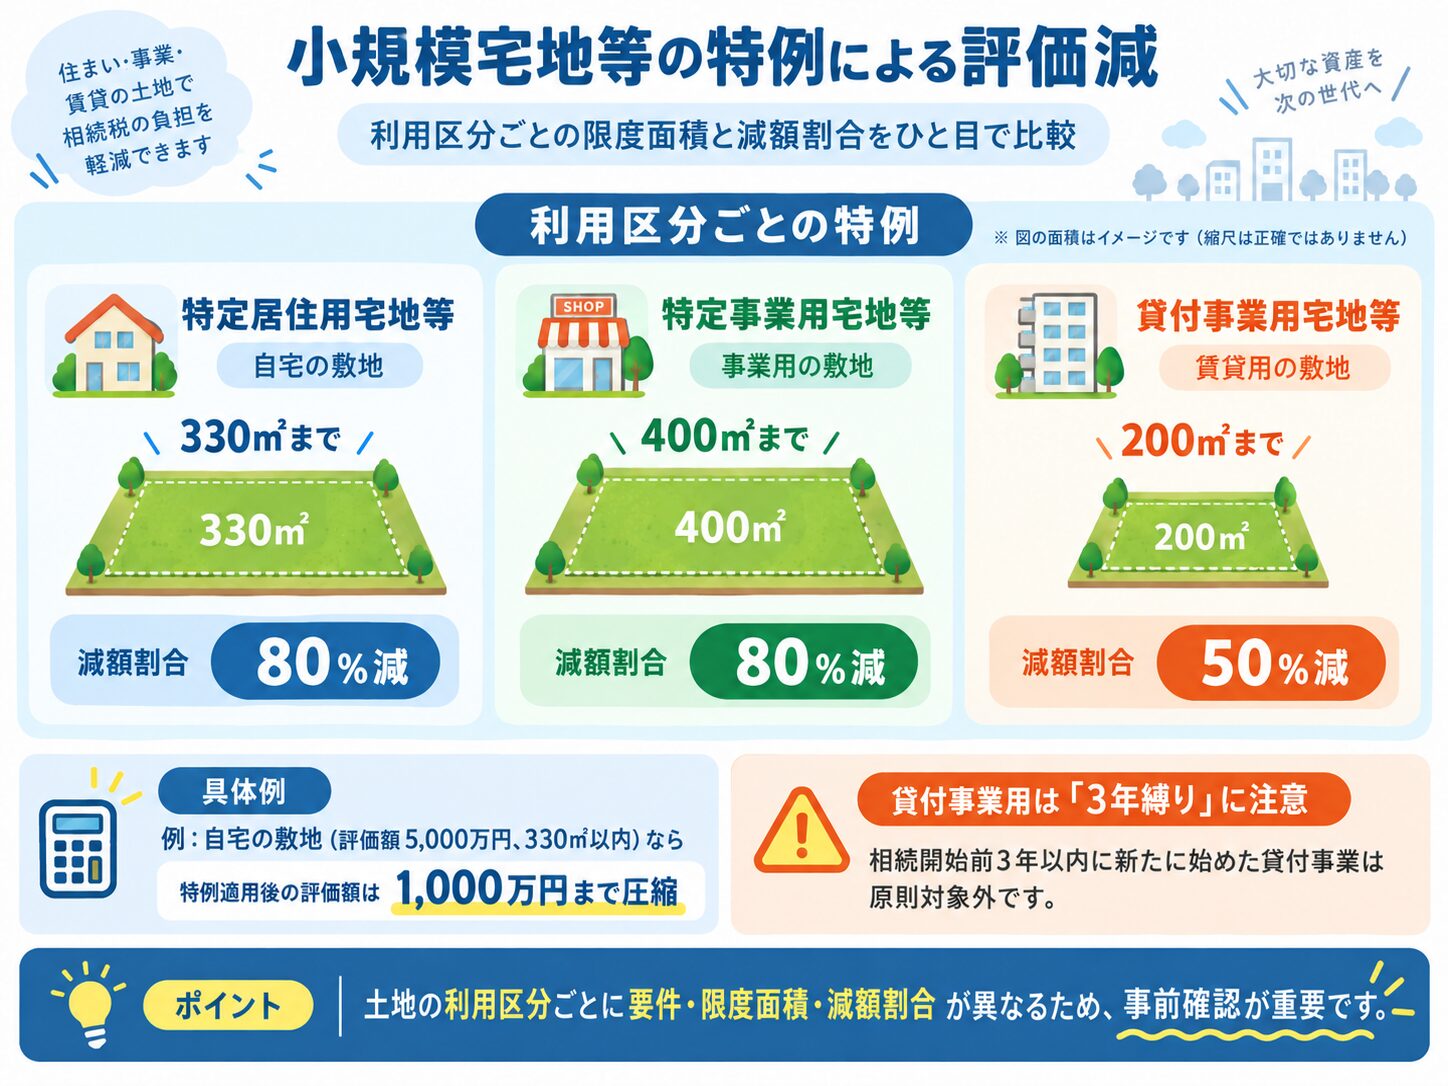
一定の要件を満たす宅地は、「小規模宅地等の特例」により、相続税評価額をさらに大きく減額できます。土地の利用区分によって、限度面積・減額割合が異なります。
| 土地の利用区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等(自宅の敷地) | 330㎡まで | 80% |
| 特定事業用宅地等(事業用の敷地) | 400㎡まで | 80% |
| 貸付事業用宅地等(賃貸用の敷地) | 200㎡まで | 50% |
たとえば自宅の敷地(評価額5,000万円、330㎡以内)にこの特例を適用できれば、評価額は1,000万円(5,000万円×20%)まで圧縮されます。ただし、貸付事業用宅地等については、相続開始前3年以内に新たに貸付事業を始めた宅地は原則対象外となる「3年縛り」規制があるなど、利用区分ごとに細かな要件があるため、事前の確認が欠かせません。
小規模宅地等の特例は、一定の要件を満たす土地の相続税評価額を大幅に減額できる制度です。ただし土地の利用区分ごとに適用要件・限度面積・減額割合が異なるため、所有する土地がどの区分に該当するのか確認することが重要です。
参考文献・出典
国税庁 タックスアンサー No.4124「小規模宅地等の特例(相続した事業の用や居住の用の宅地等の評価額の減額)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
国税庁 タックスアンサー No.4602「土地家屋の評価」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm
配偶者が相続する場合は「税額軽減」も考慮する
ここまで評価額の違いを見てきましたが、実務上とくに重要なのが「配偶者の税額軽減」という制度です。被相続人の配偶者が遺産分割等で実際に取得した財産については、1億6,000万円と配偶者の法定相続分相当額のいずれか多い金額まで、相続税がかかりません(注:配偶者の税額軽減。国税庁タックスアンサーNo.4158)。
そのため、配偶者が財産の大半を取得する一次相続では、現金・不動産どちらで持っていても、そもそも相続税がかからないケースが多くあります。評価額圧縮のメリットが実感しやすいのは、主に配偶者の税額軽減が使えない子どもが財産を取得する場合や、配偶者の次に発生する二次相続です。目先の一次相続だけでなく、二次相続まで見据えて対策を検討することが重要です。
配偶者が財産を取得する場合は税額軽減の効果が大きいため、評価額圧縮の恩恵は子どもの相続分や二次相続で発揮されやすくなります。
参考文献・出典
国税庁 タックスアンサー No.4158「配偶者の税額の軽減」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm
法務省「相続登記の申請義務化に関するQ&A」:https://www.moj.go.jp/MINJI/minji05_00435.html
不動産で相続税対策をする際の注意点
納税資金の確保:不動産は相続税評価額を抑えられる場合がある一方、相続税は原則として現金で納付する必要があります。不動産に資産が偏りすぎると、納税資金が不足し、相続後に不動産の売却が必要になるケースもあります。そのため、将来の相続税額と必要な納税資金を事前にシミュレーションし、現金や生命保険などとのバランスを考えることが重要です。
また、相続対策として不動産を保有する場合は、将来の売却も見据え、立地や賃貸需要などを確認し、売却しやすい不動産を選ぶことも大切です。
行き過ぎた節税への否認リスク:相続開始の直前に多額の借入で不動産を購入するなど、専ら相続税の圧縮のみを目的とした取引は、税務署に評価額を否認されるリスクがあります(財産評価基本通達6項)。
税制改正による制度変更:2026年税制大綱で、相続発生前5年以内に取得した賃貸用不動産は、従来の方法でなく、取得価額を基に地価変動を考慮した価額の8割評価へと見直されました。(2027年1月1日以後の相続より適用) これにより、被相続人が元気なうちに計画的に対策をすることが求められます。
生前贈与を活用した相続税対策
相続税対策では、生前贈与を活用して早めに資産を移転することで、将来の相続財産を減らし、相続税の負担を抑えられる場合があります。不動産の持ち分を少しずつ贈与する方法のほか、インフレなど将来の値上がりが予想される不動産などを早めに贈与する際に活用できる「相続時精算課税制度」、住宅の購入資金に利用できる「住宅取得等資金の贈与に係る非課税措置」などがあります。
不動産と各制度を上手に組み合わせることで、資産を次世代へ計画的に引き継ぐことができます。それぞれの特徴や適用要件を理解し、将来の相続まで見据えて活用することが大切です。詳しくは下記とあわせてご確認ください。
不動産は評価額を圧縮しやすい資産ですが、納税資金を確保や税務否認リスクなど、現金にはない注意点もあります。また、不動産は生前贈与を組み合わせることで資産を計画的に引き継ぐこともできます。メリットとリスクの両面を理解したうえで対策を検討しましょう。
相続税対策チェックリスト
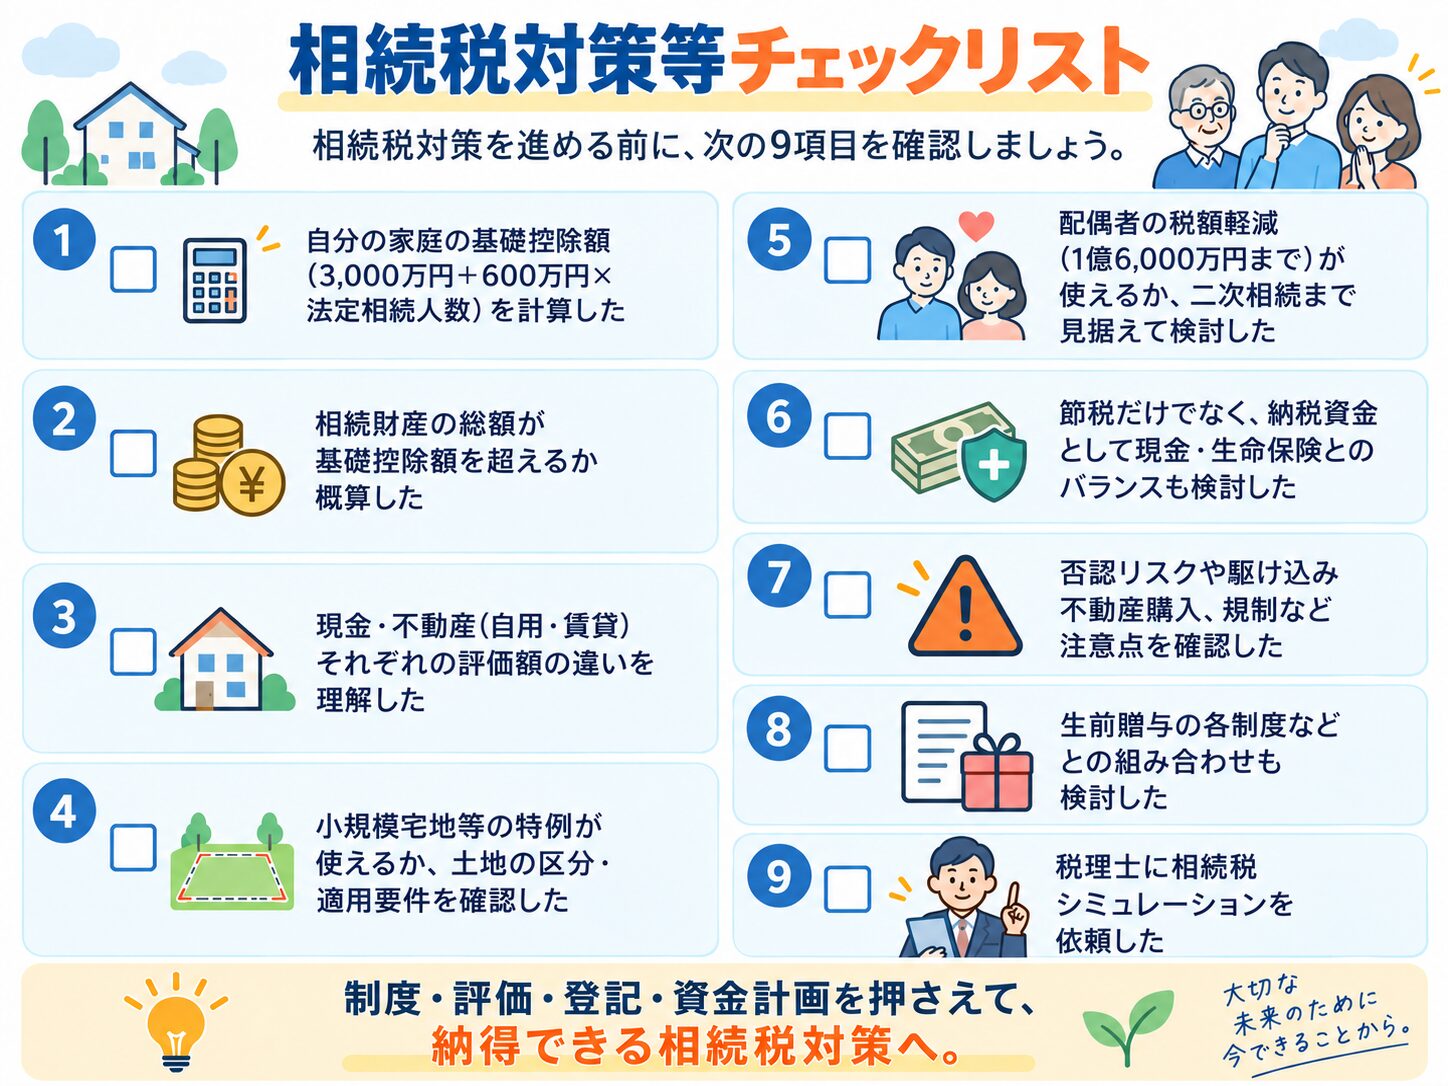
- 自分の家庭の基礎控除額(3,000万円+600万円×法定相続人数)を計算した
- 相続財産の総額が基礎控除額を超えるか概算した
- 現金・不動産(自用・賃貸)それぞれの評価額の違いを理解した
- 小規模宅地等の特例が使えるか、土地の区分・適用要件を確認した
- 配偶者の税額軽減(1億6,000万円まで)が使えるか、二次相続まで見据えて検討した
- 節税だけでなく、納税資金として現金・生命保険とのバランスも検討した
- 否認リスクや駆け込み不動産購入規制など注意点を確認した
- □ 生前贈与の各制度などとの組み合わせも検討した
- 税理士に相続税シミュレーションを依頼した
よくある質問(FAQ)
- 現金と不動産、どちらで相続する方が相続税は安くなりますか?
-
同じ金額(時価)で比較した場合、一般的に不動産の方が相続税を抑えやすいといえます。
- 小規模宅地等の特例はどんな宅地にも使えますか?
-
いいえ。一定の要件を満たす場合、自宅の敷地(特定居住用宅地等)は330㎡まで80%、事業用の敷地(特定事業用宅地等)は400㎡まで80%、賃貸用の敷地(貸付事業用宅地等)は200㎡まで50%、相続税評価額を減額できます。宅地の利用区分や相続する人によって適用要件が異なるため、事前に確認することが大切です。
- 不動産で相続税対策をする際、最も注意すべき点は何ですか?
-
相続税の軽減効果だけでなく、相続後まで見据えて不動産を選ぶことが重要です。
不動産は相続税評価額を抑えられる場合がある一方、現金に比べて換金や分割に時間がかかることがあります。そのため、納税資金を確保するとともに、複数の相続人がいる場合は、誰がどの資産を引き継ぐかを事前に考えておくことが大切です。
一方、相続開始の直前に多額の借入で不動産を購入するなど、行き過ぎた節税は税務署に否認されるリスクがある点や、2027年から相続発生前5年以内に取得した賃貸用不動産の評価方法が見直される点にも注意が必要です。不動産の評価減だけに着目せず、納税資金や収益性、資産価値、売却のしやすさまで含めて、早めに相続対策を検討することが重要です。
まとめ
相続税は、相続財産の評価額の総額が基礎控除額(3,000万円+600万円×法定相続人数)を超えた場合、その部分にかかります。2015年の税制改正で、この基礎控除額が従来の「5,000万円+1,000万円×法定相続人の数」から現在の水準へ引き下げられました。これにより相続税の課税対象となる人が増え、以前より相続税が身近な税金となっています。
同じ金額(時価)であれば、不動産(とくに賃貸中の物件)の方が現金より相続税評価額が大幅に低くなるのが一般的です。
さらに小規模宅地等の特例が適用できれば、土地の利用区分に応じてさらに評価額を圧縮できます(自宅・事業用は330〜400㎡まで80%減、賃貸用は200㎡まで50%減)。
不動産は評価額を圧縮しやすい一方、現金に比べて換金や分割に時間がかかることがあります。 相続税は原則として現金で納付するため、売却しやすい物件を選ぶとともに、納税資金とのバランスを考えて活用することが大切です。
不動産相続に関する個別のご相談や、相続に役立つ無料のガイドブックをご希望の方はこちらをご活用ください。
※本記事は公開時点で確認できる法令・制度に基づいて解説しています。これらは改正される可能性があるため、実際の売買や相続・贈与などの際は最新情報をご確認ください。